O Risco Faz Parte De Toda Atividade Empresarial

Entendendo o risco no dia a dia dos negócios
Muita gente aprende a teoria do risco em livros e cursos, mas a realidade da operação é bem diferente. Você não gerencia risco pensando em modelos acadêmicos. Você gerencia porque um fornecedor não entregou, porque um cliente quebrou o contrato, porque a receita caiu e o custo fixo continuou igual. O risco faz parte de toda atividade empresarial. Isso não é frase de efeito, é descrição operacional. Todo negócio toma decisões com informação incompleta. Quem diz o contrário está vendendo algo.
o risco faz parte de toda atividade empresarial
O que realmente importa é saber distinguir os tipos de risco que existem na prática. Tem o risco estratégico, que é aquele que você assume quando decide entrar em um novo mercado. Tem o risco operacional, que bate na sua cara todo dia com falhas de processo, pessoas deixando coisa pra trás, sistemas que não aguentam a carga. Tem o risco financeiro, ligadinho a fluxo de caixa, câmbio, juros. E tem o risco regulatório, que muitas vezes aparece sem aviso e muda as regras do jogo de uma hora pra outra. A maioria das empresas pequenas e médias foca só no risco operacional. Não que os outros não existam. Existe a tendência natural de preocupar-se com o que parece mais imediato. O problema é que o risco estratégico e o regulatório costumam matar negócio sem dar tempo de reagir. Eu lembro de um caso específico que tive ainda. Era uma empresa de logística que trabalhava com contratos em dólar e repasse em real. O modelo parecia sólido no papel. Margem positiva, carteira fiel, previsibilidade aparente. Aí teve uma desvalorização cambial de quinze por cento em poucas semanas. O contrato nono protegia contra isso. O repasse não acompanhou. A empresa Operou com margem negativa por dois meses antes de perceber que estava sangrando. A solução que funcionou foi simples, mas não era óbvia: renegociação imediata dos contratos com cláusula de indexação cambial, e um hedge parcial com forwards para cobrir o exposição restante. A empresa perdeu dinheiro na transação, mas evitou quebrar. Depois disso, todo contrato novo passou a ter cláusula de revisão cambial. O custo administrativo aumentou, mas o risco de calote cambial simplesmente deixou de existir.
Esse tipo de situação mostra algo que os manuais não ensinam: o risco real não está no modelo. Está nas lacunas entre o modelo e a operação. E essas lacunas só aparecem quando o dinheiro começa a faltar.

Como estruturar uma gestão de risco que funciona na prática
Não adianta copiar frameworks internacionais se a empresa não tem maturidade para implementar. Um modelo sofisticado mal executado é pior do que um modelo simples bem executado. O ideal é começar pelo básico e aumentar a complexidade conforme a organização cresce. O primeiro passo é mapear. Listar os processos críticos da operação e identificar onde cada um deles pode falhar. Não precisa de ferramentas caras. Uma planilha bem feita e mantida atualizada resolve. O erro comum é fazer o mapa uma vez e esquecer. Risco não é documento. Risco é processo vivo. Se não revisar mensalmente, o mapa vira papel de parede. O segundo passo é quantificar. Isso significa transformar cada risco identificado em números. Qual o impacto financeiro se esse processo falhar? Qual a probabilidade estimada? Não precisa ser exato. Estimativas razoáveis são suficientes para priorizar. O que importa é ter uma base numérica para decidir onde alocar recursos de mitigação.
O terceiro passo é definir ações de mitigação. Aqui tem uma pegadinha que muita gente não vê. Mitigar risco não é eliminar risco. Eliminar risco é eliminar a atividade. A pergunta correta é: qual o nível de risco aceitável para cada processo? E isso varia de empresa para empresa. Uma startup de tecnologia pode aceitar risco operacional alto em troca de velocidade. Um hospital não pode. Cada negócio tem seu appetite de risco, e definir isso de forma clara evita decisões contraditórias. Para quem quer ir além, existe a possibilidade de implementar um programa de seguros empresariais com coberturas específicas. D&O, cyber liability, garantia empresarial. Não é solução mágica. É transferência de risco. E transferência de risco tem custo. O seguro nunca cobre tudo. As exclusões são tão importantes quanto as coberturas. Antes de contratar, leia a apólice inteira, não apenas o resumo comercial. Já vi empresa pagar prêmio alto e descobrir que o sinistro não estava coberto porque a redação da apólice tinha uma condição precedent não cumprida. Tem também a questão do fundo de reserva. Ter capital de giro suficiente para absorver choques operacionais é a forma mais barata de gerir risco. Custo de manutenção de reserva é menor do que custo de emergência: empréstimo com juros altos, negociação desesperada com fornecedores, demissões precipitadas.
Erros comuns que vejo repetidamente
O erro número um é tratar risco como responsabilidade exclusiva do departamento financeiro. Risco é transversal. O operacional gera o risco. O financeiro mede. O estratégico define a tolerância. Se essa comunicação não existe, a empresa opera no escuro. O erro número dois é confiar em indicadores defasados. KPIs de risco precisam ter frequência de atualização compatível com a velocidade do negócio. Risco cambial não se mede com dados trimestrais. Risco de crédito não se acompanha com relatórios mensais. Dependendo do setor, a atualização precisa ser semanal ou até diária. O erro número três é não ter plano B. Mitigação de risco sem plano de contingência é apenas otimismo. Você pode prevenir que algo aconteça, mas se acontecer mesmo assim, o que você faz? Ter um plano escrito e testado antes da crise chega é o que separa empresas que sobrevém de empresas que fecham as portas.
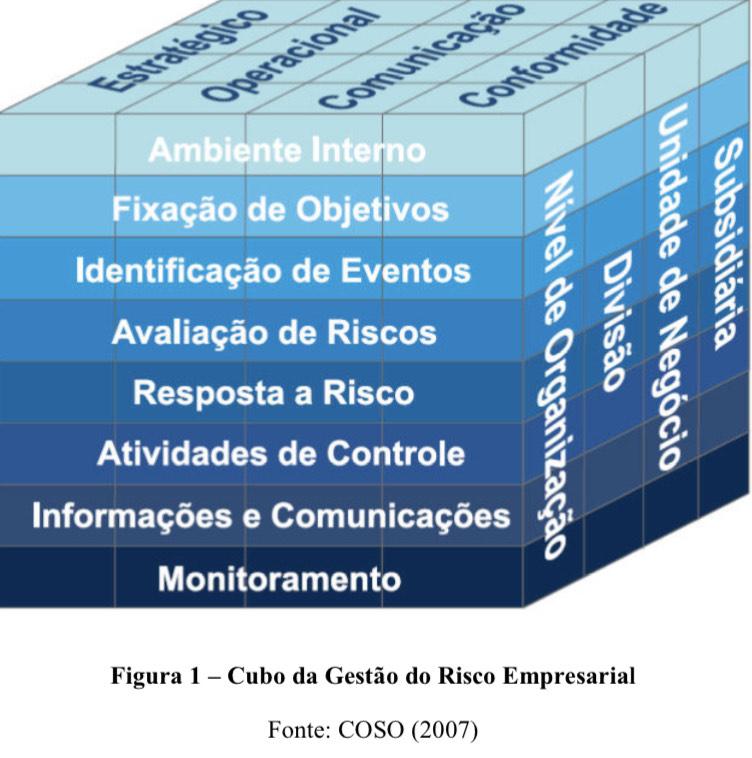
Há também o problema da complacência. Quando o negócio vai bem por anos seguidos, a sensação é de que o risco foi embora. Ele não foi. Ele só ficou adormecido. A primeira crise revela que a infraestrutura de gestão de risco era mais frágil do que se imaginava. Por isso é fundamental manter os processos ativos mesmo nos períodos de bonança. O risco faz parte de toda atividade empresarial. A questão não é se você vai enfrentar problemas, mas se vai enfrentá-los preparado ou correndo. A diferença entre esses dois cenários é o trabalho que você faz quando tudo está tranquilo.
Galeria
-
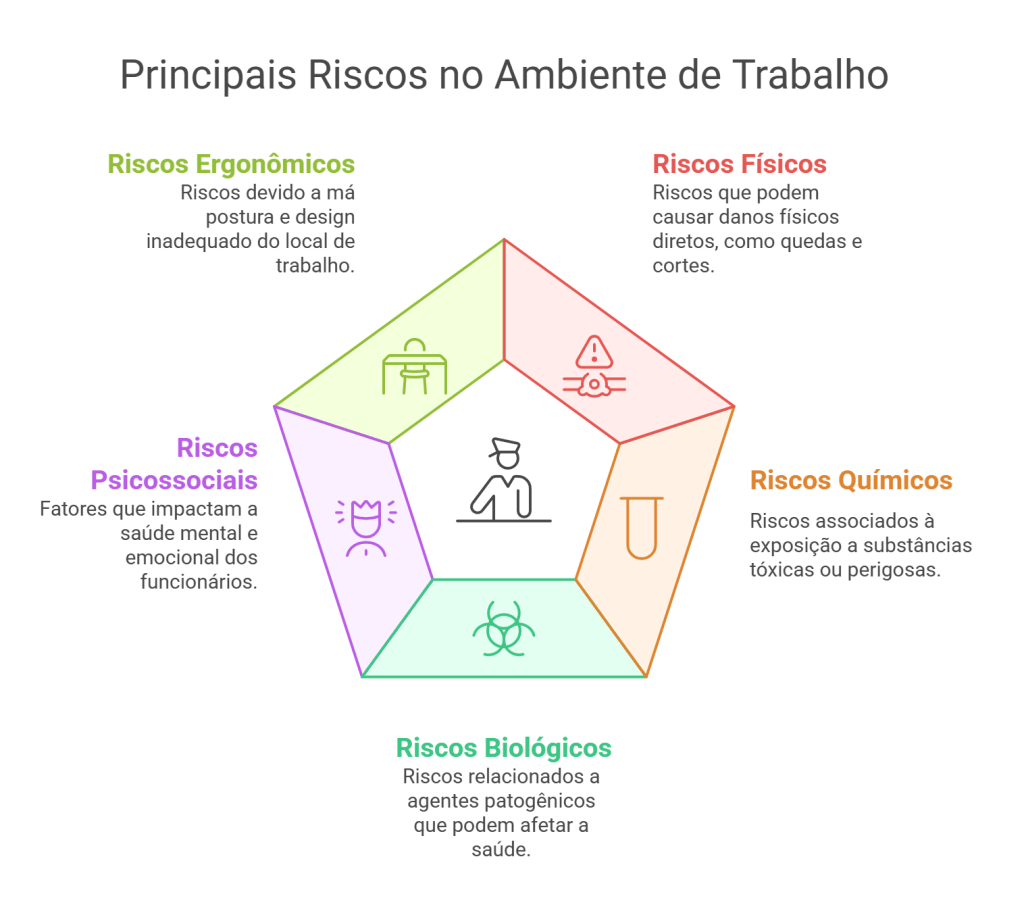
Análise Preliminar de Risco: Prevenção no Trabalho - Clinimed - Saúde e ... -
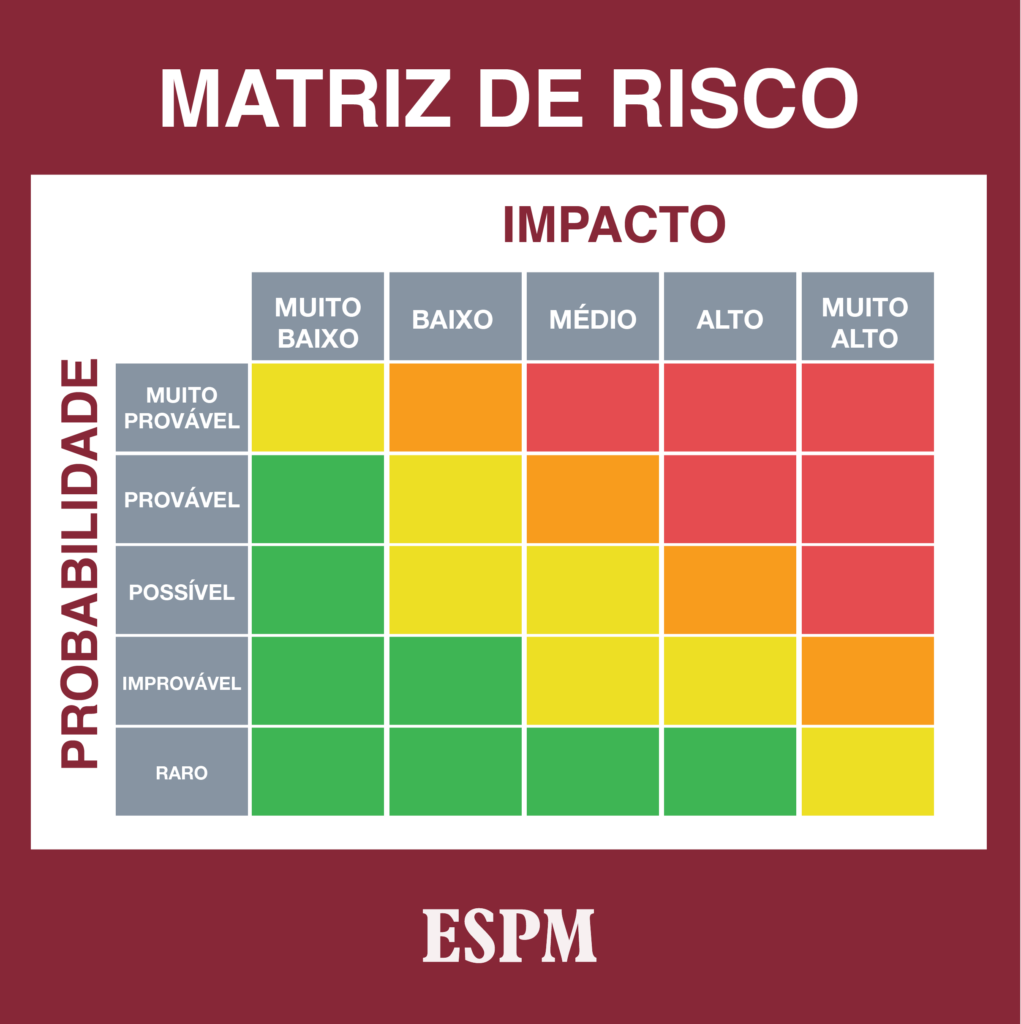
Matriz de risco: o que é e como fazer • ESPM -
GESTÃO DE RISCOS -> GESTÃO DE RISCOS DE TAREFAS Todas as tarefas ...

