O Simples Nacional Instituido Pela Lei Complementar

O que você precisa saber sobre o Simples Nacional na prática
O Simples Nacional foi criado pela Lei Complementar 123/2006 e entrou em vigor em 2007. A ideia era simples no papel: unificar vários tributos em uma única guia de recolhimento para micro e pequenas empresas. Na prática, as coisas não são tão lineares assim, e tem muita gente que ainda passa sufoco com isso todo mês.o simples nacional instituido pela lei complementar
O regime reúne seis tributos federais, estaduais e municipais em uma única Alíquota Efetiva calculada todo ano pela Receita Federal. Os Anexos I a V definem faixas de receita bruta e alíquotas diferentes conforme a atividade da empresa. Comércio está no Anexo III, indústria no Anexo II, serviços no Anexo V. A maioria das pessoas erra aqui porque assume que a alíquota é fixa. Ela varia conforme a faixa de faturamento e também sofre com o fator F, que pode reduzir a carga tributária dos serviços. Vou ser direto: o Simples Nacional economiza tempo e dinheiro para quem está começando, mas tem armadilhas que podem custar caro se você não prestar atenção. Eu já vi empresário que faturou acima do limite, ignorou o desenquadramento, e levou multa de quase R$ 15 mil num mês só porque esqueceu de calcular a projeção anual antes de fechar o trimestre.
Como funciona o cálculo e o recolhimento
A cada mês ou trimestre, dependendo da sua atividade, você gera o DAE pelo portal da Receita ou pela plataforma do Simples Nacional. O valor já vem fechado. Você não precisa mais calcular ICMS, ISS, PIS, COFINS, CSLL e IRPJ separadamente. O sistema faz isso automaticamente com base no seu CNAE e no seu faturamento acumulado. O problema é que o sistema pode estar errado. Não é comum, mas acontece. Eu tive um caso em 2022 onde uma empresa de software ficou enquadrada no Anexo V com alíquota correta, mas o sistema aplicou o fator F como se ela fosse do Anexo I. O DAE saiu com muito menos imposto do que deveria. Quando a Receita notificou no semestre seguinte, a diferença era de R$ 3.200. Eu corrigi enviando uma declaração retificadora antes do prazo e evitando juros maiores. Para evitar isso, você precisa comparar o DAE gerado com uma simulação manual. Use a tabela do Anexos, confira o fator F e veja se o valor corresponde ao esperado. Leva 10 minutos e pode evitar dores de cabeça no futuro.
Requisitos e limites
Para entrar no Simples Nacional, a empresa precisa ter receita bruta anual até R$ 4.800.000, não pode ter sócios pessoa jurídica, não pode atuar em atividades vedadas pela lei, e precisa estar em dia com as obrigações acessórias. Isso significa que mesmo pagando pouco imposto, você ainda precisa entregar a Escrituração Digital, o DIRF se aplicável, e declarar folha de pagamento quando tiver funcionários. Um ponto que poucas pessoas consideram: o limite é por empresa individual, mas grupos de sociedades controladas podem ser agregados para fins de apuração do teto. Se você tem mais de um CNPJ sob o mesmo controle, a Receita pode exigir a consolidação das receitas. Eu vi dois irmãos com duas lojas de roupa cada um, achando que estavam dentro do limite, até que a fiscalização cruzou os dados e apontou o desiquilíbrio.
Prazos importantes
Para empresas mensais, o DAE deve ser pago até o dia 20 de cada mês. Para empresas trimestrais, o pagamento é até o dia 20 do primeiro mês do trimestle seguinte. A opção pelo regime ou a exclusão deve ser feita até o último dia do primeiro mês do trimestre ou do exercício social. Mudar de regime no meio do caminho pode gerar diferença de alíquota retroativa, então pense antes de decidir. Se a empresa ultrapassar o limite de R$ 4.800.000 em qualquer mês, ela perde o enquadramento imediatamente. A partir daí, volta ao regime normal de apuração e paga imposto de acordo com o Lucro Presumido ou Lucro Real, o que geralmente triplica a carga tributária. É por isso que o monitoramento da receita acumulada precisa ser mensal, não trimestral.
Quando o Simples Nacional não é a melhor opção
Existem cenários em que o Simples Nacional sai mais caro que outros regimes. Empresas de tecnologia com muitos funcionários e alta margem de lucro, por exemplo, muitas vezes saem ganhando no Lucro Presumido, especialmente se o fator F não reduzir suficientemente a alíquota. Serviços financeiros e seguros também não podem optar pelo regime. Importadores e empresas que vendem para o exterior em dólar precisam analisar com cuidado porque a isenção de PIS/COFINS na exportação não funciona da mesma forma. Outro caso clássico: empresas que recebem recursos de editais, convênios ou subsídios governamentais. Parte dessa receita conta como receita bruta para o Simples Nacional, e isso pode empurrar a empresa para uma faixa de alíquota mais alta sem que ela perceba. Eu já vi consultoria que ganhou um edital de R$ 200.000 e, de repente, ficou numa alíquota effective de quase 16% em vez dos 6% iniciais.
Onde gerar o DAE e consultar informações
O DAE é gerado exclusivamente pelo site do Simples Nacional, no endereço www.simplesnacional.gov.br. Também existe o aplicativo para celular, mas a versão web oferece mais detalhes e permite exportar guias em lote. A consulta do enquadramento, do CNAE, e da simulação de alíquota também estão disponíveis pela mesma plataforma. Se sua empresa estiver com alguma pendência, como falta de entrega de obrigarões acessórias, o sistema bloqueia a geração do DAE até que você regularize a situação. A primeira é fazer uma simulação antes de escolher o anexo. O CNAE define o anexo, mas às vezes uma empresa de serviços pode se beneficiar mais de outro enquadramento se houver mix de receitas. A segunda é manter controle da receita acumulada desde janeiro. Anotar cada nota fiscal no spreadsheet e projetar o faturamento anual evita surpresas no último mês. A terceira é verificar se todos os CNPJs da sua família societária estão corretamente declarados. A Receita cruza dados com o Cadastro de Pessoas Jurídicas e pode identificar vínculos que você não percebeu. A quarta é acompanhar as alterações legislativas. O Simples Nacional já teve mais de 30 mudanças desde 2006, e algumas delas afetam diretamente o cálculo da alíquota efetiva. Manter uma cópia das últimas instruções normativas da Receita Federal no computador facilita a revisão.

Resumo rápido
O Simples Nacional é eficiente para a maioria das micro e pequenas empresas, mas exige atenção constante. Controle a receita acumulada, compare o DAE com simulações manuais, fique atento aos vínculos societários e pesquise regularmente novas mudanças na legislação. Se sua empresa tem situação complexa — múltiplos CNPJs, faturamento próximo do limite, ou receitas de editais — vale a pena consultar um contador especializado antes de tomar qualquer decisão.
Galeria
-
O Simples Nacional e o seu Reflexo na Lei Complementar 123/2006 - C... -
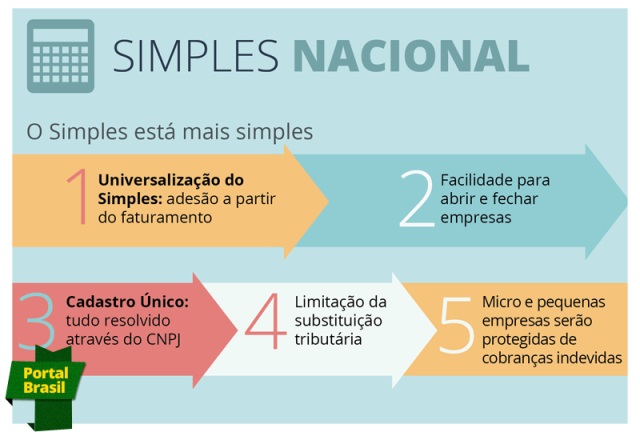
Lei Vigente Do Simples Nacional – NBCS -

(DOC) INCLUSÃO DE NOVAS ATIVIDADES NO SIMPLES NACIONAL ATRAVÉS DA LEI ...
