O Titulo De Credito Somente Produz Efeito

O Princípio do Formalismo Cambiário na Prática
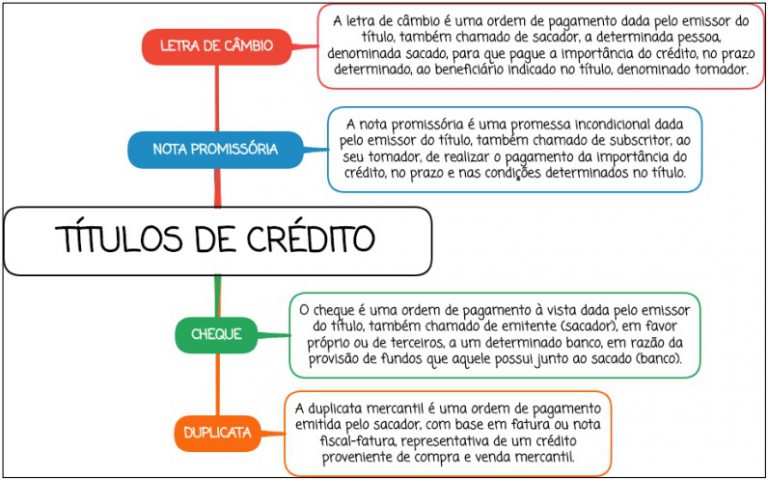
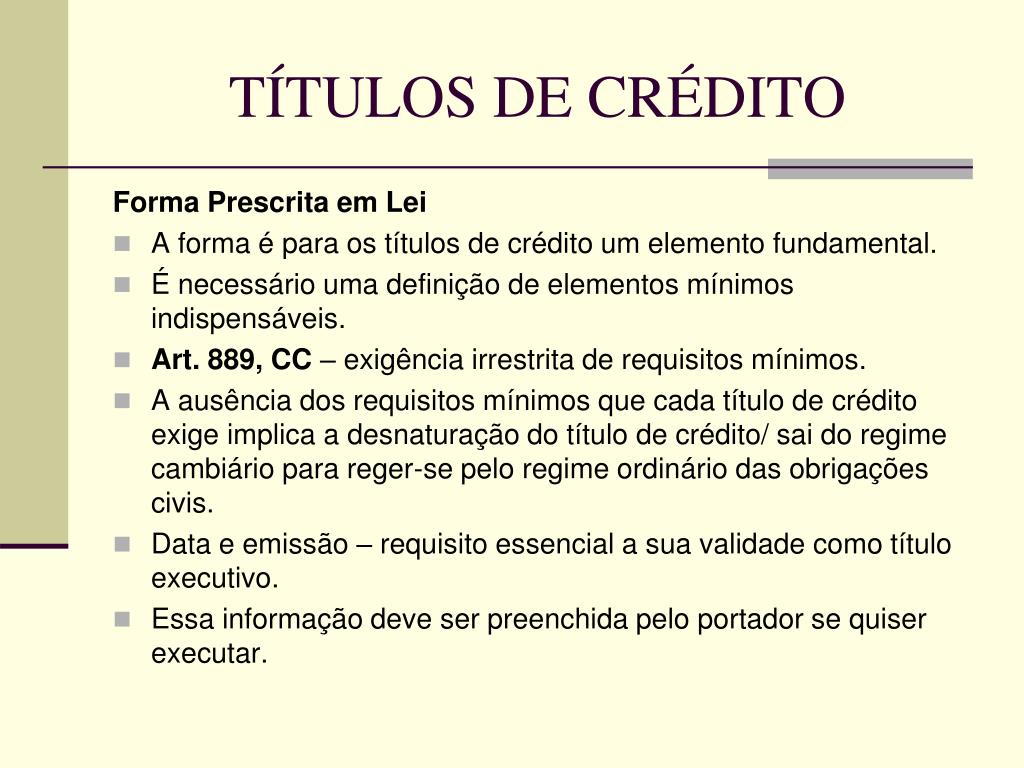
Quando você trabalha com títulos de crédito no Brasil, logo percebe que a lei não faz concessões. O princípio de que o título de crédito somente produz efeito quando preenchidos todos os requisitos legais é uma das coisas mais importantes — e mais negligenciadas — do dia a dia jurídico e empresarial. A Lei 7.357/1985, que rege o checle, a letra de câmbio e a nota promissória, exige formalidades rígidas e, se elas não são atendidas, o documento deixa de ser um título de crédito e vira apenas um simples contrato civil, sem os benefícios processuais que o tornam útil.Isso significa que um promissório mal preenchido, por exemplo, não pode ser executado judicialmente como título de crédito. Você fica com a via comum, mais lenta e menos eficaz. Eu já vi advogado competente levar um processo à execução por nota promissória que faltava o local e a data do emisión, e perder o direito à liquidez que o procedimento especial proporciona. O juiz simplesmente rejeitou a excecção. Na nota promissória, os requisitos estão no artigo 58 e são ainda mais restritos. Ela precisa conter a promessa incondicional de pagar, a assinatura do promitente, o nome do payador, o valor, o vencimento, o lugar do pagamento e, se for o caso, a indicação do juros. Um detalhe que muita gente ignora: a falta da cláusula "sem despesas" não invalida o título, mas a falta do valor ou da data de vencimento pode ser fatal. No cheque, o artigo 3º da lei do cheque exige que contenha a denominação "cheque", a ordem de pagar à vista, o nome do sacado, o valor, o local e a data do émission, e a assinatura do correntista. Se o cheque for emitido sem fundos e isso for sabido pelo beneficiário, entra-se na esfera do crime de estelionato cambial, mas isso é outra conversa.
Por que esse princípio existe?
A justificativa teórica é a segurança jurídica no tráfico de títulos. Títulos de crédito são instrumentos de circulação. Eles passam de mão em mão, e cada novo titular precisa confiar no que está escrito no papel. Se cada título pudesse variar em conteúdo e forma, a circulação ficaria inviável. O formalismo serve para garantir que qualquer pessoa, ao receber um título, consiga identificar de imediato seus elementos essenciais e suas consequências jurídicas. É uma conveniência coletiva, não um capricho do legislador.Na prática, isso funciona porque o juiz de execução cambial faz uma análise formal, não meritória. Ele não discute se a dívida existe ou não, se há compensação ou vício de consentimento. Ele verifica se o documento contém os requisitos legais. Se sim, o título produz efeito e a execução segue. Se não, o credor precisa abrir ação ordinária, onde todas essas questões serão discutidas — e o prazo pode dobrar ou triplicar. Eu enfrentei um caso concreto em que uma empresa emitira notas promissórias com a data de vencimento em branco, deixando para preencher posteriormente. Quando tentamos a execução, a oposição alegou nulidade por falta de requisito essencial. A jurisprudência do Tribunal de Justiça de São Paulo era divergente: alguns desembargadores entendiam que a data em branco could ser suplida por prova extratestemunhal, outros que a nulidade era absoluta. No final, optamos por converter a execução em ação ordinária, onde a data pôde ser apurada por perícia e depoimentos. Demorou nove meses a mais do que a execução cambial normal levaria, e o custo processual foi significativamente maior. Um erro ainda mais comum é a ausência da assinatura do emitente ou do endossante. Sem assinatura, não há quem responda pelo pagamento. Já vi situação em que o endosso estava rasurado de forma imperceptível e o endossatário levou três anos para perceber que seu direito estava comprometido.
Dicas práticas para evitar problemas
Antes de aceitar um título de crédito, faça uma verificação minuciosa dos requisitos formais. Não confie na aparência do documento. Verifique se todas as cláusulas obrigatórias estão preenchidas, se não há rasuras, emendas ou cancelamentos sem a respectiva assinatura. Para notas promissórias, confirme se o valor está escrito por extenso e em algarismos, e se esses valores coincidem. Uma divergência entre o valor por extenso e o número pode gerar discussão sobre qual deve prevalecer.Se você é emitente, tenha o máximo cuidado ao preencher o título. Um erro de digitação no valor, por exemplo, pode ser corrigido mediante emenda assinada por todas as partes interessadas, mas isso gera atrito e desconfiança. O ideal é preencher tudo corretamente na primeira vez. Para.endossos, verifique se a sequência é ininterrupta. Um gap na cadeia de endossos pode quebrar a legitimidade do possuidor e complicar a execução. Eu já perdi a noção de quantas vezes vi um título ser aceito com endossos incompletos, e só no momento daexecução é que o problema aparecia.
Limitações e cenários onde o princípio falha
O formalismo cambriário não é perfeito. Há situações em que o rigor excessivo gera injustiça. Por exemplo, quando o título contém um vício substancial mas irrelevante, como um erro de grafia no nome do payador que não causa ambiguidade. Alguns tribunais têm flexibilizado esses casos com base no princípio da conservação dos negócios jurídicos, mas isso depende da interpretação de cada julgador e não há uniformidade.Outro ponto delicado é a chamada "cambiais por equivalência". Situações em que o documento não tem a forma estrita de título de crédito, mas as partes tratam como tal na prática. Nesses casos, o direito consuetudinário pode reconhecer efeitos, mas o caminho é sempre mais incerto e litigioso. O recomendável é nunca contar com essa saída. Existe ainda o problema dos títulos emitidos por pessoas jurídicas. A assinatura do representante legal precisa estar acompanhada do registro que comprove sua legitimidade. Em execuções cambiais contra sociedades, muitos autores esquecem de juntar aos autos a ata de nomeação do assinante ou o contrato social atualizado. O juiz pode rejeitar a petição inicial por falta de legitimação ativa, e o crédito fica parado até que se regularize a documentação.
Quando o principio não se aplica integralmente
O princípio de que o título de crédito somente produz efeito quando formalmente perfeito encontra exceções em matéria de prescrição e de responsabilidade dos sinalantes. A prescrição da ação cambial é mais curta do que a prescrição da ação ordinaria (três anos para a cambial, dez anos para a obrigação civil), mas isso beneficia o devedor, não o credor. Se o credor não agir a tempo, perde o direito, mesmo que o título esteja perfeitamente formado.Outra exceção prática diz respeito aos endossos em branco. Eles são válidos, mas o endossatário precisa convertê-los em endosso pleno antes de exercer a execução cambial. Se pular essa etapa, a execução será rejeitada. É um detalhe procedural que pega até quem já trabaja com títulos há anos.
Conclusão sobre a prática real
O princípio de que o título de crédito somente produz efeito quando atendidos os requisitos legais não é uma abstração teórica. Ele dita o ritmo de centenas de processos por ano em todo o país. Advogados que o ignoram perdem prazos, custos e oportunidades. Empresários que não verificam a forma dos títulos que recebem podem descobrir tarde demais que o documento nas mãos deles não vale mais do que um pedaço de papel com uma promessa.A regra básica é simples: verifique, verifique e verifique novamente. Antess de aceitar qualquer título de crédito como pagamento, confira cada requisito. Se algo estiver errado, devolva e peça a reemissão. A economia de tempo e dinheiro que isso traz é exponencial quando comparada às consequências de um erro simples de preenchimento.

Galeria
-

Títulos De Crédito Exemplos - NAZAEDU -
PPT - TÍTULOS DE CRÉDITO PowerPoint Presentation, free download - ID ... -
Títulos de crédito [RESUMO ESQUEMATIZADO + MAPA MENTAL]
