O Tributo É Uma Prestação Pecuniária Compulsória

Entendendo o tributo como prestação pecuniária compulsória na prática
A base do direito tributário brasileiro coloca o tributo como uma obrigação de pagar quantia em dinheiro, imposta pelo Estado e exigível coercitivamente. Essa definição não é apenas teórica. Ela determina como os advogados, contadores e contribuintes montam defesas, planejam lançamentos e negociam débitos todos os dias nos cartórios e nos tribunais. O conceito de o tributo é uma prestação pecuniária compulsória aparece explicitamente na doutrina clássica e está implicitamente estruturado nos artigos 113 e 114 do Código Tributário Nacional. A palavra "pecuniária" significa que a obrigação tem conteúdo monetário. A palavra "compulsória" significa que não depende da vontade do contribuinte. O Estado cobra, e se não receber espontaneamente, executa.
o tributo é uma prestação pecuniária compulsória
Dentro dessa estrutura, existem nuances que mudam completamente a forma como uma questão é julgada. Um ponto que poucos iniciantes consideram é a diferença entre obrigação principal e obrigação acessória. A obrigação principal é realmente o pagamento do valor. A acessória são os deveres colaterais: declarar, emitir nota, guardar documentos, prestar informações. O descumprimento da acessória gera multa, mas a obrigação principal permanece independente disso. Outro aspecto técnico importante é a natureza da execução fiscal. Como se trata de obrigação pecuniária, a execução segue regras próprias da Lei 6.830/80. O crédito tributário precisa estar constituído e certo antes de qualquer penhora. Isso significa que a Fazenda Pública não pode executar sem lançamento, seja ele direto ou por homologação. Na prática, já vi vários processos em que a execução foi extinta porque o crédito sequer estava constituído adequadamente no sistema da fazenda. Um caso concreto que enfrentei envolveu um contribuinte que recebeu uma certidão de dívida ativa com valor calculado com juros e correção monetária aplicando índices diferentes ao longo do tempo. A divergência estava em dois momentos específicos: um período em que o índice de correção foi alterado por lei e a Fazenda não atualizou o sistema. Eu precisei refazer a planilha de evolução do crédito ponto a ponto, comparando cada data de incidência com o índice vigente naquela data específica. O resultado foi a redução de aproximadamente 18% do valor executado. Sem essa análise detalhada, o Contribuinte teria pago um valor totalmente equivocado.
Outro problema recorrente é a confusão entre tributo e contribuição de melhoria. Ambos são prestações pecuniárias compulsórias, mas a contribuição de melhoria exige contraprestação direta: a obra pública que valoriza o imóvel. Se a obra não foi realizada ou não gerou valorização efetiva, a cobrança não se sustenta. Já com o imposto, a contraprestação é genérica e indivisível. Essa distinção parece simples, mas em demandas reais os limites frequentemente se confundem, especialmente em municipalities que tentam cobrar itens como se fossem impostos quando na verdade carecem dos requisitos legais específicos. A compensação é outro mecanismo prático que depende diretamente dessa natureza pecuniária. O artigo 170 do CTB permite que o contribuinte compense crédito tributário com crédito que tenha contra a Fazenda. Na prática, isso significa que se você tem um crédito previdenciário a receber ou um refundo de imposto pago a maior, pode usar esse valor para abater o débito em execução. O procedimento administrativo leva em média de 30 a 60 dias, dependendo da unidade fazendária. Judicialmente, a tramitação varia muito conforme o tribunal e a vara. Há também situações em que o conceito tradicional encontra limite. Tributos em espécie, quando existentes, fogem completamente dessa definição. Multas administrativas não são tributos, são sanções. Embargos à execução fiscal têm prazos curtos e requisitos formais rígidos que costumam pegar contribuintes desatentos. O prazo para embargar é de apenas 30 dias, contados da penhora ou do avalização, e não da intimação da certidão de dívida ativa. Esse detalhe processual faz toda a diferença prática e já vi muitos direitos se perderem por confusão nesse ponto.
Outra limitação real é que a garantia do juízo não suspende a exigibilidade do crédito, exceto nas hipóteses previstas em lei. Depósito do valor integral, penhora, fiança bancária e seguro garantia são as formas legais. Na prática, o depósito integral é o método mais rápido para suspender a execução, mas exige disponibilidade financeira imediata do contribuinte. As outras modalidades envolvem burocracia adicional e, no caso da fiança bancária, custos de emissão que variam conforme a instituição. O planejamento tributário dentro dessa estrutura funciona principalmente pela análise das hipóteses de exclusão do crédito tributário previstas no artigo 156 do CTB. Pagamento, compensação, extinção por confirmação da decadência, transação e concessão de perdão são as principais. Cada uma tem requisitos próprios e consequências distintas. A transação, por exemplo, exige negociação prévia com a Procuradoria da Fazenda competente e segue condições específicas estabelecidas em lei. O perdão é discricionário e depende de edição de ato normativo próprio. Para quem lida com isso no dia a dia, a recomendação prática é sempre verificar primeiro a constituição do crédito. Lançamento, autuação, certidão de dívida ativa. Se algum desses elementos estiver irregular, todo o resto perde fundamento. Depois, fazer a análise de possíveis exceções e meios de defesa específicos. E finalmente, calcular corretamente a evolução do débito com os índices e juros aplicáveis a cada período, porque erros nessa conta são a fonte mais comum de superfaturamento nas execuções fiscais.
Galeria
-
Prestação Pecuniária Compulsória: O Coração do Tributo by Miguel ... -
Tributo é Toda Prestação Pecuniária Compulsória - RETOEDU -
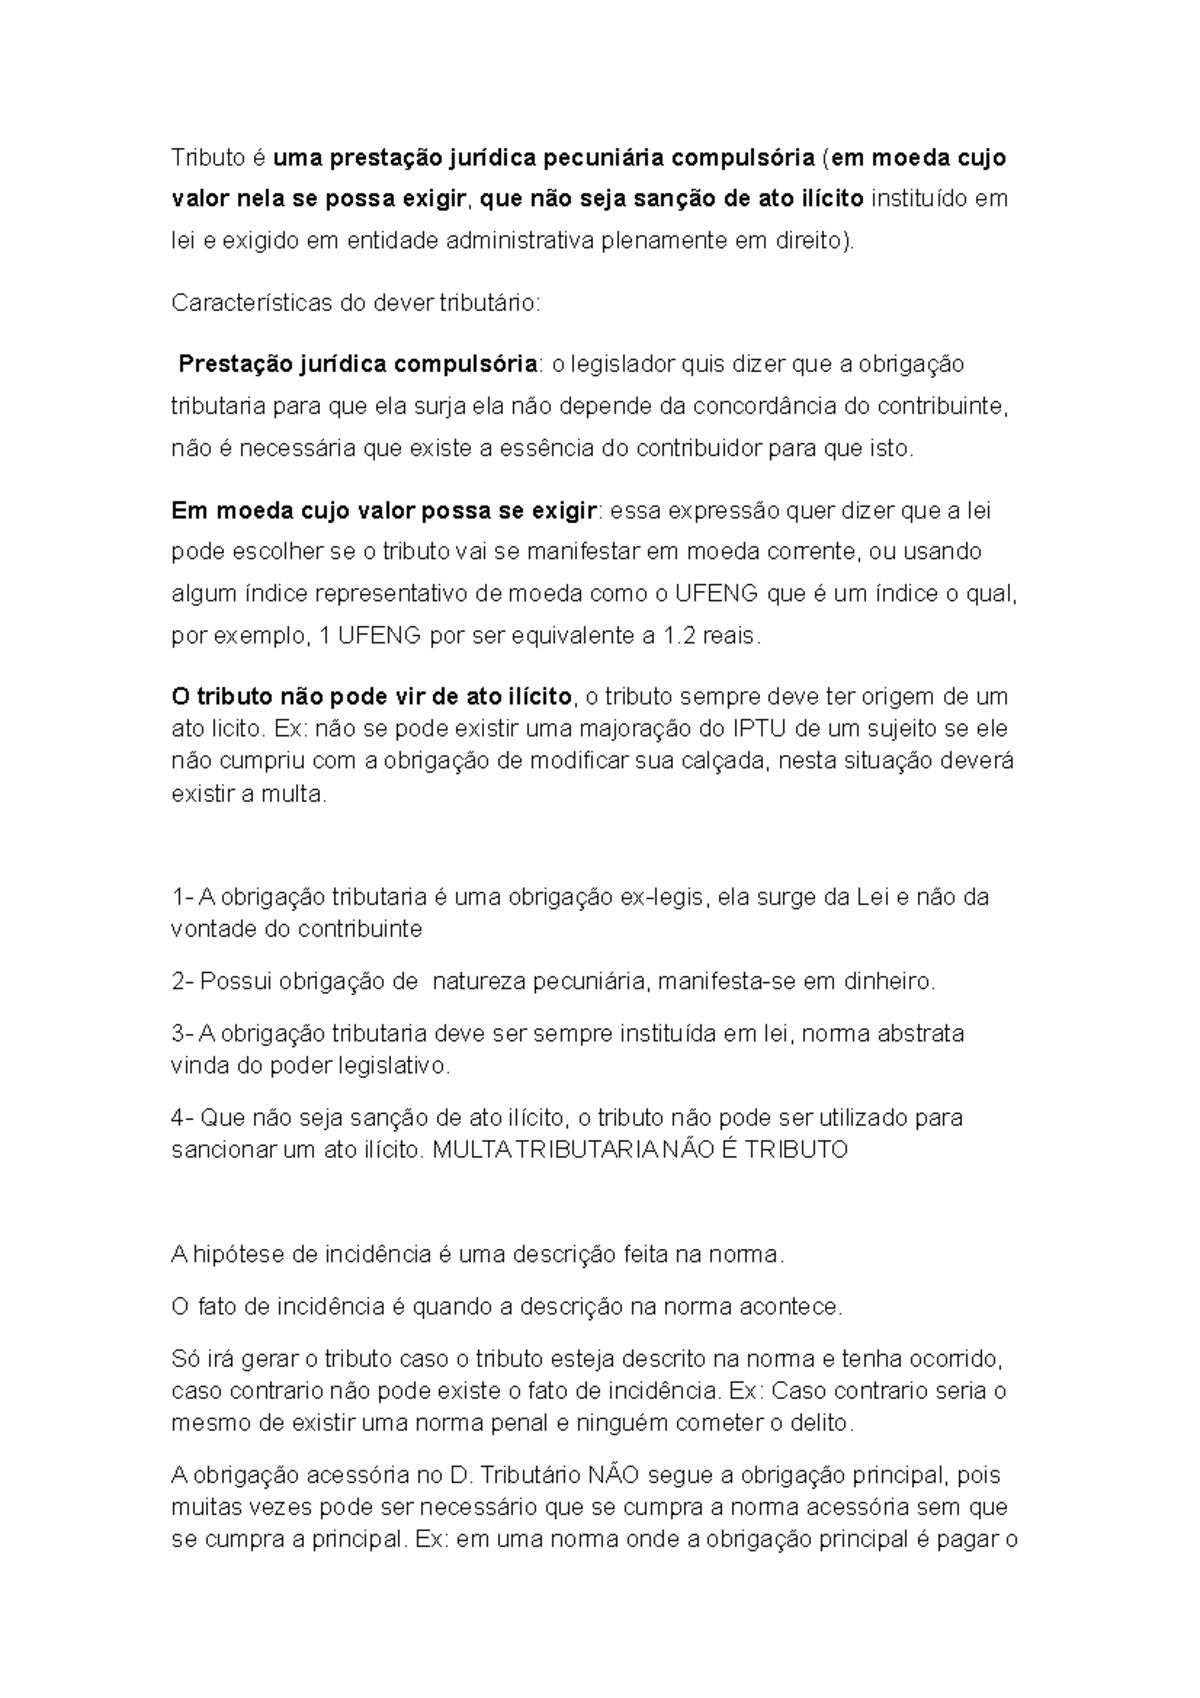
Direito Tributario - Tributo é uma prestação jurídica pecuniária ... -

Plano de Ensino - Unidade 1 Teoria do Tributo - ppt carregar
