O Tributo E Uma Prestacao Pecuniaria Compulsória Ou Seja
O que realmente significa Prestação Pecuniária Compulsória
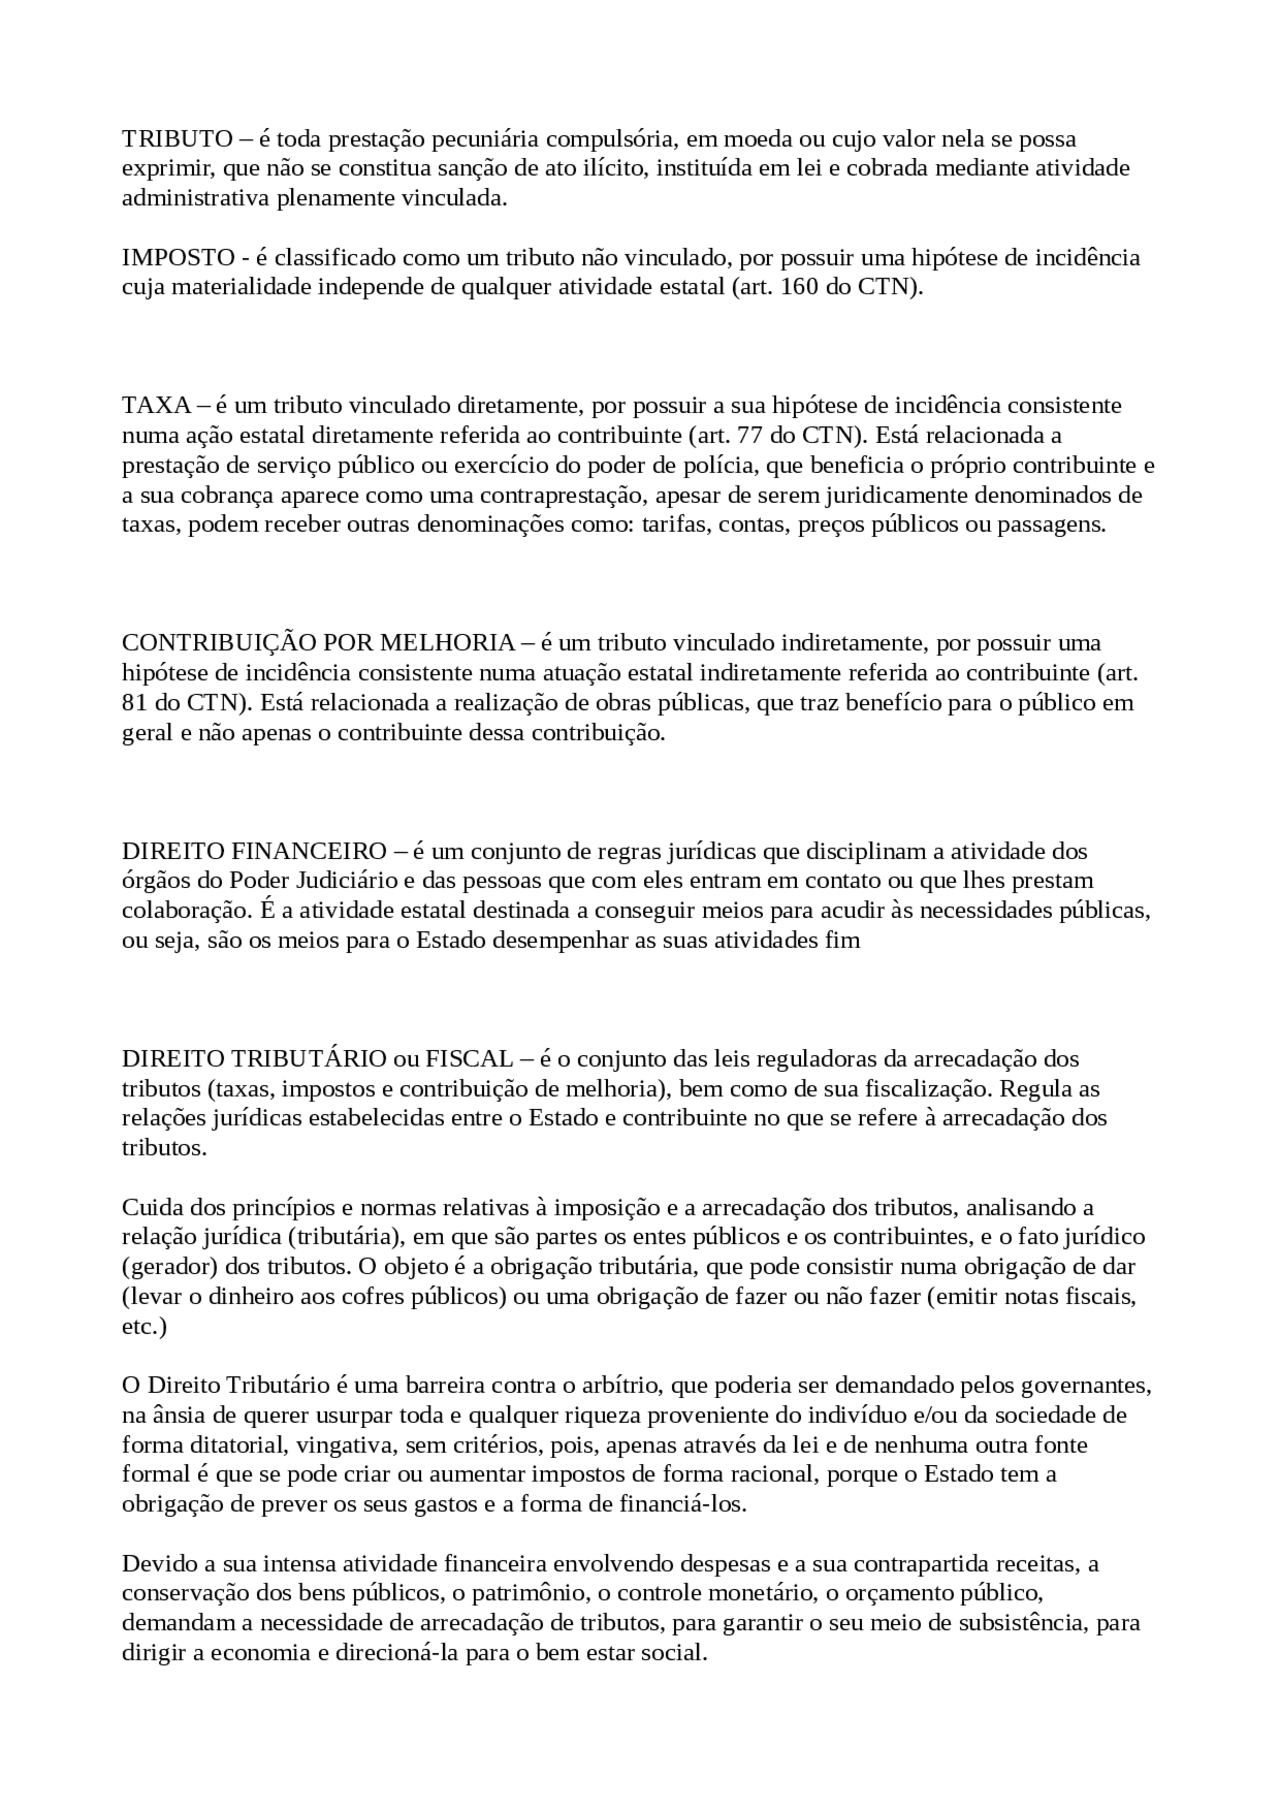
A classificação jurídica do tributo como prestação pecuniária compulsória não é apenas um enquadramento doutrinário para decorar em prova de ordem. Ela determina como o Fisco trata o inadimplemento, quais recursos estão disponíveis ao contribuinte e onde estão as armadilhas processuais que a maioria ignora até receber uma intimação de execução fiscal. Prestação pecuniária quer dizer obrigação de pagar quantia em moeda corrente. Compulsória significa que não há liberdade de escolha para cumprir ou não. O tributo se encaixa exatamente nessa definição desde que atendidos os requisitos legais: competência tributária exercida, fato gerador concretizado e pessoa determinada ou determinável. Essa classificação carrega consequências que só ficam claras no dia a dia contábil e jurídico. Uma delas é a exigibilidade. A prestação pecuniária compulsória só nasce após o lançamento, que pode ser feito de ofício pelo Fisco ou por declaração do contribuinte, dependendo do imposto. Outro efeito direto é a imutabilidade do valor depois de lançado, salvo hipóteses de revisão administrativa ou judicial. Não se pode simplesmente renegociar por vontade própria sem que haja amparo legal. Outro ponto prático é a possibilidade de execução fiscal. Como se trata de dívida certa e líquida, o crédito tributário ingressa na execução sem necessidade de nova discussão sobre a existência da obrigação. O contribuinte entra em linha de defesa exclusivamente nos embargos, com tese restrita a nulidades processuais, prescrição e decadência. Isso muda a estratégia defensiva completamente quando comparado a execuções cíveis comuns.
Lançamento tributário e a formação do crédito
O lançamento é o ato que transforma uma hipótese legal em dívida exigível. Ele tem papel central porque é dele que nasce a certeza necessária à execução. A Lei nº 5.172 de 1966, o Código Tributário Nacional, prevê duas modalidades principais: por declaração, quando o contribuinte presenta a declaração prevista em lei, e de ofício, quando o Fisco apura unilateralmente. A diferença prática é significativa. Quando o lançamento é feito por declaração, ele é suscetível de homologação, o que gera um prazo decadencial de cinco anos contados do primeiro dia de janeiro subsequente ao exercício em que o fato gerador ocorreu. Esse detalhe importa porque muitos contribuintes confundem o prazo de homologação com o prazo prescricional da pretensão executória. A prescrição, para cobrança judicial, é de cinco anos contados da constituição definitiva do crédito. São contas diferentes que frequentemente se sobrepõem na prática forense.
Sujeito ativo, sujeito passivo e a relação obrigacional
O sujeito ativo é sempre a pessoa jurídica de direito público competente para exigi-lo. O sujeito passivo pode ser contribuinte ou responsável. Essa distinção não é cosmética. O contribuinte é aquele que ocorre diretamente o fato gerador. O responsável é quem, sem ter ocorrido o fato gerador em seu patrimônio, assume a obrigação por força de lei. Isso acontece com IRPJ por infração societária, com ISS quando há retenção na fonte, e com obrigações previdenciárias em situações de sucessão empresarial. Um erro comum é tratar o responsável como se tivesse a mesma defesa do contribuinte. Na prática forense, a responsabilidade tributária restringe o alcance de certas exceções e implica regras próprias para penhora, suspenso da exigibilidade e parcelamento. O responsáveis responde solidariamente, o que permite ao Fisco executá-lo isoladamente sem necessidade de esgotar o patrimônio do contribuinte originário. Isso é relevante porque altera a estratégia de negociação.

Hipóteses de exclusão e suspensão da exigibilidade
O Código Tributário Nacional lista no artigo 151 as causas que suspendem a exigibilidade do crédito tributário. Elas são relevantes porque indicam quando a prestação pecuniária compulsória pode ficar em aberto sem que se inicie imediatamente a execução. As principais causas são: moratória, deposição do valor integral, garantia do juízo, consignerção, pedido de fiscalização extensivo, e certidão negativa de débito quando concedida como suspensão. Além dessas, há as exclusões previstas nos artigos 156 a 167. Pagamento ou compensação, remissão, cancelamento do lançamento por invalidade, e decisão administrativa ou judicial declaratória constituem hipóteses concretas. A compensação merece atenção especial porque ela não se confunde com pagamento direto. O contribuinte pode usar crédito próprio contra o Fisco desde que obedeça às regras legais e aos prazos. Um detalhe técnico importante é que créditos de natureza indenizatória ou extratributária não podem ser compensados com crédito tributário, e isso gera erros frequentes em petições de compensação que o juiz rejeita liminarmente.
Infrações e multas: a parte que mais gera litígio
O descumprimento da obrigação acessória ou principal gera infrações tributárias. A multa por infração à obrigação acessória segue parâmetros legais que variam conforme a natureza da conduta. A multa por infração ao pagamento, frequentemente chamada de mora, incide sobre o valor devido e é calculada com base percentual prevista em lei específica. A multa recessória por declaração inconsistente ou omissão pode chegar a porcentagens elevadas dependendo do tributo e da esfera de competência. Um ponto que quase ninguém leva a sério na prática é a distinção entre infração permanente e infração instantânea. Infrações permanentes, como não guardar documentos fiscalmente exigidos, produzem continuidade no tempo. Isso impacta a contagem de prazos e a fundamentação de autuações. Quando o Fisco lavra auto de infração sem distinguir corretamente, o lançamento pode ser anulável por vício na fundamentação. Eu já vi casos em que a nulidade foi reconhecida porque o agente lavrador tratou uma omissão pontual como se fosse continuidade infracional prolongada, invertendo o ônus probatório de forma inadequada.
Um problema real que encontrei e como resolvi
Em uma auditoria de IBSS realizada para uma empresa do setor de logística, identifiquei que o lançamento de ofício havia considerado indevidamente como receita bruta parte do valor de reembolso de despesas operacionais repassado pelo contratante. A autoridade fiscal tratou o reembolso como faturamento porque o modelo de declaração não distinguia corretamente notas com natureza de reembolso daquelas com natureza de receita de serviço. O crédito tributário havia sido constituído integralmente, o que gerava execução fiscal iminente com juros e multa completos. A solução não foi pedir parcelamento ou aguardar a execução. Primeiro, requeri a suspensão da exigibilidade mediante depósito integral do valor contestado, o que garantiu estabilidade processual. Em paralelo, protocolizei impugnação administrativa fundamentada na ausência de fato gerador sobre valores que não configuravam receita própria, anexando contratos, extratos bancários e a classificação fiscal correta das notas. O ponto decisivo foi demonstrar, por meio de documentação contábil e contratual, que a operação era mera movimentação de recursos sem contraprestação tributável. A autuação foi anulada parcialmente em primeira instância administrativa, reduzindo o crédito em aproximadamente sessenta e dois por cento. O tempo gasto nesse procedimento administrativo foi cerca de quatro meses, o que é razoável para o nível de complexidade envolvido.
Prazos, prescrição e decadência: onde a maioria erra
Prazos tributários são a causa número um de perdas defensivas. A decadência extingue a possibilidade de o Fisco constituir o crédito por lançamento, enquanto a prescrição extingue a pretensão executória. Muitos profissionais tratam ambos os institutos como sinônimos, o que gera petições confusas e perda de oportunidades. O prazo decadencial é de cinco anos, contado do primeiro dia de janeiro seguinte ao exercício em que o fato gerador ocorreu. O prazo prescricional é também de cinco anos, mas sua contagem depende da constituição definitiva do crédito, que pode ser alterada por suspensões, moratórias ou decisões judiciais. Um detalhe técnico que poucos mencionam é que a prescrição pode ser interrupta por atos específicos do Fisco, como a citação válida na execução fiscal, mas não por meros atos administrativos internos. Além disso, a prescrição volta a correr integralmente após cada interrupção. Isso significa que estratégias que apostam em demora processual mal planejada podem resultar em prazos renovados sem que o contribuinte perceba. Recomendo controle rigoroso de prazos com calendário próprio, cruzando datas de intimações, despachos e decisões, porque reliance na memória administrativa é erro frequente em escritórios pequenos e médios.
Execução fiscal e embargos: a rotina do campo
A execução fiscal segue o procedimento do CPC quando aplicável, com particularidades previstas no CTN e na legislação esparsa. A penhora prioriza a regra do artigo 113 do CTN, que determina a preferência por bens líquidos e fáceis de apreensão. Na prática, isso significa que contas bancárias são bloqueadas rapidamente por meio do Sisbajud, enquanto imóveis exigem avaliação e leilão, o que alonga o processo por meses ou anos. Os embargos do executado são o único momento processual próprio para discussão mérito em tese restrita. As teses admissíveis incluem nulidade da certidão de dívida ativa, prescrição, decadência, exclusão de valores indevidamente incluídos, e ocorrência de fato superveniente que extingue o crédito. A tese de mérito substancial sobre a suposta ilegalidade do lançamento, sem vício processual, tende a não ser conhecida pelos tribunais quando não devidamente articulada como nulidade ou como impugnação administrativa prévia. Esse é um erro recorrente que observei em milhares de protocolos: peticionar matéria de fundo nos embargos como se fosse recurso de mérito pleno, quando o procedimento executivo tributário não funciona dessa maneira.
Parcelamento e transações: alternativas viáveis
O parcelamento ordinário previsto no artigo 167 do CTN permite o pagamento em prestações mensais sucessivas, observados os limites legais e a existência de crédito consolidado em dívida ativa. O parcelamento extraordinário, disciplinado por legislação específica e editais da Receita Federal e dasSecretarias Estaduais e Municipais, costuma oferecer condições mais favoráveis, com redução de multas e juros em determinados períodos. A transação tributária, por sua vez, é um instrumento administrativo e judicial que visa o acordo sobre créditos contestados, com efeitos específicos conforme a normativa vigente. A limitação óbvia é que parcelamento não constitui extinção do crédito por si só. Ele suspende a execução enquanto observado o plano, mas o inadimplemento de qualquer parcela rompe o benefício e autoriza o andamento da cobrança integral. Além disso, alguns tributos têm regras próprias de parcelamento que excluem automaticamente certas penalidades. É fundamental consultar a legislação específica de cada ente federativo antes de assumir compromissos parcelados, porque a margem de erro administrativa é alta e os prejuízos de aderir a um plano inadequado podem ser significativos.
Direito de defesa e garantias processuais
O contribuinte dispõe de recursos administrativos eJudiciais para discutir lançamentos e execuções. O recurso administrativo deve ser interposto no prazo legal e apresentar fundamentação concreta. Recursos genéricos ou meramente protelatórios são rejeitados. Na esfera judicial, a ação anulatória, a ação declaratória de inexistência de débito e os embargos na execução são as vias habituais, cada uma com requisitos próprios. Um ponto importante é a possibilidade de obtenção de liminar em mandado de segurança para suspender ato tributário que afronte lei clara. Isso funciona quando o direito líquido e certo está documentalmente comprovado e não há restrição legal expressa ao uso da via eleita. Contudo, liminares contra certidões de dívida ativa já inscritas são raras, porque a presunção de legitimidade do crédito tributário é forte e os tribunais costumam exigir demonstração robusta de ilegalidade manifesta antes de conceder suspensão. Tentar liminar sem essa base gera apenas custo processual sem resultado concreto.
Conclusão prática sobre a natureza da obrigação
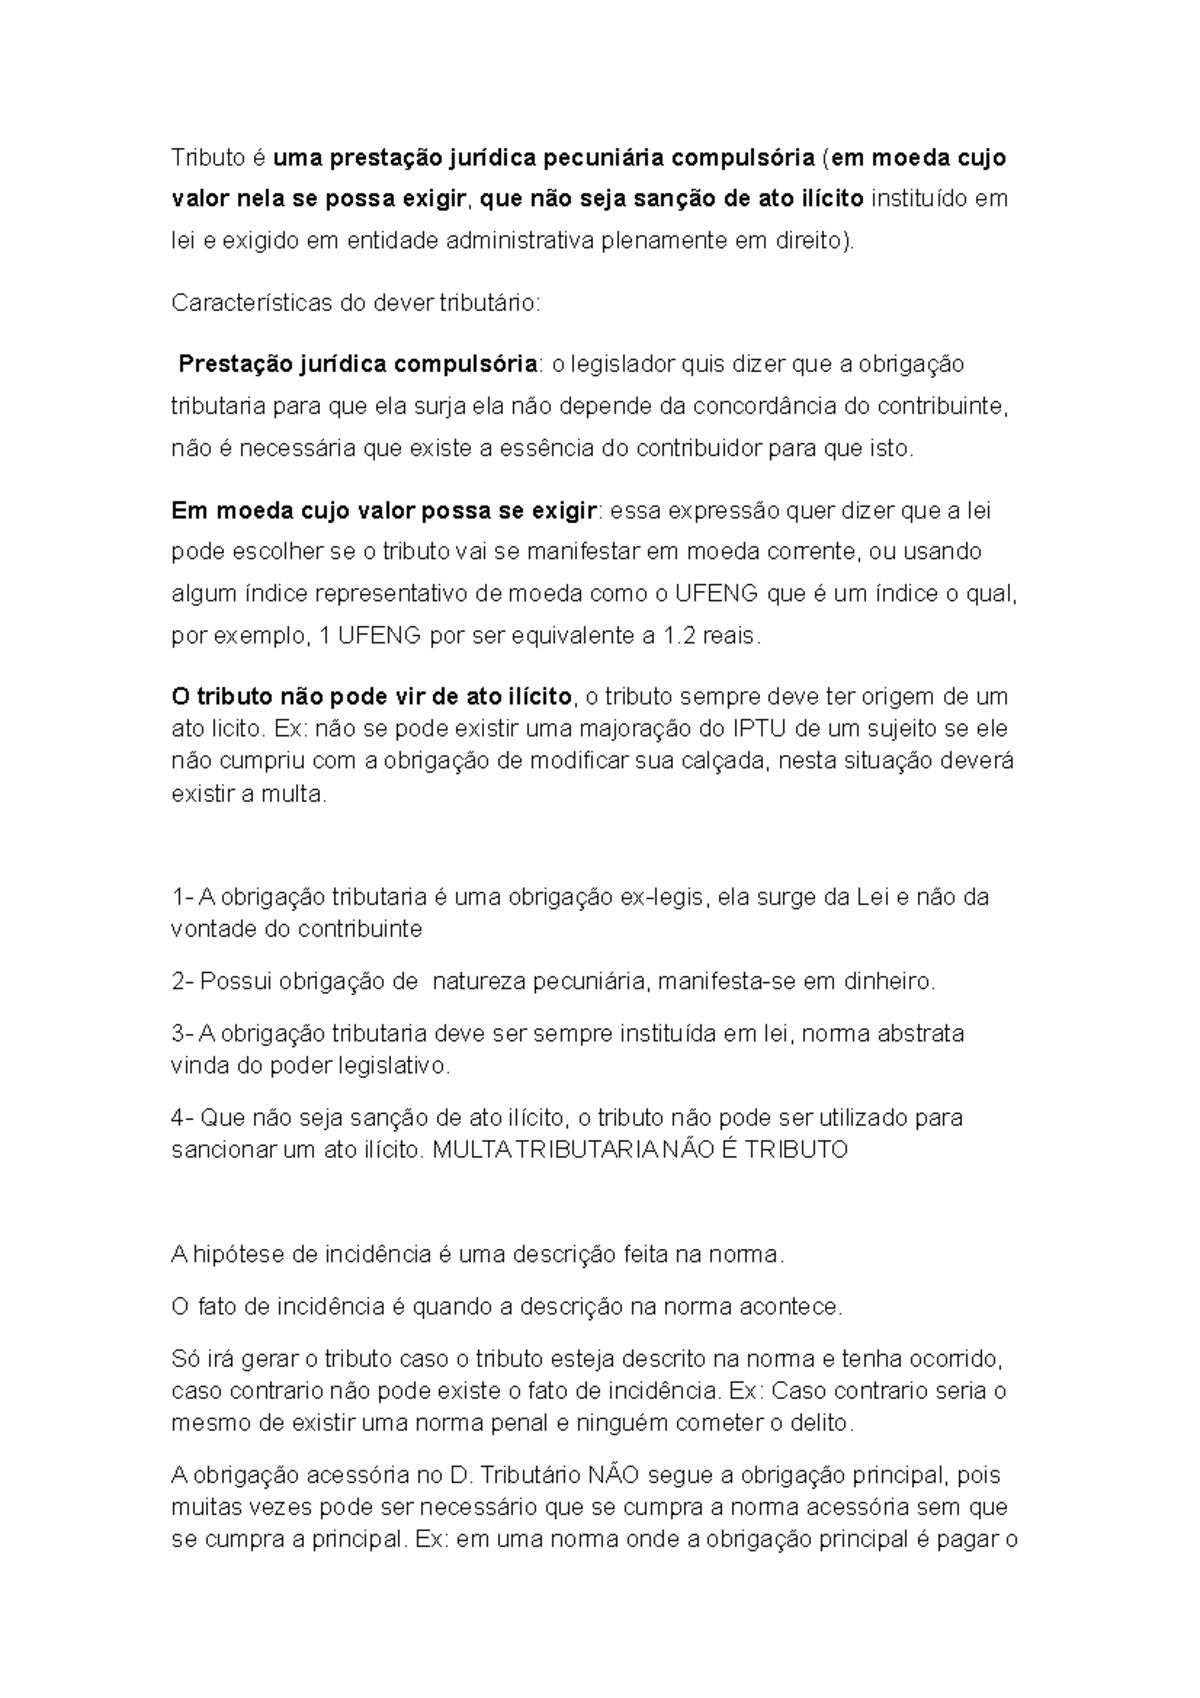
Entender que o tributo é uma prestação pecuniária compulsória tem impacto direto na estratégia do contribuinte. Ele determina quando a dívida surge, como pode ser contestada, quais prazos valem, e quais instrumentos estão disponíveis para defesa ou negociação. A classificação não muda o valor devido, mas muda profundamente a forma como o valor é cobrado e defendido. A experiência prática mostra que quem domina esses mecanismos evita erros recorrentes e economiza tempo significativo na resolução de conflitos tributários.
Galeria
-
Direito Tributario - Tributo é uma prestação jurídica pecuniária ... -

Plano de Ensino - Unidade 1 Teoria do Tributo - ppt carregar
