Operação Contrária À Venda

O que é operação contrária à venda e como funciona na prática
Operação contrária à venda é aquele negócio que parece compra, gira como compra, mas no papel foi registrado de outro jeito. A Receita sabe disso. O contador também sabe. O problema é que o caminho entre o que está no documento e o que aconteceu de fato é onde mora a confusão tributária. Vou explicar pela raiz operacional, não pela doutrina. Em muitos casos, empresas utilizam a operação contrária à venda para ajustar prazos, recuperar ativos imobilizados antecipadamente ou realizar movimentações de estoque sem gerar saída fiscal imediata. O mecanismo existe, mas exige cuidado com a subsistência material do ato.
Como identificar uma operação contrária à venda
A identificação começa pelo fluxo econômico, não pela nomenclatura contratual. Se você entrega um ativo, recebe um retorno financeiro ou em espécie, e o contrato tenta esconder isso sob rótulo de comodato, depósito ou permuta, aí você está diante de uma operação contrária à venda. O Fisco aplica o princípio da substância sobre a forma. No meu dia a dia, o sinal mais claro é a contraprestação. Quando o cedente recebe algo de valor equivalente ao bem transferido, sem qualquer outra justificativa comercial plausível, a operação se converte, na prática, em venda dissimulada. Isso vale para ICMS, ISS e IRPJ. Cada um com suas particularidades, mas o núcleo é o mesmo.
Base legal e enquadramento tributário
A lei brasileira não traz a expressão "operação contrária à venda" como conceito autônomo em um artigo único. Ela surge da interpretação sistemática do CTN, especialmente dos arts. 114 e 116, que permitem à autoridade fiscal desconsiderar formas jurídicas quando houver simulação ou disfarce. Complementarmente, os códigos de cada tributo têm dispositivos que reúnem operações equivalentes às vendas para fins de incidência. Para ICMS, a Lei Complementar 87/1996 trata de operações equiparadas a venda. Para ISS, a LC 116/2003 lista serviços sujeitos ao imposto, incluindo aqueles que, embora sob outra denominação, geram rendimentos compatíveis com venda. No IR, a Receita emite normativas específicas sobre onerosidade e equivalência patrimonial. O detalhe que poucos mencionam: o mero uso da operação contrária à venda como estratégia de planejamento tributário não é, por si só, ilícito. O ilícito acontece quando a simulação esconde um fato gerador real. A diferença é tênue e depende de documentação consistente, o que me leva ao ponto seguinte.
Passo a passo para estruturar corretamente
O primeiro passo é mapear o fluxo econômico completo antes de redigir qualquer contrato. Anote quem entrega o quê, quando, por qual motivo, e o que recebe em contrapartida. Se a resposta for "recebe dinheiro ou valor equivalente", pare e releia a item anterior sobre identificação. O segundo passo é escolher a figura jurídica adequada ao que realmente acontece, não ao que você gostaria que acontecesse. Comodato real exige gratuidade. Depósito de mercadoria em terceiros exige que o depositário não tenha poder de disposição. Permuta exige troca de bens, não de bens por dinheiro disfarçado. Cada opção carrega consequências fiscais distintas. O terceiro passo é documentar tudo com linguagem técnica precisa. Evite cláusulas contraditórias. Se o contrato diz que é gratuito e a prática mostra contraprestação, o documento não salva a operação. Guarde notas, extratos, correspondências e ata interna de aprovação. A documentação costuma ser mais importante que a teoria.
Na prática, esse processo leva entre 40 minutos e duas horas, dependendo da complexidade do ativo e da quantidade de partes envolvidas. Ativos imobiliários exigem avaliação prévia e registro em cartório, o que pode alongar para um ou dois dias úteis apenas na fase documental.
Um caso real que aprendi na marra
Houve uma vez em que uma empresa realizou uma operação contrária à venda com equipamentos industriais, registrando-a como cessão gratuita de uso. O contrato estava impecável na aparência. O problema era que a empresa cessionária pagava uma taxa mensal fixa vinculada ao valor de mercado dos equipamentos. Não havia ambiguidade: era aluguel disfarçado de comodato. A Receita notificou com base na correspondência financeira e nos extratos bancários, não no contrato. O enquadramento final foi ICMS por operação equiparada a venda, com incidência retroativa e multa por infração à obrigação acessória. O custo da notificação superou em quatro vezes o imposto que teria sido devido se a operação tivesse sido estruturada como locação desde o início. A lição prática: verifique sempre se há contraprestação oculta, mesmo que seja por meio de tarifas, comissões ou benefícios cruzados entre partes relacionadas. Isso é mais frequente do que aparente em operações entre coligadas.

Erros comuns que quebram operações bem intencionadas
O erro mais frequente é a falta de alinhamento entre a documentação contábil e a fiscal. Lançar o ativo como baixa no estoque enquanto mantém a propriedade econômica gera inconsistência que o fisco lê como simulação. O segundo erro é ignorar a legislação estadual específica. O ICMS varia significativamente entre UF, e algumas delas entendem certas operações como contrárias à venda de maneira mais restritiva que outras. Um terceiro erro comum é subestimar o ISS em operações que envolvem prestação de serviços atrelada à transferência de bens. A divisão entre ICMS e ISS nem sempre é óbvia, e a incidência dupla pode surgir se a operação for mal segmentada.
Ferramentas e recursos para facilitar
Para cálculos de ICMS em operações contrárias à venda, a ferramenta mais direta é a consulta à legislação do estado de ocorrência da operação, combinada com a tabela de cálculos da SEFAZ local. Muitos estados disponibilizam simuladores online. O tempo médio de apuração manual com planilha própria é de cerca de 25 minutos por operação simples. Para acompanhamento fiscal geral, software de gestão tributária com módulo de enquadramento operacional resolve a maior parte das rotinas em torno de 10 minutos por transação. A escolha do sistema deve considerar a integração com o e-Social e a SPED Fiscal, senão você gasta o tempo economizado na apuração refazendo dados manualmente. Não recomendo depender exclusivamente de inteligência artificial para classificar operações. A IA pode sugerir o enquadramento, mas a responsabilidade final é sua, e o modelo pode não capturar alterações normativas recentes de um estado específico.
Pontos cegos e limitações
Operação contrária à venda não é solução para sonegação. Se o objetivo é ocultar receita, o risco fiscal é alto e as penalidades podem incluir multas de 75% a 150% sobre o tributo sonegado, além de juros e correção monetária. A possibilidade de crime tributário também existe em casos mais graves. Outra limitação importante é a variação jurisprudencial. Alguns tribunais estaduais e federais têm entendimentos diferentes sobre o que configura simulação em operações entre partes relacionadas. O que é seguro em um estado pode ser questionado em outro. Sempre consulte um profissional local antes de estruturar operações interestaduais. Para operações de alto valor ou com partes no exterior, considere uma consultoria especializada em transferência de preços. A operação contrária à venda entra em campo híbrido nessa situação, e a análise fica mais complexa devido às normas da OCDE e às regras brasileiras de pricing.
Alternativas quando a operação contrária à venda não se aplica
Se o seu caso envolve apenas necessidade de liquidez sem transferência efetiva de propriedade, a opção mais transparente costuma ser o factoring ou o arrendamento mercantil. Se o objetivo é redistribuição patrimonial dentro de um grupo econômico, a doação com ônus ou a incorporação de ativos pode ser mais adequada, dependendo do tributo em análise. A escolha certa depende do cenário concreto. Não existe fórmula universal, mas a clareza sobre o objetivo econômico da operação elimina metade dos problemas antes mesmo de abrir o contrato.
Conclusão sem grande conclusão
Operação contrária à venda é um tema que exige precisão técnica e honestidade estrutural. Funciona quando reflete a realidade econômica do negócio. Falha quando tenta enganar o fisco com linguagem contratual engenhosa. Se você seguir os três passos iniciais — mapear o fluxo, escolher a figura jurídica adequada e documentar com consistência — a operação tende a passar por auditoria sem dor de cabeça significativa. O resto é ajuste fino conforme a legislação estadual e a orientação de um profissional que conheça o caso específico.
Galeria
-
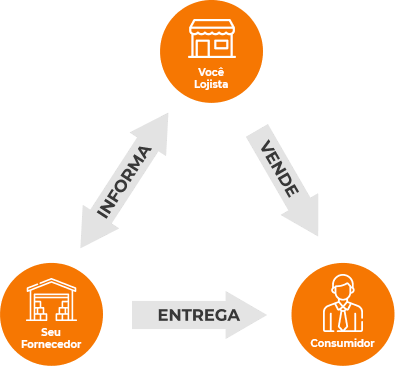
Venda à Ordem - Operação Triangular - DSlite -
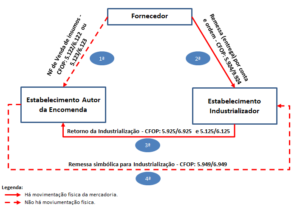
Operação triangular: o que é venda por conta e ordem e CFOP
