Orgão Emissor Do Documento
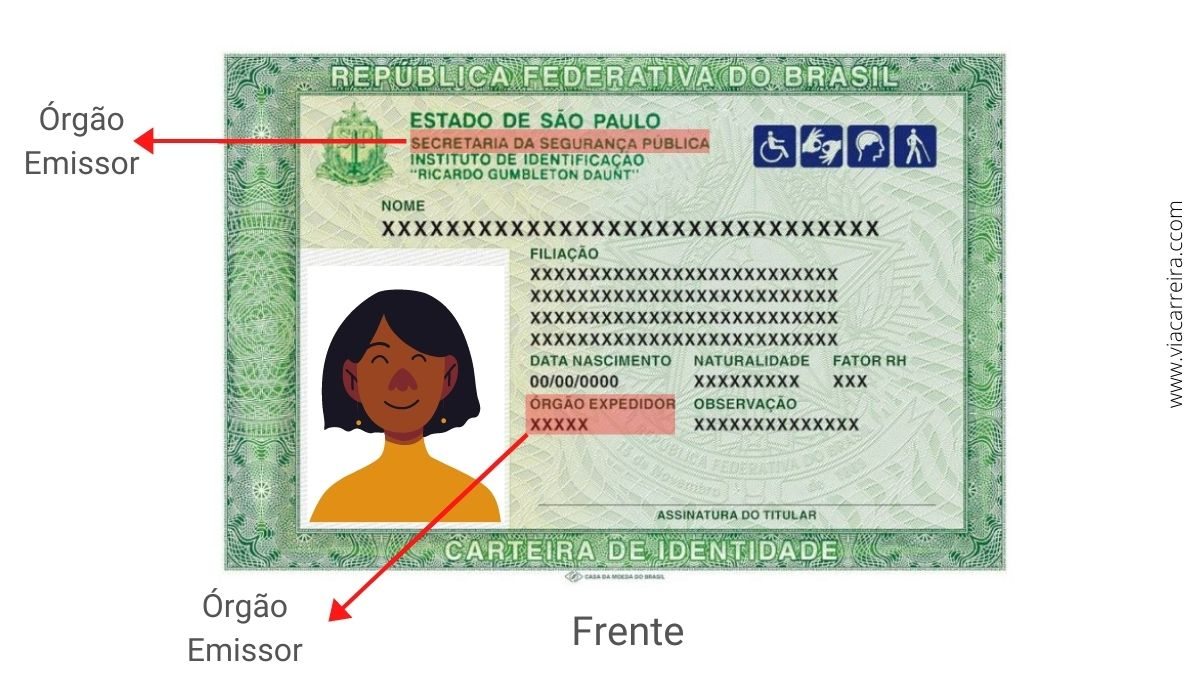
Como identificar e utilizar o orgão emissor do documento na prática
Muitas vezes, ao gerar um documento fiscal ou preencher uma planilha de controle, a pessoa trava em um único campo que parece insignificante, mas que pode paralisar toda a tributação: o orgão emissor do documento. A dificuldade não é entender o conceito de forma teórica. O problema é que, dependendo do estado, da modalidade de transporte, da natureza do produto ou do tipo de NF-e, esse campo muda de regra, às vezes sem aviso prévio. O órgão emissor do documento corresponde à entidade da administração pública que autoriza a geração, controle ou registro do documento fiscal em questão. No Brasil, isso envolve principalmente a Receita Federal, as Secretarias Estaduais de Fazenda, os Departamentos Provinciais e, em alguns casos, órgãos municipais reguladores. A escolha correta desse campo determina qual norma legal se aplica, qual alíquota será usada e se o documento será aceito pelo destinatário ou pela SEFAZ de destino. Na Nota Fiscal Eletrônica (NF-e), por exemplo, o campo emit/CNPJ ou emit/CPF está atrelado ao código da SEFAZ autorizadora. Isso não é apenas burocracia. É a base para o processo de validação cruzada entre emissão e fiscalização. Um erro nesse campo resulta em rejeição imediata do documento, geralmente com a mensagem "CNPJ emitente inválido" ou "SEFAZ de autorização divergente".
Como funciona o sistema de identificação na prática
O sistema brasileiro de fiscalização fiscal opera sobre três esferas: federal, estadual e, em alguns municípios, municipal. A NF-e, por exemplo, é regulamentada pelo Convênio ICMS 143/2015 e suas atualizações posteriores. Cada estado tem sua própria tabela de códigos de SEFAZ e condições específicas de aceitação. A regra geral é simples, mas as exceções são tão numerosas que acabam sendo a regra. Estados com particularidades relevantes:
- São Paulo: utiliza o código SEFAZ 351, mas impõe regras específicas para operações interestaduais com mercadorias isentas ou diferenciadas.
- Rio de Janeiro: código 331, com exigências próprias para documentos de combustíveis e bebidas alcoólicas.
- Minas Gerais: código 311, com tabela própria de ST (substituição tributária) que afeta diretamente a validade fiscal.
- Amazonas: código 351, mas com regime especial da Zona Franca que exige atenção redobrada.
A maioria dos sistemas corporativos não lida bem com essas nuances. O resultado é que documentos são gerados corretamente, mas rejeitados pela SEFAZ de destino porque o código do órgão emissor não corresponde à realidade operacional da operação. No final de 2023, estava ajudando uma empresa de logística do interior de São Paulo a migrar seu sistema de emissão de notas. A SEFAZ de destino (RJ) estava rejeitando sistematicamente as NF-e de transporte de produtos alimentícios. O erro persistia mesmo após ajustes técnicos no layout XML. A causa raiz foi mais simples do que parecia: o código do órgão emissor estava como 351 (São Paulo), mas a empresa tinha cadastro ativo como contribuinte do ICMS-ST no RJ, o que exigia código 331 no campo apropriado. A solução envolvia duas etapas. Primeiro, fizemos uma alteração no cadastro da empresa junto à SEFAZ-RJ para regularizar a situação de contribuinte. Segundo, ajustamos o mapeamento no sistema de emissão para usar o código correto do órgão emissor baseado na origem e destino da operação, não apenas no CNPJ da tomadora. Isso reduziu a taxa de rejeição de cerca de 40% para menos de 2% em duas semanas.
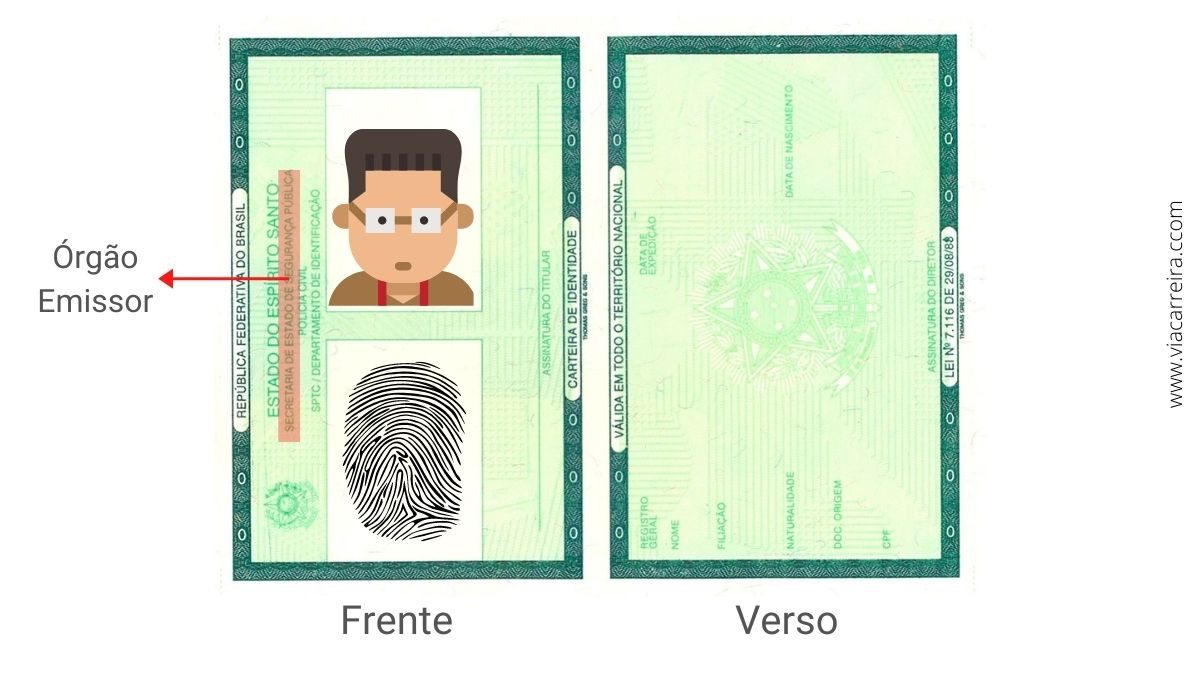
Limitações e cenários onde o sistema falha completamente
O sistema brasileiro de identificação do órgão emissor do documento não é perfeito. Existem cenários em que ele falha de forma estrutural: Operações com isenção total: quando o documento é gerado para operação isenta de ICMS, o código do órgão emissor pode não corresponder exatamente ao esperado pela SEFAZ de destino. A interpretação é subjetiva e depende do analista fiscal responsável pela análise. Microempreendedores Individuais (MEI): embora o MEI tenha regime simplificado, a NF-e gerada por um MEI ainda precisa seguir as regras do estado de domicílio. Muitos sistemas ignoram essa nuance, resultando em inconsistências frequentes.
Transporte interestadual de cargas própria: quando a própria transportadora emite a NF-e do serviço de transporte, o código do órgão emissor deve corresponder ao estado da sede do transportador, não ao da carga. Isso gera confusão constante em sistemas mal configurados. Se o seu caso envolve alguma dessas situações, considere buscar alternativas como a consulta direta à SEFAZ do estado de destino ou o uso de consultoria especializada antes de automatizar a emissão em larga escala.
Tabela de referência rápida por estado
Para facilitar a consulta prática, segue uma tabela básica dos principais estados e seus códigos de SEFAZ relacionados ao órgão emissor do documento: O órgão emissor do documento não é apenas um campo técnico a ser preenchido. Ele representa a intersecção entre a legislação vigente e a realidade operacional da empresa. Um entendimento superficial leva a erros que podem ser corrigidos com tempo, esforço e, às vezes, multas. Um entendimento profundo permite evitar retrabalho, otimizar processos e garantir a conformidade fiscal de forma sustentável. A recomendação prática é simples: sempre valide o código do órgão emissor antes de gerar lote de NF-e, especialmente quando houver mudança de estado de destino ou alteração cadastral. Se o sistema não permitir validação automática, faça uma consulta manual junto à SEFAZ relevante ou contrate consultoria especializada. O custo inicial é menor do que o custo de retrabalho posterior.

Documentos fiscais são a espinha dorsal da operação comercial no Brasil. Trate o campo do órgão emissor do documento com a mesma atenção que você dá ao valor, ao CNPJ e à finalidade da operação. O restante seguirá naturalmente.
Galeria
-

O Que Orgo Emissor Do Documento De Identidade -
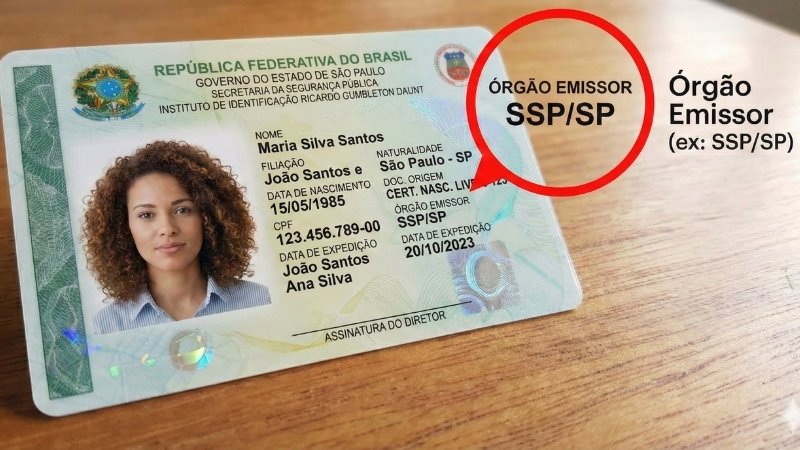
Onde Encontrar Órgão Emissor: RH, CNH, Passaporte e Mais -
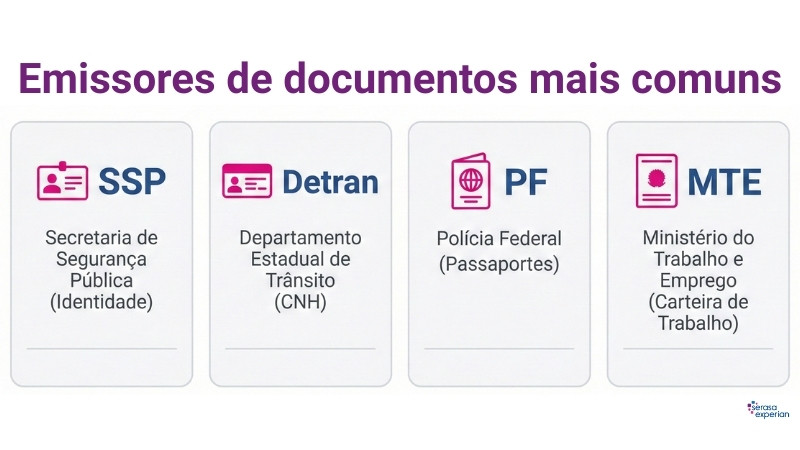
Onde Encontrar Órgão Emissor: RH, CNH, Passaporte e Mais
