Os Lucros Que Nao Foram Distribuidos Pela Empresa Aos Acionistas

O que são e como funcionam na prática
Lucros que não foram distribuídos pela empresa aos acionistas compõem o que a contabilidade chama de lucro retido ou lucro acumulado. É o dinheiro que a companhia gera no ano-calendário, subtrai impostos, depreciação, amortizações e outras partidas obrigatórias, e decide não repassar sob a forma de dividendos. O valor fica no balcão como parte do patrimônio líquido. Isso parece simples até você ter que explicar para o conselho por que a distribuição foi suspensa num ano em que a empresa teve lucro operacional positivo. A primeira lição que todo contador ou analista aprende no chão de fábrica é que o conceito existe, mas a execução depende inteiramente da interpretação da ata de deliberação e do enquadramento fiscal vigente no período.
Entendendo os lucros que nao foram distribuidos pela empresa aos acionistas
No Brasil, a estrutura básica aparece na demonstração de valor adicionado, no balanço patrimonial e, acima de tudo, na tabela de lucros e prejuízos acumulados. A conta que você vai encontrar rodando no grupo do patrimônio líquido é chamada, via de regra, de Lucros Acumulados. Dentro dela ficam as reservas legal, de contingência, Estatutária e Reserva de Lucros a Realizar. Cada uma tem uma função específica e, o que a maioria não entende de cara, nenhuma delas é automaticamente distribuívél como dividendo sem a devida deliberação. A parte mais crítica é a diferença entre lucro contábil e lucro distribuíível. O lucro contábil é o resultado Líquido do Exercício, aquele que some no DRE. O lucro distribuível exige, antes de qualquer pagamento, a constituição obrigatória da reserva legal igual a cinco por cento do lucro líquido, até atingir vinte por cento do capital social. Depois, você olha a lei societária, o artigo 202 da Lei 6.404, e constata que só entram na base de cálculo dos dividendos os lucros realizados e as reservas que o estatuto ou a ata permitam. Reserva de lucros a realizar, por exemplo, não é passível de distribuição. Reserva legal, também não. Só a parte nua e crua do lucro do exercício que for deliberada pelo órgão competente. Eu já vi empresário cobrar dividendos sobre o saldo da conta de Lucros Acumulados como se aquele número fosse dinheiro vivo disponível para pagamento. O resultado nunca é bom. Você acaba precisando refazer a planilha de distribuição, pedir uma ata suplementar e, às vezes, justificar a irregularidade perante o fisco. A dor de cabeça extra custa tempo e, em empresas de pequeno e médio porte, muitas vezes gasta horas a mais na apuração do imposto de renda da pessoa jurídica porque o lançamento correto foi feito na guia errada.
Como calcular o montante efetivamente não distribuído
O ponto de partida é o resultado do exercício. A partir dele, você desce as rubricas obrigatórias. Primeiro, a reserva legal. Segundo, eventuais reservas estatutárias que o contrato social ou o regulamento da assembleia exigirem. Terceiro, compensação de prejuízos fiscais e contábeis de exercícios anteriores, se houver saldo negativo para compensar. O que sobrar é o lucro potencialmente distribuível. Dentro desse lucro potencial, a diretoria ou o conselho de administração, conforme o caso, delibera sobre o percentual a ser pago. O percentual deliberado é que vira obrigação. O remanescente permanece na conta de Lucros Acumulados e compõe exatamente o grupo de lucros que nao foram distribuidos pela empresa aos acionistas. Ele transita de um exercício para o seguinte, eventualmente sendo destinado a novas reservas ou usado para cobrir prejuízos futuros. A parte que a maioria dos manuais não detalha com clareza é a interseção entre o lucro contábil e a base de cálculo do IRPJ e da CSLL. Na verdade dos fatos, o lucro para fins de distribuição pode divergir do lucro para fins fiscais. Se a empresa optou pelo Lucro Real, as adições e exclusões da apuração do IRPJ e da CSLL alteram o resultado tributável, mas não alteram diretamente o lucro contábil distribuível, salvo quando há prejuízo fiscal que ainda precisa ser compensado. Nesse caso, você não pode distribuir o montante que está comprometido com a compensação de perda, sob risco de configuraçãode distrbuição ilegal de capital.

Um exemplo prático. Digamos que o resultado do exercício seja de R$2.000.000,00. A reserva legal fica em R$100.000,00. Há um saldo de prejuízo fiscal a compensar de R$300.000,00. O conselho delibera pagar R$800.000,00 em dividendos. O que sobra é R$800.000,00. Desse saldo, R$300.000,00 ficam retidos para cobrir o prejuízo fiscal e R$500.000,00 permanecem como lucro acumulado não distribuído. Esse R$500.000,00 é o número que vai aparecer no balancete da seguinte maneira.
O passo a passo operacional que funciona
A rotina começa com a preparação das demonstrações contábeis fechadas. Você confere se todas as escrituras foram transpassadas, se as conciliações bancárias estão em dia e se não há pendência de provisão trabalhista ou tributária não lançada. Qualquer lacuna aqui distorce o lucro líquido e, consequentemente, toda a cadeia subsequente. Em seguida, você calcula a reserva legal. Soma o saldo anterior, se houver, e verifica o limite de vinte por cento do capital social. Se o capital social for R$3.000.000,00, o teto da reserva legal é R$600.000,00. Se o saldo já estiver acima disso, a constituição para o exercício corrente simplesmente não ocorre, e o lucro líquido flui direto para a análise de distribuição. O próximo passo é a análise de reservas estatutárias. O contrato social pode prever a formação de reserva de investimento, reserva para ampliação de capacidade, reserva de garantia. Cada uma dessas exigirá deliberação própria. Se o estatuto for silencioso, não existe obrigação, mas a diretoria pode, por ata, criar uma reserva interna. O importante é documentar. Sem ata, o auditor auditá o fluxo como mera movimentação de conta patronímica e, em auditorias rigorosas, isso gera ajuste.
Depois vem a verificação de prejuízos acumulados. Você puxa o demonstrativo de lucros e prejuízos acumulados dos exercícios anteriores, comprova saldos negativos e confronta com a capacidade de compensação fiscal. Prejuízo contábil não se confunde com prejuízo fiscal. O primeiro é registrado na contabilidade. O segundo nasce da legislação do IRPJ e da CSLL e segue regras próprias de compensação, como o limite de trinta por cento do lucro tributável por período. Distribuir sobre prejuízo fiscal ainda não compensado é, na prática, uma distribução indevida de capital. Com tudo isso em mãos, você elabora o minuta de deliberação. Ela precisa conter, de forma inequívoca, o valor a distribuir, a fonte de onde o dinheiro sai, a data de referência para aferição do direito dos acionistas, o calendário de pagamento e o enquadramento fiscal dos valores. A Assembleia Geral, ou a reunião do Conselho de Administração quando autorizado pelo estatuto, delibera e homologa. A ata é registrada na Junta Comercial e, se a empresa for de capital aberto, publicada no formulário de referência e nos canais da CVM. Finalmente, o pagamento. No Brasil, os dividendos são isentos de imposto de renda para a pessoa física, salvo em situações muito específicas que não cabem aqui. Para a pessoa jurídica, também há imunidade, desde que observado o regime tributário. O operador precisa apenas garantir que o lançamento contábil use a conta correta. O débito vai para Distribuição de Dividendos a Pagar e o crédito, para o banco ou para a conta de terceiros, conforme o fluxo de caixa da empresa.

O que costuma dar errado e como eu resolvi uma vez
O erro mais frequente que eu vejo nas empresas que consulto é a confusão entre lucro acumulado e disponibilidade financeira. A empresa tem R$10 milhões em Lucros Acumulados no patrimônio líquido, mas esses R$10 milhões estão injetados em imobilizado, em estoque ou em duplicatas a receber. Se a diretoria deliberar dividendos e a conta bancária tiver R$500.000,00, o pagamento integral gera descoberto ou dependência de captação. Eu já precisei refazer a deliberação porque o conselho havia aprovado R$2 milhões considerando o saldo contábil como se fosse efeito. A solução foi apresentar um plano de fluxo de caixa projetado para trinta dias, demonstrar as entradas previstas de clientes e, com base nisso, reduz a deliberação para um valor compatível com a disponibilidade real. O custo foi uma assembleia suplementar e meia semana de retrabalho nos comunicados aos acionistas. Outro ponto que ninguém gosta de ouvir é a questão da reserva de lucros a realizar. Ela surge quando a empresa opera no regime de competência e reconhece receita anticipada ou quando há ganhos de reavaliação de ativos que ainda não se concretizaram em dinheiro. Essa reserva fica travada. Eu já vi analista tentar incluir esse saldo na base de cálculo dos dividendos porque a conta estava no grupo do patrimônio líquido. O fisco, naturalmente, questionou. A saída foi separar explicitamente a reserva no Demonstrativo do Valor Adicionado e na nota explicativa, mostrando que o montante não era realizável e, portanto, fora da alçada distributiva. Quando a realocação foi feita corretamente, o ajustamento contábil levou cerca de duas horas, e a impugnação do fisco foi retirada no mesmo dia.
Pegadinhas avançadas que começam a aparecer nos anos seguintes
Uma coisa que quem está de fora raramente antecipaa é o efeito do reinvestimento automático dos lucros retidos sobre a estrutura de capital. Lucros que não foram distribuídos pela empresa aos acionistas não ficam parados. Eles financiam expansão, abonam passivos, recompram ações ou alimentam divisões de pesquisa. Cada uso alternativo tem repercussão contábil diferente. Se você usou lucro retido para adquirir um equipamento, a depreciação futura reduzirá o lucro de exercícios venideros e, portanto, a base de distribuição dos anos seguintes. Ignorar esse efeito leva a uma superestimativa sistemática do lucro disponível. Outro aspecto delicado diz respeito ao tratamento de grupos de controle com múltiplas subsidiárias. Em consolidação, o lucro retido do grupo pode parecer alto, mas parte dele está preso em subsidiárias que não podem transferir para a controladora sem violar restrições contratuais ou legais do país onde operam. Eu já lidiei com um caso em que a controladora brasileira tinha lucro consolidado expressivo, porém as reservas das filiais nos Estados Unidos estavam condicionadas a exigências regulatórias locais que impediam o remessa imediata. A solução foi mapear cada jurisdição, quantificar o bloqueio real e declarar explicitamente no balcete que certa parcela dos lucros acumulados estava indisponível para distribuição até que as restrições fossem removidas. Isso evita que o acionista minoritário interprete mal o número e reclame de retenção indevida. Existe ainda a armadilha da reabertura de exercícios. Em algumas circunstâncias, uma retificação contábil subsequente a um encerramento de ano-base pode alterar o lucro consolidado e, com ele, a deliberação já tomada. Se o valor retificado for superior ao distribuído, você precisa decidir se devolve o excesso ou se registra um ajustamento no patrimônio líquido. Eu prefiro devolução quando o valor é relevante, porque o risco de questionamento fiscal e de ação coletiva dos acionistas aumenta exponencialmente. A devolução, contudo, exige nova deliberação e novo fluxo de pagamento reverso, o que consome tempo e gera custo operacional. Na maioria das vezes, o ajuste contábil simples basta quando o desvio é pequeno, abaixo de dois por cento do lucro distribuído, mas é preciso avaliar caso a caso.
Ferramentas e documentos de apoio
Não existe um download mágico que resolva tudo, mas há uma planilha operacional que eu recomendo construir e manter padronizada. Ela deve conter, pelo menos, as abas de Resultado do Exercício, Reserva Legal, Prejuízos a Compensar, Reserva Estatutária, Deliberação de Dividendos, Fluxo de Caixa Projetado e Conciliação com Patrimônio Líquido. Quando a planilha é bem estruturada, o fechamento anual de lucros não distribuídos leva, via de regra, de quarenta minutos a uma hora e meia, dependendo do volume de movimentações e da maturidade dos controles internos. Sem a planilha, o processo pode consumir dois dias úteis inteiros apenas para identificar a origem dos números. Documentos indispensáveis são a ata da assembleia ou do conselho, o comprovante de registro na Junta Comercial, o extrato bancário da data do pagamento e a nota explicativa correspondente ao demonstrativo de lucros acumulados. Se a empresa for de capital aberto, acrescente o envio à CVM e a publicação no site oficial. Quanto à consulta de legislação, a Lei 6.404/1976, o Decreto-Lei 1.598/1977 e a Instrução Normativa RFB nº 2.119/2022 são as referências diretas. A norma contábil brasileira, o NBC TG 26, define a apresentação das rubricas no patrimônio líquido. Todas essas fontes estão disponíveis gratuitamente nos sites dos órgãos competentes.

Resumo objetivo para o dia a dia
Lucros que não foram distribuídos pela empresa aos acionistas são, em termos práticos, o saldo remanescente após a constituição das reservas obrigatórias e facativas, a compensação de prejuízos e a deliberação formal do pagamento de dividendos. O número aparece na conta de Lucros Acumulados e transita de exercício para exercício até ser aplicado em reservas futuras, compensação de prejuízos ou pagamento. A responsabilidade de calcular, deliberar e registrar corretamente recai sobre a contabilidade e o órgão gestor, com supervisão do conselho ou da assembleia. Quando a operação é feita com a devida separação entre lucro contábil, lucro distribuível e disponibilidade financeira, o risco de irregularidade cai drasticamente. Quando se pula etapas ou se confunde saldo de patrimônio com caixa, o retrabalho e o desgaste com fisco e acionistas surgem quase inevitavelmente. Se você precisa material de trabalho, a planilha operacional padrão que menciono pode ser construída a partir de uma template básica em qualquer ferramenta de Planilhas, e eu recomendo que você salve uma versão controlada por versão, porque a rastreabilidade dos cálculos é tão importante quanto o resultado final. O tempo gasto nesse controle inicial costuma economizar horas de ajuste posterior, especialmente em empresas que passam por reformas societárias ou auditorias externas frequentes.
Galeria
-
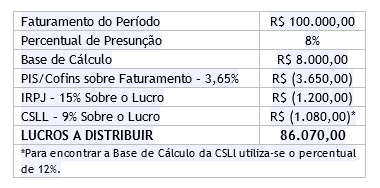
Lucros ou Dividendos distribuídos aos sócios -
Distribuição de Lucros: Quando é Permitida e Quando não? Entenda as Regras
