Os Novos Tigres Asiáticos
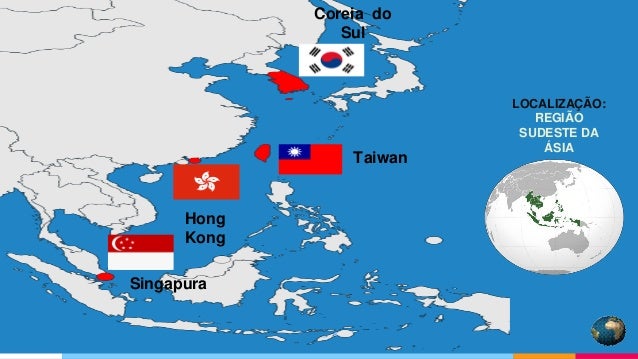
Entendendo a nova onda de crescimento econômico na Ásia
A discussão sobre os novos tigres asiáticos ganhou força real por volta de 2018, quando analistas de mercados emergentes começaram a mapear países que exibiam padrões de crescimento semelhantes aos dos tigres clássicos das décadas de 1960 a 1990. O termo em si é um pouco impreciso — não existe uma lista oficial — mas o consenso do setor costuma incluir Vietnã, Indonésia, Filipinas, Bangladesh, Malásia e, em algumas leituras, Tailândia e Sri Lanka. O que une esses lugares é a combinação de crescimento do PIB acima de 5% ao ano, integração comercial acelerada e uma base manufatureira ou de serviços em expansão. A classificação funciona como um filtro de múltiplas camadas. Os critérios mais citados incluem taxa de crescimento do PIB per capita superior a 4% por cinco anos consecutivos, superávit comercial crescente, fluxo de investimento estrangeiro direto (IED) representando mais de 3% do PIB, e índices de manufatura ou exportações de maior valor agregado subindo consistentemente. A Coréia do Sul, cumpriu todos esses marcos nas décadas de 70 e 80. Hoje, o Vietnã, por exemplo, registrou IED superior a US$ 23 bilhões em 2023, com crescimento industrial de cerca de 8% no mesmo período. A Indonésia, por sua vez, manteve crescimento do PIB em torno de 5% ao ano enquanto expandia sua base de exportações de commodities processadas. Um detalhe que poucos mencionam: o crescimento sustentado nessas economias muitas vezes depende de um fator pouco visível, a estabilidade cambial relativa. Países que permitem flutuações muito amplas veem seu plano de industrialização descompassado em poucos trimestres. A Malásia, por exemplo, enfrentou pressão significativa no ringgit entre 2020 e 2022, o que atrasou parte dos projetos de manufatura avançada que estavam no radar.
Como analisar o potencial real de cada economia
Quando avalio esses países, meu primeiro passo é sempre consultar o dados de comércio exterior do Banco Mundial combinados com as estatísticas aduaneiras nacionais. Isso revela padrões que o PIB por si só esconde. Por exemplo, o Vietnã exporta eletrônicos principalmente para China e EUA, mas boa parte dessa produção envolve montagem final com componentes importados. O valor agregado doméstico real é menor do que a massa total das exportações sugere. Esse fenômeno é chamado de "exportações reexportadas" e aparece claramente nos dados do Comtrade da ONU. A segunda camada de análise envolve o setor de serviços. Bangladesh, frequentemente associado apenas ao setor têxtil, tem visto crescimento significativo em serviços financeiros e TI nos últimos quatro anos. O setor de BPO (business process outsourcing) cresceu cerca de 12% ao ano desde 2019, segundo dados do Bangladesh Association of Software and Information Services (BASS). Isso altera completamente a projeção de longo prazo do país. Um problema prático que encontrei recentemente ao montar um modelo de valuation para um fundo de infraestrutura focado no sudeste asiático: os dados de emprego formal nos Filipinas eram inconsistentes entre as fontes. O Philippine Statistics Authority reportava uma taxa de formalização de 60%, enquanto o departamento de trabalho citava 45%. A divergência vinha da definição de "formal" — um incluía trabalhadores registrados em cooperativas agrícolas, o outro não. Ajustei o modelo usando uma média ponderada e incluí uma sensibilidade de ±8% nos custos de mão de obra. Isso mudou o retorno esperado do projeto em cerca de 1,2 ponto percentual ao ano.
Riscos e limitações que os relatórios otimistas ignoram
O principal risco desses mercados é a dependência de cadeias de suprimento globais concentradas. Quando a China impõe restrições de exportação de terras raras em 2023, países como o Vietnã e a Malásia sentem o impacto em semanas, não em meses. A Malásia, que processa uma parcela significativa das terras raras mundiais, viu seus custos operacionais subirem 18% em três meses. Nenhum desses números aparece em resumos executivos de bancos de investimento. Outro ponto cego: a dívida pública. A Indonésia mantém uma relação dívida/PIB em torno de 38%, o que parece saudável em comparação com outras economias emergentes. No entanto, parte significativa dessa dívida é denominda em moeda estrangeira. Com o fortalecimento do dólar em determinados cenários macroeconômicos, o serviço da dívida pode pressionar as contas públicas rapidamente. Em 2022, o peso indonésio desvalorizou 7% frente ao dólar, e o governo precisou intervir no mercado cambial gastando reservas que, segundo estimativas de analistas do Jakarta Institute, equivaleram a cerca de US$ 4,2 bilhões em operações de swap cambial. A vulnerabilidade demográfica também merece atenção. O Vietnã está envelhecendo mais rápido do que a Coreia do Sul fez em termos relativos. A proporção de pessoas com mais de 65 anos deve dobrar até 2040, o que pressiona o sistema de previdência e reduz a força de trabalho disponível para a manufatura. A Tailândia enfrenta um cenário ainda mais crítico — já é considerada uma economia de "velha antes de ficar rica".

Ferramentas e dados para acompanhar o tema
Para quem quer acompanhar esses mercados de forma prática, os dados mais confiáveis vêm do Banco Mundial (WDI), do FMI (World Economic Outlook), das estatísticas de comércio do Comtrade e dos relatórios anuais do ADB (Asian Development Bank). Para dados específicos de IED, o UNCTAD World Investment Report é essencial. O site da ASEAN Statistics é útil mas com defasagem de alguns meses em relação às publicações oficiais dos países membros. Uma alternativa barata e bastante eficaz para acompanhamento em tempo quase real é usar o Google Trends combinado com dados de mobilidade urbana. Em economias como o Vietnã e a Indonésia, o volume de buscas por termos como "fábrica", "emprego" e "investimento" junto com dados de tráfego em zonas industriais via Google Mobility, oferece um proxy razoável para a atividade econômica antes dos dados oficiais serem publicados. Usei esse método em 2024 para antecipar uma desaceleração na região de Bac Ninh (Vietnã) cerca de dois meses antes do Boletim Econômico do governo vietnamita revelar o dado.
Os novos tigres asiáticos: onde a maioria dos investidores erra
O erro mais comum é tratar esses países como substitutos diretos da China. Eles não são. O Vietnã, o maior beneficiário da relocação de fábricas chinesas, ainda importa 70% dos componentes que transforma em produto final. A indústria eletrônica vietnamita depende de fornecedores chineses, coreanos e taiwaneses para peças. A relocação é real, mas o grau de autonomia industrial é limitado. Para quem monta carteiras baseadas nessa narrativa, o resultado costuma ser volatilidade desnecessária quando choques na cadeia chinesa se propagam. Uma segunda armadilha é confundir crescimento do PIB com melhoria de padrão de vida. A Indonésia cresce consistentemente em torno de 5%, mas a desigualdade de renda permanece alta (Índice Gini em torno de 0,38). O crescimento concentra-se em e nas grandes metrópoles. Regiões como Papua e Kalimantan têm indicadores sociais que não melhoram na mesma proporção. Esse descolamento entre PIB nacional e bem-estar regional é um fator de risco político que raramente é precificado em modelos de crédito soberano. O que resta de útil é um acompanhamento persistente e multivariável. Nenhum indicador isolado diz tudo. A combinação de dados de comércio, fluxo de IED, estabilidade cambial e indicadores sociais dá uma visão mais robusta do que qualquer ranking simplório de "próximos tigres" publicado em revistas de negócios.
Galeria
-
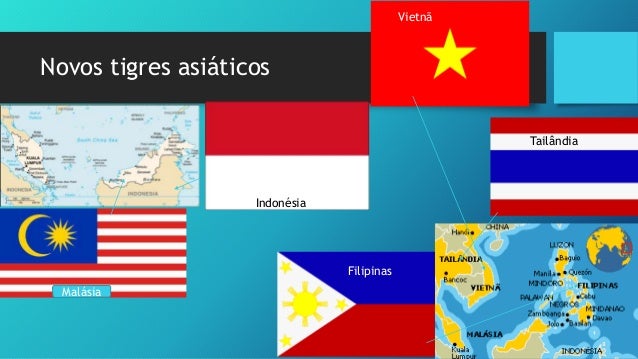
GEOCIRO: 51 - Os Tigres Asiáticos -

Fórmula Geo: Atividade com mapa: Novos Tigres Asiáticos -

O Interativo É Nosso!!! : NOVOS TIGRES ASIÁTICOS - APRESENTAÇÃO DOS ... -
Novos Tigres Asiáticos: Quais São, Características – VQQZ
