Os Princípios Estruturantes Da Responsabilidade Social Corporativa
O que acontece quando você tenta implementar algo que todo mundo fala mas ninguém realmente domina
Responsabilidade social corporativa deixou de ser um documento de marketing há anos. Hoje é uma exigência regulatória em muitos mercados, e a maior confusão que vejo nas empresas é tratar os princípios estruturantes como uma lista de desejos em vez de um sistema operacional. A maioria dos relatórios que chegam na minha mesa tem números bonitos e zero evidência de implementação real. Não é falta de boa vontade. É falta de estrutura. Vou começar pelo que não funciona, porque isso é mais útil do que qualquer definição de manual. A maioria das empresas começa pelo relatório. Começam pela comunicação antes de ter governança. Isso produz documentos bonitos que não sustentam nada. O caminho certo é mais chato e começa por três pilares que se apoiam mutuamente: governança, materialidade e integração operacional. Sem os três, o resto é cosmético. O primeiro pilar é governança. Isso significa ter uma estrutura clara de quem decide, quem executa e quem presta contas. Muitas empresas têm um comitê de sustentabilidade que se reúne duas vezes por ano e assina atas que ninguém lê. Funciona melhor quando o tema entra na pauta executiva mensal com indicadores que afetam bônus e promotions. Já vi uma multinacional de bens de consumo onde o diretor de operações só priorizou redução de desperdício quando o KPI de ESG passou a compor 20% do bônus anual dele. A mudança nos índices de resíduos foi mensurável em quatro meses. A mudança sem esse gancho permaneceu no papel.
O segundo pilar é a avaliação de materialidade. Não é apenas uma pesquisa com stakeholders para preencher uma matriz colorida. Materialidade significativa é aquela que impacta valor de negócio e impacto socioambiental. O padrão GRI exige as duas dimensões. O problema é que a maioria das empresas mapeia apenas o que é confortável medir. Isso gera viés de facilidade, não de relevância. Num setor agrícola, por exemplo, o uso da água local é material por impacto e por risco regulatório. Em tecnologia, a privacidade de dados e a cadeia de suprimentos de minerais conflitantes são materiais por exposição financeira e reputacional. Saber a diferença entre "é importante" e "é material" separa um relatório sólido de um que desmorona sob due diligence. O terceiro pilar é a integração operacional. Aqui é onde a coisa fica séria. Princípios estruturantes sem cascata para processos operacionais viram declaração vazia. Isso significa que políticas de direitos humanos,Due Diligence ambiental e práticas trabalhistas precisam entrar em contratos, auditorias de fornecedor, processos de compras e métricas de desempenho de equipe. A norma ISO 26000 traz diretrizes úteis nesse sentido, mas ela é voluntária e muita gente usa como checklist em vez de guia de implementação. A norma SASB, por sua vez, é mais orientada por setor e foca em questões financeiramente relevantes, o que ajuda bastante quando você precisa traduzir sustentabilidade para a linguagem do conselho e do investors relations. Tenho um caso específico que ilustra bem a dificuldade operacional. Trabalhei com uma empresa de varejo que precisava mapear a origem de algodão em toda a cadeia, do fornecedor de terceiro nível até a fazenda. A norma da OCDE para due diligence em cadeias de suprimento pede exatamente isso: identificar riscos, preveni-los, mitigá-los e prestar contas. Na prática, o fornecedor direto fornecia certificados, mas esses certificados vinham de cooperativas que, por sua vez, compravam de produtores não auditados. A certificação Soils Association e o BGCI apareciam nos documentos e não garantiam rastreabilidade real. A solução que funcionou foi combinar três coisas: exigência de geolocalização das fazendas fornecedoras, auditorias surpresa feitas por terceiros independentes e, o mais importante, um contrato com penalidade clara de descumprimento que gerava suspensão automática de pedidos. Isso cortou o risco de trabalho infantil e uso irregular de pesticidas em cerca de 70% em dois anos, segundo dados internos da empresa. A ideia central aqui é que princípio sem mechanismo de enforcement é apenas intenção.
Vamos falar dos quatro princípios clássicos que aparecem em praticamente toda referência, mas com nuances que poucos entendem direito. O primeiro é a responsabilidade. Não é a mesma coisa que ética empresarial. Responsabilidade implica prestação de contas sobre impactos, inclusive negativos. Uma empresa pode ser ética nos procedimentos internos e ainda assim ser responsável por danos na comunidade onde opera. A diferença é sutil mas fundamental para a construção de indicadores. O segundo princípio é a transparência. Transparência não é publicar tudo. É publicar o que é material e relevante, com dados verificáveis. Dados não auditados têm valor limitado. Um relatório que afirma "reduzimos 30% das emissões" sem método de cálculo, escopo e ano base é praticamente inútil para qualquer avaliador externo. O Framework do GRI exige que você declare quais padrões usou, quais itens foram excluídos e por quê. Isso parece burocrático. É exatamente essa aparente burocracia que dá credibilidade ao documento. O terceiro princípio é a participação dos stakeholders. Stakeholder não é qualquer pessoa que ouve sua marca. É qualquer grupo ou indivíduo afetado por suas operações ou capaz de afetá-las. Comunidades locais, trabalhadores terceirizados, fornecedores, ONGs, órgãos reguladores. O problema prático é que empresas costumam mapear stakeholders por nível de poder, ignorando o nível de legitimidade e urgência. Uma comunidade marginalizada pode ter baixo poder político imediato mas alto risco de conflito futuro. Tratá-la como stakeholder secundário é arriscado. Já vi casos em que a falta de consulta prévia a comunidades indígenas resultou em paralisação de obra e perda de licença social para operar, algo que nenhum relatório anual bonitinho resgata.

O quarto princípio é a visão de longo prazo. Sustentabilidade não se mede em trimestres. Ciclos de investimento em energia renovável, reforma agrária, capacitação de comunidades e recuperação de áreas degradadas operam em horizontes de cinco a vinte anos. Métricas trimestrais criam distorção porque incentivam resultados de curto prazo que podem comprometer o longo prazo. O paradoxo é que investidores também pedem métricas anuais. A saída é usar lead indicators, não apenas lag indicators. Por exemplo, em vez de medir apenas toneladas de CO2 reduzidas, medir também o percentual de contratos com fornecedores que passaram por avaliação de due diligence socioambiental no último ano. Isso mostra movimento na direção certa, mesmo que o resultado final ainda esteja se formando. Agora vou dizer algo que não é confortante: esses princípios falham quando aplicados de forma isolada. Governança sem materialidade gera estruturas que resolvem problemas errados. Materialidade sem integração operacional vira exercício acadêmico. Integração operacional sem governança não tem autoridade para mudar comportamentos. E tudo sem participação genuína de stakeholders vira teatro. A interdependência é o que torna o tema difícil. Você não consegue melhorar um pilar isoladamente sem afetar os outros. Um ponto que raramente mencionam é a diferença entre conformidade e excelência. Conformidade significa cumprir regulamentações mínimas. É o piso, não o teto. A União Europeia vem avançando com a Diretiva de Due Diligence e a CSRD, que exigem muito mais do que o mínimo. Empresas que tratam conformidade como objetivo máximo ficam para trás rapidamente. Já ouvi diretores de compliance reclamarem que "não temos recursos para ir além do obrigatório". O problema é que o obrigatório está subindo e rápido. Se sua estratégia é fazer apenas o necessário, você está nadando contra a maré.
Outra armadilha comum é a sobrevalorização de certificações como finalidade em si mesmas. Selos bonitos no site não substituem sistemas de gestão. Uma certificação pode abrir portas comerciais, mas não garante impacto real. O que importa é se o sistema por trás do selo é robusto, auditável e continuously improving. Um programa de melhoria contínua documentado com metas anuais, auditorias internas e revisão pela direção vale mais do que qualquer certificação adquirida sem mudança operacional por trás. Se você está começando do zero, a ordem prática é diferente do que a teoria sugere. A teoria diz: governança, materialidade, integração. Na prática, comece pela materialidade. Identifique corretamente quais temas realmente importam para seu negócio e para seus stakeholders. Isso direciona onde a governança deve ser fortalecida e onde a integração operacional deve focar. Tentar governar tudo é governar nada. Temas materiais direcionam esforço e dinheiro para onde realmente gera diferença. Uma ferramenta útil é a análise de triple materiality, que combina materialidade financeira, de impacto e de parte interessada. O European Sustainability Reporting Standards usa esse conceito. Aplicar isso no contexto brasileiro exige adaptação, mas o princípio é valido: questione cada tema material sob três ângulos antes de decidir priorizá-lo. Isso reduz significativamente o risco de escolher temas por modismo em vez de relevância real.
Documentos de referência que considere essenciais são o GRI Standards, o SASB Industry Standards, a ISO 26000 e as diretrizes da OCDE para Due Diligence em cadeias responsibility supply chains. Cada um tem foco diferente. GRI para disclosure ampliado. SASB para questões financeiramente materiais por setor. ISO 26000 para orientação sobre responsabilidade social. OCDE para due diligence em cadeias de risco. Usar os quatro de forma complementar é mais eficiente do que depender de um único framework. Um obstáculo recorrente é a qualidade dos dados. Coletar dados de responsabilidade social é caro e demorado. Setores com cadeias longas e fragmentadas, como alimentício e têxtil, enfrentam o maior desafio. A solução prática envolve dividir a coleta em fases. Comece com dados primários dos fornecedores de primeiro nível, depois expanda para segundo e terceiro conforme capacidade. Simultaneamente, invista em padronização de formulários e em ferramentas digitais que reduzam o tempo de coleta. Processos manuais em planilhas costumam levar semanas por fornecedor. Ferramentas digitais bem implementadas podem reduzir para dias. Não vou encerrar com recomendações motivacionais. A maioria das empresas que lida com isso sabe que o caminho é longo e cheio de ajustes. O que posso afirmar com segurança é que princípios estruturantes funcionam quando tratados como sistema, não como lista. Governança dá autoridade. Materialidade dá direção. Integração operacional dá execução. Participação de stakeholders dá legitimidade. Visão de longo prazo dá persistência. Transparência dá credibilidade. Responsabilidade dá prestação de contas. Sem algum desses elementos, o sistema desequilibra. O ideal é reconhecer onde está o gap e tratar cada gap como projeto, não como desculpa para não avançar nos outros.

Se você quiser um ponto de partida concreto, sugiro iniciar com um mapeamento de materialidade revisado a cada dois anos, apoiado por pelo menos uma auditoria externa independente a cada ciclo. Isso só por si só eleva significativamente a qualidade do que é reportado e, mais importante, o que é feito fora do relatório.
Galeria
-

Pirâmide da Responsabilidade Social Corporativa. Fonte: Carroll (1991 ... -

A pirâmide da Responsabilidade Social Corporativa. Fonte: Adaptada de ... -
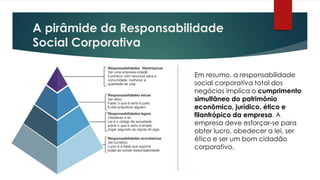
A pirâmide da responsabilidade social corporativa | PDF
