Os Sistemas De Amortização Possuem Diferentes Características
Escolhendo o sistema de amortização certo
Muita gente confunde os sistemas sem realmente entender o que muda no custo total do empréstimo. A tabela Price e a SAC são os dois modelos mais comuns no Brasil, mas existem nuances que afetam diretamente o valor das parcelas e o juros pago ao longo da vida do contrato. O ponto central é que os sistemas de amortização possuem diferentes características que definem como o saldo devedor é reduzido e, consequentemente, como o juros é calculado em cada período. A SAC (Sistema de Amortização Constante) aplica uma amortização fixa todo mês. Se você deve R$ 100 mil em 200 meses, amortece R$ 500 por parcela. O juros incide sobre o saldo devedor restante, que cai linearmente. Isso gera parcelas decrescentes. No início o peso é maior; no final, mais leve. Já o Price usa a fórmula de annuity: o valor da parcela se mantém constante durante todo o contrato. A amortização e o juros variam dentro da parcela. Nas primeiras mensalidades, o juros domina e a amortização é mínima. Só no meio do contrato é que a amortização começa a crescer de forma visível.
Na prática, isso significa algo concreto. Um financiamento de R$ 200 mil a 8% ao ano em 300 meses sai com a primeira parcela de Price em torno de R$ 1.524 e permanece igual. Na SAC, a primeira parcela fica próxima de R$ 2.166, mas cai cerca de R$ 53 todo mês. A diferença não é estética. Ela define se o contrato cabe no orçamento mensal ou não. Também existe o sistema Francês de juros progressivos, raramente oferecido no varejo, e as versions customizadas que algumas instituições usam com tarifas embutidas que disfarçam a configuração real. O problema é que o CET não revela automaticamente qual sistema está sendo aplicado, então é preciso olhar a planilha.
Como identificar o sistema na prática
O caminho mais rápido é baixar o extrato ou a planilha de amortização do banco. Se todas as parcelas tiverem o mesmo valor, é Price. Se a amortização for idêntica em cada linha, é SAC. Quando os valores flutuam de forma irregular, pode ser um sistema customizado com Carreira, ou algum produto estruturado com grace period misturado. Se o banco não entregar a planilha completa, gere você mesmo. Pegue a taxa mensal, o número de parcelas e o valor financiado. Para SAC, divida o principal pelo total de meses. Para Price, aplique a fórmula da renda certa: P = PV × [i(1+i)^n] / [(1+i)^n - 1]. Use uma planilha com precisão de 6 casas decimais para evitar drift acumulado. Uma pegadinha comum é a taxa ser declarada ao ano com capitalização mensal. O banco fala 8% a.a., mas cobra 0,6434% ao mês. A diferença entre usar a taxa nominal diretamente ou converter corrige o valor da parcela em até 2%. Não é pouco quando se trata de contratos de longo prazo.
Impacto no custo total e na capacidade de pagamento
O SAC quase sempre resulta em juros totais menores que o Price para o mesmo prazo e taxa. Em um financiamento de R$ 150 mil a 9% a.a. em 240 meses, a economia em juros entre SAC e Price gira em torno de R$ 28 mil. Isso é um número real que fecha na extração do contrato. A desvantagem da SAC é a parcela inicial mais alta. Quem tem renda variável ou fluxo de caixa apertado nos primeiros meses pode comprometer o orçamento sem margem. O Price oferece previsibilidade, mas empurra o peso dos juros para o final do contrato, onde o saldo devedor ainda é alto. Também vale notar que antecipação de parcelas tem efeito diferente nos dois sistemas. No SAC, quitar uma parcela ou fazer amortização extra reduz imediatamente o saldo e a quantidade de juros futuros, porque a amortização fixa continua a mesma e o juros recalcula sobre o novo saldo. No Price, a antecipação encurta o prazo ou reduz a parcela, mas o impacto percentual no juros total é menor nas fases iniciais, já que a maior parte do custo está atrelada aos juros acumulados nos primeiros anos.
Um caso real que encontrei recentemente
Trabalhei com um cliente que fez refinanciamento de imóvel e o banco apresentou planilha com amortização decrescente, mas a primeira parcela era idêntica à última. Não era SAC puro, nem Price puro. Era uma variação com amortização crescente programada, um sistema híbrido que algumas instituições oferecem como "parcela equalizada com amortização variável". O cliente confundiu e achou que estava em SAC pelo comportamento visual da coluna de amortização. A solução foi pedir a discriminação técnica do contrato e recalculadora a planilha com a taxa efetiva mensal. Identificamos que a instituição aplicava um coeficiente de equalização sobre o saldo devedor em vez de manter amortização constante. Isso alterava o perfil de pagamento sem mudar o CET reportado. Ajustamos a simulação para o modelo padrão e o cliente optou por migrar para SAC tradicional na operação seguinte.
Erros comuns ao comparar sistemas
Um erro frequente é comparar o valor total pago sem ajustar pela data de cada parcela. Juros nominais somados não representam o custo real quando há antecipações ou carências. Use o VPL ou o IRR da fluxografia para ter uma medida comparável entre SAC, Price e sistemas híbridos. Outro ponto é ignorar taxas adicionais que aparecem junto com a amortização. Seguros, tarifas de administração e IOF variam conforme o saldo e o prazo. Em alguns contratos, o seguro de morte e invalidez é calculado sobre a parcela inteira no Price, o que encarece mais os primeiros períodos em relação à SAC, onde a parcela diminui. Há também o problema da casa decimal na planilha. Muitas simulações online arredondam a amortização para o real mais próximo a cada mês. Em 360 meses, esse arredondamento pode gerar uma divergência de até R$ 40 no saldo final, suficiente para deixar a última parcela negativa ou exigir ajuste manual. Sempre use casas decimais suficientes e valide o saldo residual.

Quando cada sistema faz mais sentido
O SAC é mais adequado para quem tem renda estável e espera que o comprometimento de parcela caia ao longo do tempo, facilitando o planejamento familiar. Também é preferível quando se planeja antecipar quitações, pois o efeito sobre o juros total é mais pronunciado. Para investimento imobiliário com locação que cobre parcela inicial alta, a queda progressiva ajuda no equilíbrio do fluxo. O Price funciona melhor para quem prioriza estabilidade orçamentária e não pretende quitar antecipadamente. É comum em consignados e empréstimos pessoais, onde a previsibilidade facilita a inclusão da parcela no orçamento mensal. Se o contrato tiver carência ou períodos com parcela-zero, o Price lida melhor com essas interrupções sem quebrar a lógica de amortização constante. Existem situações em que nenhum dos dois padrão é ideal. Para financiamentos empresariais com sazonalidade forte, sistemas com amortização escalonada ou bimensais ajustada à receita costumam entregar melhor custo-benefício. Também recomendo evitar sistemas customizados sem planilha completa disponível, porque a opacidade aumenta o risco de interpretação errada do custo efetivo.
Passo a passo para montar sua própria planilha
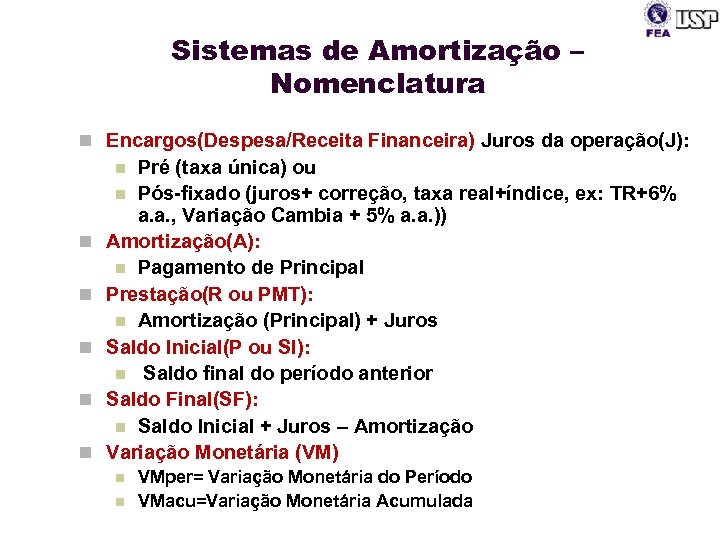
Crie uma coluna para o número da parcela, outra para o saldo inicial, uma para a amortização, juros, parcela total e saldo final. Na SAC, a amortização é sempre o principal dividido por n. O juros é saldo inicial vezes a taxa mensal. A parcela é a soma dos dois. O saldo final é o anterior menos a amortização. Repita até zerar. No Price, calcule a parcela fixa primeiro. Depois, o juros é saldo inicial vezes a taxa. A amortização é parcela menos juros. Atualize o saldo. Se aparecer saldo residual após a última parcela, ajuste a última amortização para fechar exatamente em zero. Evite ajustar parcelas intermediárias, porque isso distorce a comparação. Inclua uma seção parasimulação de antecipação. Adicione uma linha com o valor quitado, recalcule a partir dali e veja quanto o prazo ou a parcela varia. Essa análise costuma revelar diferenças que não aparecem na tabela padrão do banco e ajuda na decisão de quando quitar vale a pena.
Limitações e quando evitar esses sistemas
O SAC não é ideal para contratos com renda muito irregular. A parcela inicial alta pode travar a aprovação ou forçar refinanciamento prematuro. O Price não compensa quando a taxa de desconto do investidor é significativamente menor que a taxa do contrato, porque o custo dos juros antecipados não justifica a estabilidade. Sistemas híbridos e customizados apresentam risco de transparência. Se a instituição não fornece a planilha completa ou usa terminologia confusa, desconfie. A recomendação é exigir documentação técnica e, se necessário, contratar análise externa antes de firmar. O custo da consultoria é pequeno perto do prejuízo de interpretar errado um fluxo de 240 meses. Também há cenários em que a comparação direta entre SAC e Price não responde à pergunta certa. Se o objetivo é minimizar o comprometimento de renda nos primeiros meses, o relevantenão é o juros total, mas o valor da parcela nos primeiros 12 meses. Nesse caso, use uma métrica de stress test: simule aumento de taxa em 2% e veja qual sistema mantém a parcela dentro da margem de segurança.

A escolha do sistema de amortização envolve trade-offs reais entre fluxo de caixa imediato e custo total. Ter a planilha correta, entender a lógica por trás de cada coluna e validar com simulações de antecipação é o que separa uma decisão bem fundamentada de uma assinatura baseada em aparência. Os números não m, mas exigem atenção aos detalhes que muitos contratos escondem em pequenos coeficientes.
Galeria
-
Sistemas de Amortização Introdução n Um sistema de -
Sistemas de Amortizacao Diagramado | PDF | Juros | Contabilidade financeira

