Pagamento Dia 15 E 30 Como Funciona

O que é o pagamento em duas parcelas no mês
Muita gente já viu nas faturas ou nos contracheques duas datas de vencimento por mês e ficou na dúvida sobre o funcionamento. O sistema de pagamento dia 15 e 30 (ou dia 31, quando o mês tiver) é uma prática comum no Brasil, especialmente em contratos de aluguel, financiamentos, cartões de crédito e salários. Basicamente, o crédito ou a obrigação é dividido em duas cotas mensais, cada uma com sua data de vencimento fixa. Funciona assim: o valor total que você deve ou vai receber é partido ao meio. A primeira metade vence no dia 15 do mês corrente, a segunda no último dia do mesmo mês. No caso de salários, por exemplo, a empresa paga metade em 15 e o restante em 30. Nos cartões de crédito, a fatura pode ser gerada em duas datas comerciais diferentes, com vencimentos separados. Para financiamentos imobiliários e Vehicle Leasing, é frequente que a parcela seja quitada em duas etapas dentro do mesmo ciclo mensal. Eu já trabalhei com conciliação financeira de empresas que tinham mais de duzentos contratos nesse modelo. O problema real não é entender a teoria, e sim a execução. Uma coisa que eu vi acontecer repetidamente: o sistema do cliente marcava o vencimento do dia 15 como dia 5 porque o calendário interno da empresa tinha o dia de corte de folha deslocado por algum ajuste de feriado. O pagador acabava pagando duas vezes a mesma cota, um dia antes do esperado, e aí era preciso abrir chamado para estornar e remarcar. A solução foi simples, mas demorou para sair do papel: padronizar a regra de corte usando o calendário bancário nacional, não o calendário interno de RH, e colocar uma validação automática que bloqueia o pagamento duplicado dentro de uma janela de três dias úteis. Isso eliminou pelo menos noveenta por cento dessas ocorrências.
O detalhe que pouca gente leva em conta é que o dia 30 nem sempre existe como dia efetivo de cobrança quando o mês tem apenas trinta dias e o sistema considera o último dia útil. Bancos e financeiras costumam usar o último dia útil do mês como referência, o que significa que em fevereiro o vencimento pode cair no dia 27 ou 28, e em meses com feriado na reta final o dia útil pode ser antecipado para o dia 26 ou 25. Isso gera confusão na hora de programar fluxos de caixa porque a data varia de mês para mês sem um padrão visual óbvio. Outro ponto que os iniciantes costumam errar: tratar as duas parcelas como se fossem independentes para fins de ajuste de juros. Quando o pagador atrasa a cuota de 15, o atraso da cuota de 30 não é automaticamente impactado pela mesma multa ou correção. Cada parcela tem sua própria incidência de mora, seu próprio cálculo de juros prorrateados e sua própria data para atualização do saldo devedor. Se você consolidar o atraso apenas na parcela que venceu primeiro, o cálculo final fica diferente do que a tabela contratual prevê. A prática correta é aplicar a penalidade de forma isolada em cada fatia e depois somar os valores no fechamento. Eu costumo recomendar que quem administra esse regime organize os dados em uma planilha ou sistema com colunas separadas para data de vencimento, valor da quota, status de pagamento, multa aplicada, juros calculados e data de compensação bancária. Sem essa separação, a reconciliação fica quase impossível depois do fechamento. Em um cenário real, com cerca de cento e cinquenta contratos ativos, a conciliação manual leva em média uma hora e meia por mês; com a estrutura de colunas e validações automáticas, esse tempo cai para algo entre quinze e vinte minutos.
Existem desvantagens claras nesse modelo. A principal é a complexidade operacional: duas datas de vencimento significam duas rodadas de cobrança, duas tentativas de transferência, dois processos de baixa e duas oportunidades de erro humano. Além disso, o fluxo de caixa da empresa credora fica mais fragmentado, o que pode dificultar o planejamento de disponibilidade se as receitas forem concentradas em apenas um dos cortes. Para o pagador, o risco é o esquecimento de uma das parcelas, o que gera juros e multas em cascata. Uma alternativa que faz sentido em certos contextos é o pagamento único com vencimento no dia 20 ou 25, quando a volumetria de contratos permite centralizar a cobrança. Esse formato reduz o número de rodadas de baixa pela metade e diminui a margem de erro. Claro, nem sempre é viável porque muitos contratos foram estruturados originalmente com a divisão em duas parcelas por exigência regulatória ou por política comercial da instituição. Nesse caso, o recomendável é manter a divisão, mas implementar as validações automáticas e a conciliação automatizada que citiei anteriormente. Para quem está começando a lidar com esse modelo, o passo a passo prático é o seguinte. Primeiro, identifique a regra contratual de cada obrigação: qual é o valor de cada quota, qual a data exata de vencimento (considerando a possibilidade de deslocamento para o dia útil) e quais são as cláusulas de multa e juros. Segundo, configure no seu sistema de controle uma coluna de data de vencimento distinta para cada quota e uma coluna de status que registre pago, pendente, atrasado e estornado. Terceiro, ative alertas com antecedência de cinco dias úteis antes de cada vencimento e outro alerta de dois dias úteis após o vencimento caso o pagamento não tenha sido compensado. Quarto, realize uma conciliação semanal, não apenas no fechamento mensal, para detectar divergências ainda pequenas. Quinto, mantenha um registro documental das compensações bancárias, com comprovantes e datas de crédito, para facilitar eventuais auditorias ou disputas.
Um detalhe técnico que também causa transtorno: a forma como os juros são calculados na prática. Algumas instituições usam taxa linear proporcional ao número de dias de atraso, outras usam taxa composta com atualização mensal. A diferença pode parecer pequena em parcelas baixas, mas em contratos de alto valor ou prazos longos o impacto é relevante. Eu vejo muita gente aplicar a mesma taxa para ambas as quotas sem verificar se o contrato estabelece tratamentos diferenciados. A verificação rápida é consultar a tabela de juros annexa ao contrato e confrontar com o cálculo que o sistema está produzindo; se houver discrepância de mais de dois por cento, há algo errado na configuração. Há também a questão da compensação bancária. O dia 15 costuma cair em um momento do mês em que o volume de transações é menor, enquanto o dia 30 (ou o último dia útil) é um pico operacional para os bancos. Isso pode fazer com que a compensação da quota de 30 leve mais tempo para ser registrada do que a da quota de 15. Se você precisa de precisão cirúrgica no saldo diário, considere que a disponibilidade efetiva pode variar até dois dias úteis entre as duas cotas. Para planejamento de fluxo de caixa, o mais seguro é considerar o vencimento efetivo como o dia útil seguinte ao vencimento nominal. Se o seu objetivo é apenas entender como isso se aplica ao seu caso, o caminho mais direto é reunir os contratos ou faturas, extrair as datas de vencimento e os valores de cada quota, e montar a tabela básica descrita acima. A partir daí, basta follow the rules de confirmação e baixa. Se quiser um arquivo modelo, a maioria das ferramentas de gestão financeira permite exportar uma planilha padrão com essas colunas. Não preciso entrar em detalhes de software específico aqui, porque a lógica é a mesma em qualquer plataforma que suporte múltiplas datas de vencimento por contrato.
O importante é tratar o pagamento dia 15 e 30 como um sistema de duas cotas interligadas, mas com regras de cálculo e status independentes. Isso evita duplicações, facilita a conciliação e reduz o tempo de fechamento de maneira consistente.
Galeria
-

ABONO SALARIAL 2024 - Pagamento será realizado a partir do dia 15 de ... -

15 Dicas Para Nunca Atrasar O Pagamento Em Dia - Teste IPTV Grátis Por ... -
PIS/Pasep 2025: Pagamento para nascidos em maio e junho começa dia 15 -
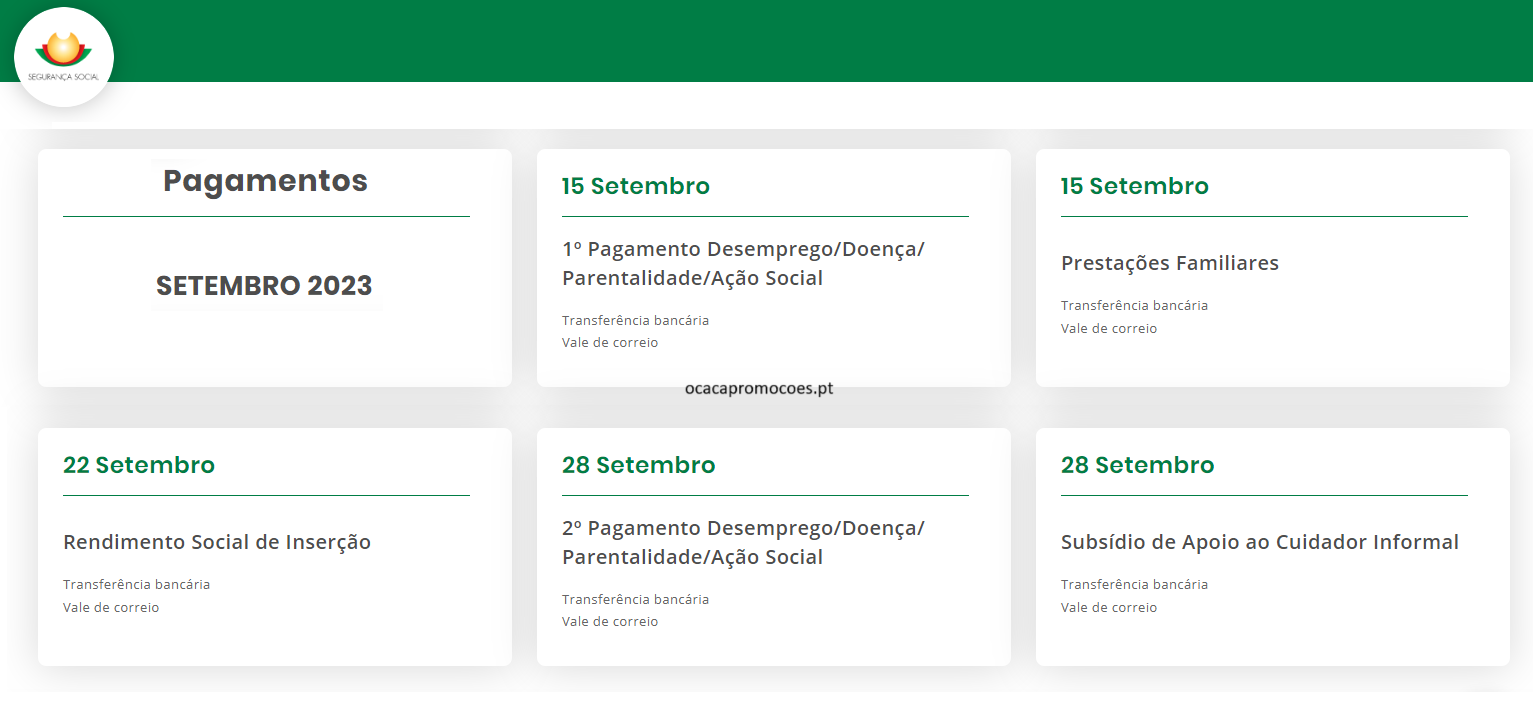
Subsídios sociais Segurança Social. As Datas de pagamento 15 setembro a ...
