Para Alcancar A Sustentabilidade Uma Empresa Deve Considerar

O que realmente faz diferença quando uma empresa tenta ser sustentável
A maioria das empresas trata sustentabilidade como um projeto de marketing. Isso funciona até o momento em que um auditor pede números ou um cliente exige certificação. Aí o negócio desmorona porque nunca houve uma estrutura por trás da narrativa. Energia. Água. Resíduos. Cadeia de suprimentos. Governança e transparência. Não são temas isolados. Eles se conectam de formas que ninguém explica nos manuais. Quando eu trabalhava em uma fábrica de médio porte no interior de São Paulo, tentamos instalar painéis solares no telhado do galpão. Parecia simples. O diagnóstico foi que a estrutura não suportava o peso adicional sem reforço, e o telhado já estava com 20 anos de exposição sem manutenção adequada. Gastamos três semanas com engenharia estrutural e ainda assim precisamos redesenhar todo o projeto para instalar os painéis em uma estrutura independente no terreno ao lado. O custo inicial disparou 40% em relação à estimativa. Isso é o tipo de detalhe que aparece só quando você coloca a mão na massa.
O que poucas pessoas sabem é que a maior parte do impacto ambiental de uma empresa não está nas operações diretas. Está nos Escopos 2 e 3 da contabilidade de carbono. Escopo 1 são as emissões diretas da sua operação. Escopo 2 é a energia que você compra. Escopo 3 é tudo o que acontece antes e depois: matérias-primas, transporte, uso do produto, descarte. Em muitas indústrias, os Escopos 2 e 3 representam mais de 80% da pegada total. Focar só em instalar painéis solares e achar que o problema está resolvido é armadilha comum. Outro ponto que ninguém menciona com frequência: a escolha de um certificado de sustentabilidade define o que você consegue medir e o que fica para trás. O IPCC tem metodologias próprias. O GHG Protocol é mais amplamente adotado no setor privado. A ISO 14064 é útil para auditorias mas exige estrutura de dados que poucas PMEs têm. Se você escolher o GHG Protocol, precisa decidir se vai usar a abordagem baseada em custos ou baseada em energia. A diferença pode mudar drasticamente o resultado final da sua contabilidade. Eu vi empresas que mudaram de método e descobriram que as emissões tinham dobrado em relação ao relatório anterior, simplesmente porque o novo método capturava categorias que o antigo ignorava. O que acontece na prática é que sustentabilidade exige mudança de processo, não de discurso. Vamos aos passos que realmente funcionam, fora do óbvio.
Mapeamento inicial: o que você consome e o que você descarta
O primeiro passo é fazer um inventário das entradas e saídas da sua operação. Entradas: energia, água, matéria-prima, embalagens, transporte. Saídas: produtos vendidos, resíduos sólidos, efluentes, emissões atmosféricas, devoluções. Pegue notas fiscais dos últimos 12 meses. Extraia os volumes. Agrupe por categoria. Anote onde cada insumo entra e onde cada resíduo sai. Isso parece básico, mas é surpreendentemente raro encontrar uma empresa com esse dado consolidado. Na maioria dos casos, o financeiro tem uma planilha, a operação tem outra, e o estoque tem uma terceira. Nenhuma delas conversa. Se sua empresa tem menos de 50 funcionários, você provavelmente vai conseguir fazer isso sozinho em uma semana, usando planilhas e conversas com o pessoal da operação. Se tem mais de 200 funcionários e múltiplas unidades, considere contratar um consultor especializado em inventário de carbono. O investimento varia entre R$ 15 mil e R$ 60 mil dependendo da complexidade, mas o retorno é evitar erros que aparecem só na auditoria.
Definir base de cálculo e metodologia
Antes de qualquer ação, escolha a metodologia. GHG Protocol é o padrão do mercado. Se seu público-alvo é internacional, considere também a ISO 14064-1 para fins de certificação. Se seu foco é apenas compliance local e relatórios para investidores, o GHG Protocol chega. A base de cálculo precisa ser clara. Atividade anual? Ano fiscal? Múltiplas unidades? Sede e filiais? Defina isso por escrito. Mudar de metodologia no meio do caminho gera inconsistências que dificultam a comparação ano a ano e prejudicam a credibilidade do relatório. Um detalhe técnico importante: fator de emissão. Cada fonte de energia, cada tipo de combustível, cada tipo de resíduo tem um fator de emissão associado. No Brasil, o fator da matriz elétrica é diferente do fator dos diesel e gasolina. A ANEEL publica fatores anuais para energia elétrica. A EPE publica para combustíveis. Para resíduos, o IPHAN e o Ministério do Meio Ambiente têm tabelas, mas os números variam conforme a região e o destino final do resíduo. Usar fatores genéricos de outros países é erro frequente que distorce bastante o resultado.
Ação 1: eficiência energética como prioridade número um
A eficiência energética é o item com melhor custo-benefício na maioria dos casos. Troca de lâmpadas, ajustes de compressor, isolamento térmico, variadores de frequência em motores. Em uma operação industrial típica, esses ajustes reduzem o consumo entre 15% e 30% sem alterar a produção. O que eu vi funcionar na prática foi um programa de manutenção preventiva em compressores de ar. O cliente não tinha registro de vazamentos e operava com pressão acima do necessário porque receava quedas. Detectamos 12 pontos de vazamento em tubulações antigas, corrigimos e reduzendamos a pressão de trabalho em 1 bar. A conta de luz caiu 18% no trimestre seguinte. Isso custou menos de R$ 3.000 em mão de obra e materiais. Se sua empresa é de serviços, foque em iluminação LED, climatização inteligente e desligamento de equipamentos ociosos. A diferença entre um escritório bem gerido e um mal gerido pode ser de 25% a 40% na conta de energia, segundo dados da ELETROBRÁS para o setor comercial.
Ação 2: gestão de resíduos com visão sistêmica
Resíduos não são apenas o que vai para o lixo. São custos operacionais e passivos ambientais. A hierarquia de resíduos é clara: prevenir, reduzir, reutilizar, recicle, recuperar energia, disposição final. O erro mais comum é terceirizar a gestão de resíduos sem definir contratos com especificações técnicas. Contratos genéricos levam a destinos inadequados. Já vi caçambas de resíduos classificados como perigosos sendo descartados como recicláveis porque o contratante não exigia a destinação correta nos documentos de transporte. A responsabilidade é sua, não da transportadora. A legislação brasileira é clara sobre isso na Resolução CONAMA 313 e na Política Nacional de Resíduos Sólidos. Uma ação concreta: mapeie todos os tipos de resíduo gerados, classifique por periculosidade, identifique os volumes mensais e faça cotações com empresas licenciadas para cada fluxo. Isso costuma reduzir o custo de destinação em 20% a 35% e elimina riscos legais.
Ação 3: cadeia de suprimentos sustentável
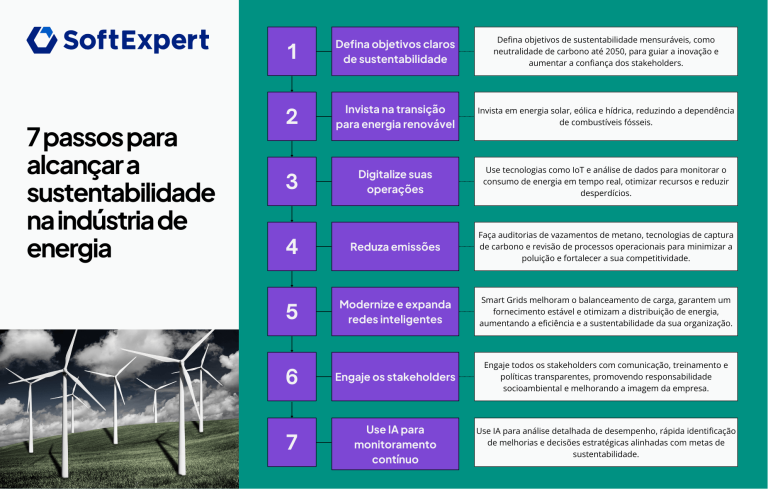
Aqui é onde a maioria trava. A cadeia de suprimentos representa a maior parte das emissões para a maioria das empresas. Mas exigir certificados de todos os fornecedores é inviável na prática. O que funciona é criar um critério de seleção baseado em critérios mínimos: documentação ambiental em dia, política de resíduos documentada, relatório de consumo de energia disponível. Não precisa ser perfeito. Precisa existir. Empresas que não têm nem isso costumam ter problemas sérios de gestão. Eu trabalhei em um projeto onde implementamos um questionário de sustentabilidade para fornecedores críticos. Foram 12 perguntas objetivas, aplicadas anualmente. Dos 47 fornecedores avaliados, 19 tiveram respostas incompletas ou inconsistentes. Destes, 8 foram substituídos em 6 meses. O restante recebeu plano de adequação com prazos. O resultado foi redução de 22% nas emissões do Escopo 3 em dois anos, com investimento quase zero além do tempo de avaliação.
Um ponto que poucos consideram: logística reversa. Se sua empresa vende produtos com embalagem significativa ou componentes que precisam de descarte adequado, a logística reversa pode ser obrigatória por lei ou ventajosa economicamente. Embalagens retornáveis reduzem custo de material e geram receita com catadores e cooperativas. Já vi cases onde a logística reversa de embalagens de aço recuperou R$ 80 mil em um ano para uma empresa de pequeno porte.
Ação 4: água e efluentes
Água é um recurso cada vez mais caro e regulado. O primeiro passo é medir. Sem medição, não há gestão. Instale hidrômetros em pontos estratégicos: entrada principal, setores de produção, limpeza, escritório. Reúso de água é viável na maioria das indústrias. Água de processo que não precisa de pureza alta pode ser tratada e reutilizada em resfriamento ou limpeza. O custo de um sistema simples de tratamento por osmose reversa varia entre R$ 50 mil e R$ 200 mil dependendo do volume, com payback de 2 a 4 anos em regiões com tarifa elevada. Efluentes exigem tratamento adequado antes do descarte. Despejar efluente sem tratamento é infração ambiental grave. A multa pode chegar a milhões em casos de grandes volumes. O tratamento primário com decantação e filtragem resolve a maioria dos casos de efluentes industriais leves. Para efluentes com metais pesados ou compostos orgânicos, é necessário tratamento especializado, que exige projeto de engenharia.
Ação 5: governança e reporte
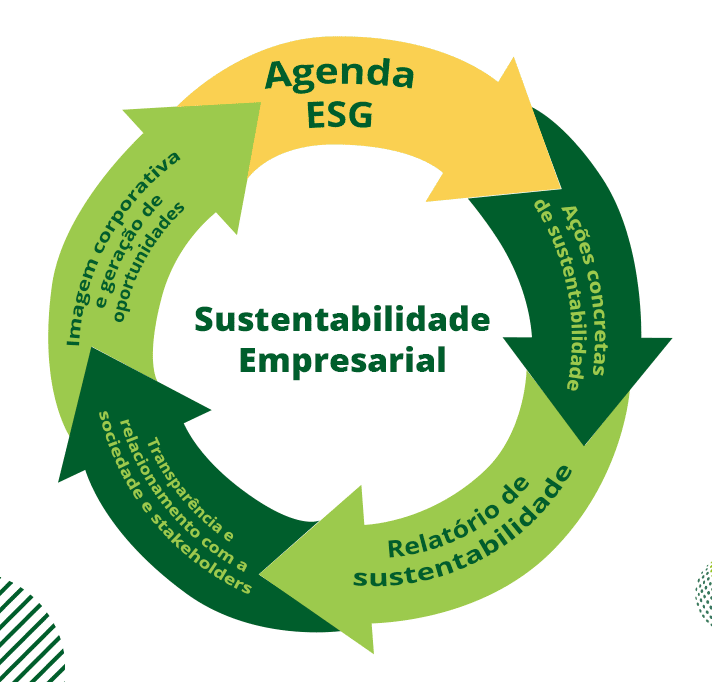
Sustentabilidade sem governança vira campanha publicitária. É preciso ter alguém responsável, com autoridade para tomar decisões e recursos para executar. O cargo pode ser novo ou atribuído a alguém existente, mas a responsabilidade precisa estar definida. O reporte precisa ser feito em regular. Anual é o mínimo. Trimestral é o ideal para acompanhamento. Use indicadores quantificáveis: kWh/m², m³ de água por unidade produzida, kg de resíduo por unidade produzida, toneladas de COe emitidas. Se sua empresa pretende apresentar relatório de sustentabilidade, considere as diretrizes da GRI (Global Reporting Initiative). São as mais usadas globalmente. Para o mercado brasileiro, a CVM também tem exigências crescentes para companhias abertas. Leia a Instrução CVM 804 antes de começar.
Limitações e o que não funciona
Vou ser direto sobre o que não funciona. Compra de créditos de carbono para compensar emissões sem redução real é cada vez mais criticado por reguladores e investidores. O mercado de créditos voluntários tem problemas sérios de qualidade e adicionalidade. Crédito ruim pode gerar risco reputacional. Ter um selo verde sem dados por trás é arriscado. Selos exigem auditoria. Se a auditoria encontrar divergência, a perda de credibilidade é pior do que nunca ter tido o selo. Focar apenas em energia renovável sem abordar eficiência é gastar dinheiro duas vezes. Você paga mais pela energia limpa e continua gastando energia que não precisa.
O maior gargalo é dado. Sem dados confiáveis, não há como medir progresso, não há como apresentar relatório, não há como tomar decisão. Invista em coleta de dados antes de investir em tecnologia. Ferramenta boa com dados ruins gera relatório ruim. Ferramenta mediana com dados bons gera relatório útil.
Um caso específico: o erro que aprendi na prática
Em 2021, fiz um diagnóstico de sustentabilidade para uma indústria de alimentos com 120 funcionários. O proprietário queria obter certificação ISO 14001 em seis meses. Eu disse que era viável, mas que o prazo real seria de 14 a 18 meses. Ele insistiu nos seis meses. Contratamos consultoria, começamos o mapeamento e, na primeira rodada de auditoria interna, descobrimos que não tínhamos registro de consumo de água de dois anos. Sem esses dados, não podíamos estabelecer linha de base. O tempo perdido foi de quatro meses. O custo extra de consultoria foi de R$ 45 mil. A lição foi simples: antes de qualquer certificação, faça o inventário completo dos dados disponíveis. Se faltar dado, planeje seis meses de coleta antes de iniciar o processo de certificação. Não adianta ter boa intenção sem boa estrutura. Sustentabilidade corporativa é gestão de dados aplicada a impactos ambientais e sociais. Quem trata como projeto político ganha discurso. Quem trata como operação ganha resultado.
Galeria
-
Sustentabilidade Empresarial: Estratégias e Benefícios
