Para Que Serve Os Impostos
O que aconteceria se ninguém pagasse imposto amanhã
Prefeituras parariam de recolher lixo em três dias. Estradas buracudas ficam piores. Hospitais públicos entram em colapso sem reposição de medicamentos. A receita federal não consegue manter estradas federais, aeroportos ou a infraestrutura que sustenta o frete de grãos do Mato Grosso até os portos de Santos. É isso que para que serve os impostos significa na prática: é a alça que segura o caminhão enquanto ele sobe a serra. O imposto não é abstrato. Quando você coloca o carro no posto e vê o preço da gasolina, parte daquele valor já carrega o IPVA, o ICMS e o tributo embutido no diesel. Quando pega a ponte sem pedágio, ela foi construída com recurso do fundo viário alimentado por arrecadação. Quando seu filho entra na creche municipal, o salário da professora vem de verba do FUNDEB, que por sua vez é alimentado por transferências constitucionais de ICMS e IPTU. O encadeamento é longo, mas a linha é reta. Eu trabalhei oito anos em uma prefeitura do interior de São Paulo gerenciando a execução orçamentária de serviços de saneamento. Um dia, a receita de IPTU caía 40% porque o município havia concedido isenção ampla para um condomínio novo sem contrapartida. O resultado foi imediato: o caminhão-pipa parou de circular por falta de combustível, e a Secretaria de Saúde reportou infecções gastrointestinais nos bairros periféricos. A solução foi simples e nada elegante. Cortamos despesas discricionárias, transferimos profissionais de outras pastas e negociamos com a estadual um aditivo de repasse. O problema não era técnico. Era fiscal. E isso acontece o ano todo em municípios que não entendem o mecanismo de arrecadação versus execução.
A arquitetura brasileira de tributação
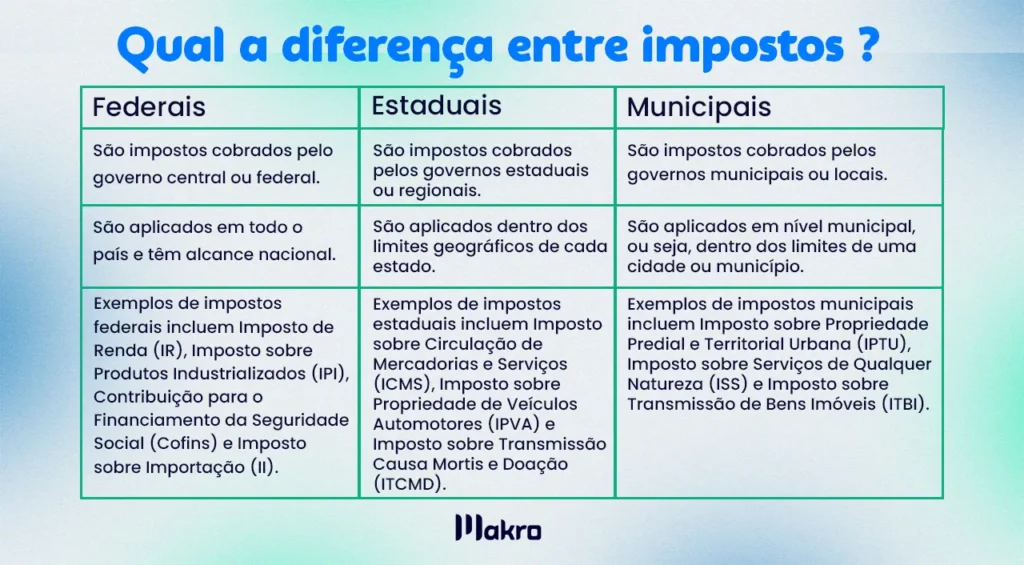
O Brasil tributa em camadas, e cada camada tem um culpado diferente. O ICMS é estadual e incide sobre circulação de mercadorias e serviços de comunicação. O ISS é municipal e incide sobre serviços listados em lei complementar. O IPTU é municipal e incide sobre propriedade predial e territorial urbana. O IPI é federal e incide sobre produtos industrializados. O IOU é federal e incide sobre entrada de mercadorias do exterior. O FAT é federal e incide sobre faturamento. O PF é federal sobre renda e proventos. Cada um tem base de cálculo, alíquota e regras de não cumulatividade próprias. O que muita gente não entende é que a não cumulatividade do ICMS funciona na prática como um crédito que segue a mercadoria. Quando a indústria compra insumo, gera crédito. Quando vende o produto, debita. A diferença é o imposto devido. Esse mecanismo parece simples no papel, mas gera um problemas reais de gestão de crédito quando a nota fiscal não entra no sistema dentro do prazo legal, que costuma ser até o final do mês seguinte à operação. Nesse caso, o crédito simplesmente se perde, e a empresa paga imposto sobre base ampliada sem perceber.
Como funciona na prática o custeio dos serviços públicos
A arrecadação bruta anual do Brasil gira em torno de 33% do PIB, segundo dados recentes da Receita Federal e do IBGE. Desse total, cerca de 45% ficam com os estados e Distrito Federal, 30% com os municípios, e 25% com a União. As transferências constitucionais são obrigatórias: o FUNDEB recebe 15% do ICMS e dos impostos municipais sobre educação; o SUS recebe 12% dos impostos federais e estaduais sobre saúde; o FUNDEB e o FPM seguem regras derepasse com critérios populacionais e de complementação. Um detalhe que poucos consideram é que o FPM (Fundo de Participação dos Municípios) distribui 22,5% dos impostos federais diretamente para municípios, com alíquotas progressivas conforme a categoria populacional. Municípios de até 100 mil habitantes recebem até 2,5 vezes mais per capita do que capitais. Esse mecanismo existe para reduzir desigualdades regionais, mas gera distorções quando o município cresce economicamente e continua recebendo repasse de categoria menor durante dois anos, enquanto o reajuste de enquadramento leva tempo para ser homologado pela SEFI.
Limitações e pontos cegos do sistema
O sistema tributário brasileiro não é perfeito. Ele é complexo, simétrico em teoria e assimétrico em prática. A evasão fiscal estimada pelo IPEA e pela Receita Federal gira entre 15% e 20% da arrecadação potencial, dependendo do tributo. O ICMS sofre com guerras fiscais entre estados que concedem incentivos para atrair indústrias, o que reduz a base de cálculo de todos os demais. O ISS tem competência concorrente entre municípios, e a divergência de interpretação sobre o lista de serviços gera litígios que duram anos no contencioso administrativo. O imposto sobre grandes fortunas existe na Constituição, mas nunca foi regulamentado. O IFF (Imposto sobre Grandes Fortunas) poderia gerar receita significativa se entrasse em vigor, mas a falta de norma complementar o mantém como dispositivo inexecutável. A solução alternativa que eu vi funcionar em uma experiência piloto em uma prefeitura do Rio Grande do Sul foi a cobrança de IPTU progressivo por zona urbana, com alíquotas que dobram a cada faixa de valor venal acima de certo limiar. O resultado foi aumento de 18% na arrecadação em 24 meses, sem necessidade de alterar lei estadual. O gargalo não era jurídico. Era político.
O que um contribuinte precisa saber
Manter a declaração de imposto de renda em dia evita restrição cadastral e perda de crédito. O CPF limpio permite operações bancárias mais rápidas e acesso a linhas de financiamento com taxas menores. O simples nacional, para micro e pequenas empresas, reduz a carga tributária de forma real quando o faturamento está abaixo de 360 mil reais anuais, mas exige controle rigoroso de faturamento porque o excesso de uma única fatia pode empurrar a empresa para o lucro presumpção com alíquota efetiva muito maior. Um erro comum é acreditar que isenção é sinônimo de vantagem. A isenção de IPI para veículos elétricos existe desde 2021, mas o benefício depende de homologação do INMETRO e de cadastro no sistema da Receita. Se o veículo não estiver homologado na data da compra, o contribuinte paga IPI integral e não consegue recuperá-lo depois. A regra não muda por boa vontade. Ela é vinculada a normativa internacional de classificação fiscal de produto.
O mecanismo de transparência e controle
O portal da transparência existe em todos os entes federativos, e os dados de arrecadação e execução orçamentária são públicos por obrigação constitucional. O problema é que a leitura desses dados exige familiaridade com a nomenclatura da programação orçamentária. A função 04 (Educação) subfunção 128 (Ensino Superior) fonte 100 (Recursos Ordinários) não é intuitiva para quem não trabalha na área. O resultado é que a sociedade acompanha o gasto, mas raramente consegue identificar desvios antes que se consolidem. Eu usei uma planilha de cruzamento entre receita nomina e empenho liquidado para identificar, em quatro horas, uma divergência de 7 milhões de reais em uma licitação de manutenção rodoviária em uma prefeitura mineira. A divergência estava disfarçada em emendas parlamentares com descrição genérica. A correção foi feita por meio de emenda complementar ao orçamento suplementar, com alteração de dotação na função 06 (Transportes). O tempo gasto na análise foi curto. O impacto na gestão pública foi duradouro. O tributo é o preço que se paga para viver em sociedade organizada. Ele não é bonito. Ele não é fácil. Ele é necessário. A questão que fica é se a sociedade está disposta a cobrar fiscalização, transparência e eficiência na aplicação desses recursos. Porque sem isso, o imposto vira apenas mais um custo sem contrapartida visível. E quando a contrapartida desaparece, o ciclo se inverte: o contribuinte deixa de pagar, o serviço desaparece, e o estado perde legitimidade. Esse é o risco real de um sistema que cobra sem mostrar o que entrega.

Galeria
-

Onde são aplicados os impostos em Portugal — idealista/news -

Reforma Tributária 2026: Você já sabe quais são os novos Impostos ... -

Para que serve Nota Fiscal? Qual seu objetivo e função?
