Patrimonio Do Primo Rico
Como estudar e replicar o patrimônio do primo rico na prática
Muita gente ouve esse termo pela primeira vez em vídeo no YouTube e acha que vai receber um plano pronto de investimentos. Não funciona assim. O patrimônio do primo rico é basicamente um exercício de engenharia reversa financeira. Você pega um modelo de investidor bem-sucedido — ou um perfil real que você conhece — e tenta entender como ele chegou onde está. Quais ativos compõe, qual a alocação, quanto rende, quais taxas paga. A partir daí, você tenta replicar ajustando à sua realidade. Comece coletando dados concretos. Não adianta tentar adivinhar. Ache o extrato de investimentos, o declaração de ajuste do Imposto de Renda, ou pelo menos um resumo público do patrimônio. Anote tudo em uma planilha: valores por ativo, porcentagem no total, frequência de aportes, impostos pagos. Quanto mais dados reais, mais útil fica o exercício.
O que é patrimônio do primo rico de verdade
O conceito se encaixa num método de estudo de casos práticos aplicado ao mercado financeiro brasileiro. Em vez de ler teoria sobre alocação de ativos, você observa um portfólio real funcionando no tempo. A vantagem principal é que você vê o que realmente importa: custos escondidos, decisões emocionais no caminho, e a diferença entre o que uma pessoa diz que faz e o que ela realmente faz com o dinheiro. A desvantagem é óbvia. Quem tem muito patrimônio acumulado já teve vantagens estruturais que você não tem. Acesso a fundos exclusivos, menores taxas negociadas, isenções fiscais específicas, e décadas de aporte consistente. Se você copiar a alocação cegamente sem considerar seu estágio de vida e sua base de renda, vai fazer um trabalho sujo. O patrimônio do primo rico serve como referência, não como espelho. Um detalhe que pouca gente leva a sério: impostos. Na prática, dois portfórios idênticos podem gerar retornos líquidos muito diferentes dependendo da gestão fiscal. Eu já fiz essa análise completa de um portfólio que parecia perfeito no papel. O rendimento bruto era excelente, mas depois de IR regressivo, IOF em resgates antecipados e taxa de custódia embutida, o lucro real despencava uns três pontos percentuais ao ano. A correção foi simples: reorganizar a parte de renda fixa para fundos isentos de IR quando possível, e limitar resgates nos primeiros dois anos para aproveitar a alíquota mínima. Sem essa ajuste, o retorno ficava bem abaixo da média do mercado.
Passo a passo para aplicar o método
O primeiro passo é escolher um alvo. Pode ser alguém concreto da sua vida, um perfil público que você acompanha, ou até mesmo um portfólio exemplar encontrado em relatórios anuais de fundos de investimento. O importante é ter acesso a dados reais ou pelo menos estimativas confiáveis. Depois, monte a planilha com colunas para tipo de ativo, valor nominal, porcentagem do total, custo de aquisição, impostos pagos no período e data de atualização. O segundo passo é a desconstrução. Separe o portfólio em blocos lógicos: renda fixa, variável, imóveis, fundos, câmbio, alternativas. Calcule a média de aportes mensais de cada bloco e identifique padrões de comportamento. Isso revela se o investidor reage a quedas do mercado, se faz rebalanceamento periódico, ou se apenas deixa o dinheiro paradorendendo. O terceiro passo é a adaptação. Aqui é onde a maioria erra. Pegue a estrutura geral e ajuste aos seus números. Se o primo rico investe 40% em ações e você está no início da carreira com renda instável, colocar 40% em ações pode ser um erro. Diminua para 20 ou 25%. O objetivo não é imitar, é transferir o princípio subjacente. Se ele tem 40% em ações porque acredita em diversificação setorial, você pode adotar a diversificação com um peso menor e um horizonte mais longo.
Um erro comum é ignorar a taxa de custódia e administração. Fundos com desempenho bruto superior parecem atraentes, mas depois das taxas anuais de 1,5% a 2%, o ganho real muitas vezes desaparece. Eu fiz essa conta diretamente: comparei dois fundos com retornos brutos similares, um com taxa de 1,8% ao ano e outro com taxa de 0,9%. Em dez anos, a diferença no patrimônio final foi de aproximadamente R$ 42 mil para quem escolheu a opção mais barata, partindo de aportes mensais de R$ 1.500. O fundo mais caro simplesmente comeu o benefício. A lição prática é: antes de copiar a alocação, copie também a estrutura de custos.
Limitações que ninguém gosta de ouvir
O método falha completamente quando aplicado a pessoas com capital inicial muito alto. Quem começa com R$ 500 mil tem flexibilidade para diversificar em classes de ativo que exigem aporte mínimo elevado. Quem começa com R$ 500 não consegue replicar essa estratégia sem distorcer tudo. Nesse caso, o patrimonio do primo rico serve apenas para entender princípios, não para copiar números. Outro ponto fraco é a viés de sobrevivência. Você estuda quem chegou até aqui e funcionou, mas ignora todas as pessoas que tentaram o mesmo caminho e quebraram. O portfólio que você está analisando pode ter passado por duas crises sérias e simplesmente não ter contado isso. Sempre considere o risco de seleção ao usar esse método. Se você está no estágio inicial, recomendo começar com uma simulação antes de aplicar dinheiro real. Coloque os números em uma planilha debacktest, rode cenários de crise, e veja quanto seu portfólio projetado sofreria. Isso geralmente leva entre 30 minutos e uma hora e transforma uma cópia ingênua em uma estratégia pensada. A simulação também ajuda a identificar gaps de informação. Às vezes você percebe que falta um dado crucial, como a frequência real de rebalanceamento, e aí o exercício todo precisa ser recalibrado.
Um exemplo prático rápido
Vamos supor que você encontrou o portfólio de um investidor com R$ 800 mil alocados assim: 30% em Tesouro Direto, 25% em fundos imobiliários, 20% em ações brasileiras, 15% em ETFs internacionais e 10% em renda fixa privada. Você tem R$ 15 mil para começar. A aplicação direta da proporção daria resultados absurdos porque os mínimos de investimento são incompatíveis. O ajuste razoável seria: 40% em Tesouro Direto (CDI ou IPCA+), 30% em um ETF internacional como IVVB11, 20% em FIIs de papel, e 10% em ações de dividendos. Esse novo arranjo preserva os princípios de diversificação e foco em renda passiva, mas cabe na sua realidade financeira. Atualize a planilha trimestralmente. Anote o que mudou e por quê. Se alguma decisão do modelo original não fizer sentido para você, substitua por uma alternativa equivalente. O processo todo leva cerca de 45 minutos por trimestre e evita a armadilha de acreditar que existe um portfólio ideal único e pronto para copiar.

Galeria
-
Qual a fortuna da Maíra Cardi e do Primo Rico? Patrimônios revelados -
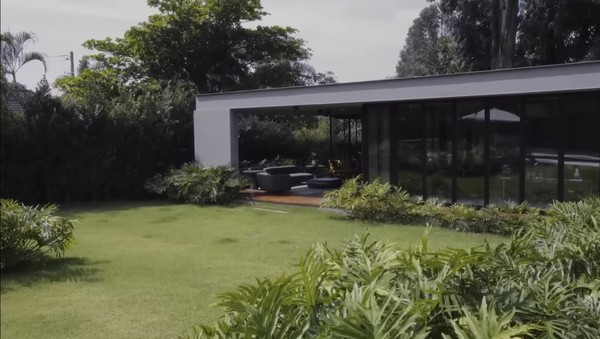
Por dentro da mansão de R$ 15 milhões do Primo Rico, novo namorado da ... -

Por dentro da mansão de R$ 15 milhões do Primo Rico, novo namorado da ...
