Patrimonio Liquido De Uma Empresa
O que é patrimônio líquido e por que a maioria das planilhas erra
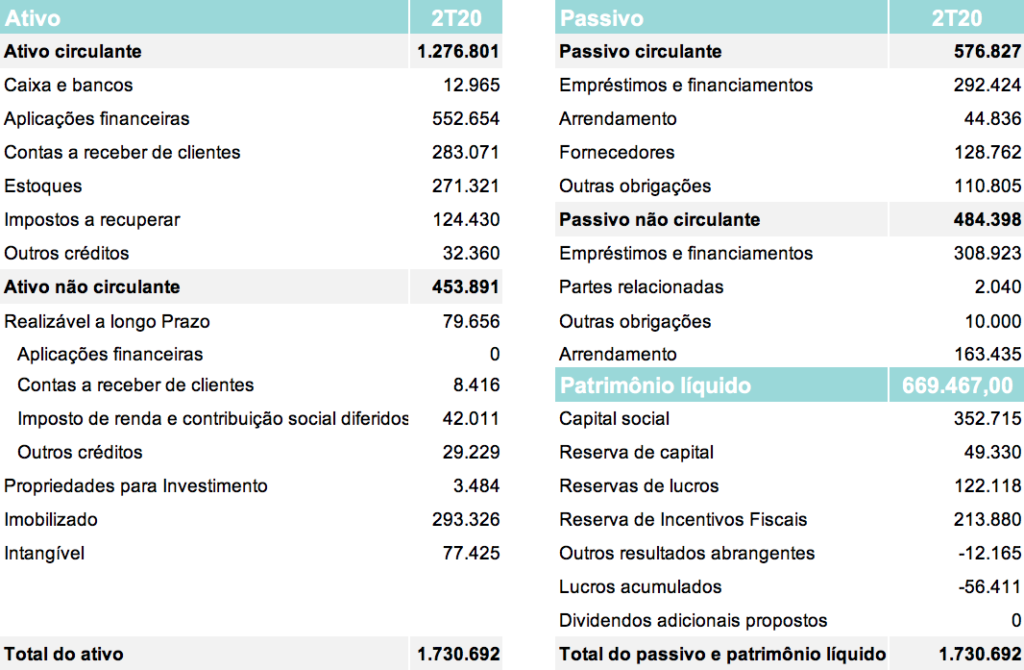
Você já abriu um balancete onde o resultado final simplesmente não batia, não importava quantas vezes você somasse os itens? Isso acontece porque o conceito de patrimônio líquido de uma empresa parece simples na teoria — é Ativo menos Passivo — mas na prática existem linhas que distorcem o número e criam a falsa impressão de que a empresa tem mais recursos do que realmente tem. O cálculo em si é direto, mas os armadilhas estão nos detalhes. Comece sempre pela estruturação da conta antes de confiar no valor. Aqui está o fluxo que eu uso, baseado em anos revisando demonstrações contábeis de pequenas e médias empresas.
Como calcular o patrimônio líquido de uma empresa passo a passo
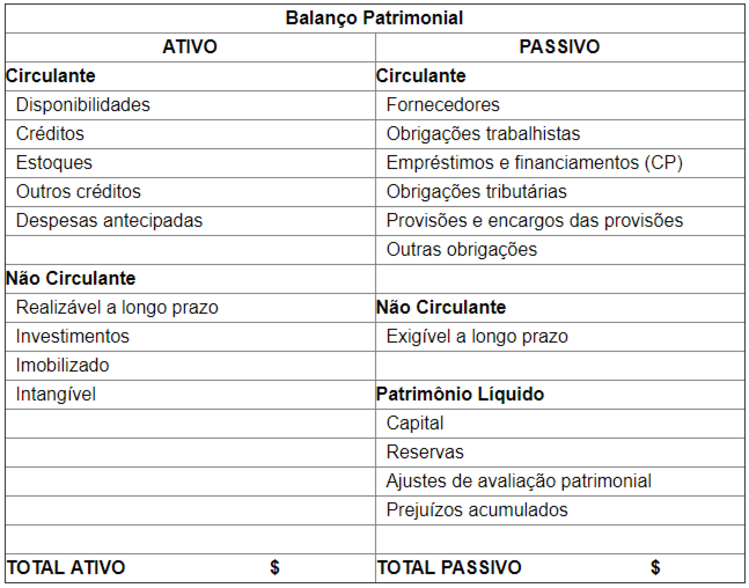
O primeiro passo é abrir o Balanço Patrimonial na data base que você precisa. Vou usar como exemplo uma empresa fictícia com os seguintes dados: Soma-se o Ativo: 120 mil + 85 mil + 60 mil + 200 mil = R$ 465.000. Soma-se o Passivo: 95 mil + 150 mil + 25 mil = R$ 270.000. O patrimônio líquido é a diferença: R$ 195.000. Esse é o resultado correto quando tudo está organizado. O problema é que a maioria dos extratos que chegam nas mãos dos analistas contém rubricas ambíguas. Uma das primeiras coisas que eu verifico é se há "reservas de lucro" ou "lucros acumulados" embutidos. Se a empresa distribuiu lucros sem passar pelo fechamento contábil formal, o número no painel financeiro mostra algo diferente do que o balanço real indica.
A parte que ninguém conta: reservas e ajustes
O patrimônio líquido não é apenas o resultado da subtração. Ele é composto por várias camadas que se somam: Quando eu analiso uma empresa para fins de crédito ou avaliação, o que mais me dá dor de cabeça são os ativos imobilizados. A depreciacao reduz o valor contábil ao longo do tempo, mas o valor de mercado do imóvel pode ter subido. Isso gera um abismo entre o que está no balanço e o que a empresa realmente vale. Em um caso específico que me recordo, uma empresa de logística em Minas Gerais tinha um patrimônio líquido contábil de R$ 80.000 em 2022, mas seus galpões estavam avaliados pelo mercado em quase R$ 2 milhões. O número no balanço não refletia a realidade econômica. A solução foi fazer uma reavaliação dos imóveis com laudo de engenheiro e registrar o ajuste nas reservas de reavaliação, o que elevou o patrimônio líquido contábil para cerca de R$ 1,6 milhão. Esse é o tipo de ajuste que transforma completamente a leitura da saúde financeira. O erro mais frequente que eu vejo em análises simplificadas é tratar o CAIXA como sinônimo de patrimônio líquido. Isso é um equívoco perigoso. Ter R$ 500 mil em caixa não significa que o patrimônio da empresa é R$ 500 mil. Significa apenas que ela tem esse valor em liquidez imediata. Se ao lado houver R$ 400 mil em passivo de curto prazo, o patrimônio real é muito menor.

Outro erro clássico é ignorar as provisões trabalhistas e tributárias. Quando uma empresa tem processos judiciais em andamento, o valor da provisão precisa ser incluído no passivo. Se não for, o patrimônio líquido aparece inflado. Eu já vi cases em que a empresa apontava patrimônio líquido positivo no demonstrativo, mas ao incluir as provisões que o contador havia omitido, o resultado ficava negativo. O inverso também ocorre: provisões excessivas podem encobrir a verdadeira capacidade patrimonial da empresa. Uma terceira fonte de distorção são os ativos intangíveis. Marcas, patentes e software desenvolvido internamente muitas vezes não aparecem no balanço com seu valor real, ou aparecem com valores históricos depreciados. Isso faz com que o patrimônio líquido subestime o valor econômico da companhia. Quando eu trabalho com empresas de tecnologia, costumo adicionar uma nota de rodapé à análise indicando o valor estimado dos intangíveis, para que o leitor não tire conclusões equivocadas do número apresentado.
Patrimônio líquido positivo nem sempre é bom sinal
Um número alto de patrimônio líquido pode indicar solvência, mas também pode esconder uma gestão conservadora em excesso. Se uma empresa tem patrimônio líquido de R$ 5 milhões e só opera com R$ 500 mil de volume de vendas anual, o capital está parado. Os acionistas poderiam ter retirado parte desse montante e aplicado em investimentos com retorno melhor. O inverso também é válido: empresas com patrimônio líquido baixo mas com fluxo de caixa forte são normalmente mais eficientes no uso do capital. A métrica que eu recomendo para complementar a análise é o ROE (Return on Equity), que mede o retorno sobre o patrimônio líquido. Uma empresa com ROE de 20% e patrimônio líquido de R$ 100 mil gera mais valor do que uma com ROE de 5% e patrimônio de R$ 1 milhão. O ROE revela a eficiência do capital, não apenas o tamanho.
Quando o patrimônio líquido se torna negativo e o que fazer
O patrimônio líquido negativo ocorre quando o Passivo supera o Ativo. Isso acontece geralmente em empresas com prejuízos acumulados que consumiram todo o capital social, ou em companhias que assumiram dívidas para financiar expansões que não geraram o retorno esperado. Do ponto de vista técnico, um patrimônio líquido negativo não significa automaticamente falência. Significa que, se a empresa fosse liquidada hoje, os credores não seriam integralmente pagos com os bens disponíveis. Na prática, empresas com patrimônio negativo conseguem continuar operando por anos se tiverem fluxo de caixa positivo e acesso a novas linhas de crédito. O problema surge quando o passivo exige pagamentos que o caixa não cobre. Nesse cenário, a solução não é apenas cortar custos — é restructuring do passivo, negociação com credores, ou injeção de capital pelos sócios. Eu vi uma situação em que uma distribuidora de alimentos estava com patrimônio líquido negativo há dois anos, mas mantinha pagamentos em dia porque o capital dos sócios era injetado periodicamente via aumento de capital. A empresa funcionou, mas sob risco constante caso os sócios parassem de aportar.

Ferramentas para acompanhar o patrimônio líquido ao longo do tempo
Para ter uma visão longitudinal, o ideal é construir um painel mensal com as seguintes colunas: total do ativo, total do passivo, patrimônio líquido, variação percentual mensal, e ROI sobre o patrimônio. Com esses dados em uma planilha ou dashboard, fica evidente se o patrimônio está crescendo de forma sustentável ou se oscila de maneira irregular. Existem softwares como o Domínio Contábil, o Tiny ERP e o SambaTI que geram automaticamente o balanço patrimonial a partir dos lançamentos diários. A vantagem é a precisão; a desvantagem é que o sistema não corrige erros de classificação feitos na entrada dos dados. Se um fornecedor foi lançado como ativo em vez de passivo, o patrimônio líquido sairá errado e o software não vai señalar o problema. Por isso, a revisão periódica manual dos extratos continua sendo indispensável. Para quem prefere uma solução mais simples, planilhas no Excel ou Google Sheets com templates padronizados de balanço são suficientes para a maioria das microempresas. O importante é manter a consistência na classificação das contas e atualizar os dados pelo menos mensalmente. Análises trimestrais tendem a perder a utilidade porque não capturam movimentos pontuais de caixa que podem alterar significativamente o resultado patrimonial.
A relação entre patrimônio líquido e alavancagem financeira
O patrimônio líquido é o termômetro da alavancagem. A proporção entre passivo e patrimônio líquido — o chamado índice de endividamento — indica o quanto a empresa depende de capital de terceiros. Uma empresa com patrimônio líquido de R$ 100 mil e passivo de R$ 400 mil tem alavancagem 4x. Isso significa que cada real de patrimônio sustenta quatro reais de dívida. Para muitas instituições financeiras, esse nível de alavancação é considerado arriscado. O ponto ideal de alavancagem varia conforme o setor. Empresas de infraestrutura e construção civil operam normalmente com alavancagem alta porque os ativos geram fluxo de caixa previsível a longo prazo. Já empresas de serviços e tecnologia tendem a ter alavancagem mais baixa porque seu valor está mais em ativos intangíveis e capital humano do que em bens físicos que possam servir de garantia. Quando eu analiso uma empresa para um relatório de crédito, o primeiro indicador que olho não é o valor absoluto do patrimônio líquido, mas a proporção entre ele e o ativo total. Essa métrica, chamada de equity ratio, mostra qual a fatia dos ativos que pertence efetivamente aos acionistas. Um equity ratio acima de 40% é considerado saudável na maioria dos setores. Abaixo de 20%, a empresa está significativamente alavancada e o risco de inadimplência aumenta consideravelmente.
Patrimônio líquido vs. valor de mercado: a diferença que define investidores
Um ponto que causa confusão frequente é a distinção entre patrimônio líquido contábil e o valor de mercado da empresa. O patrimônio líquido é um número histórico, baseado em custos de aquisição depreciados e regras contábeis. O valor de mercado considera expectativas futuras, marca, posição no mercado e potencial de crescimento. Por isso, uma empresa pode ter patrimônio líquido de R$ 2 milhões e ser avaliada no mercado por R$ 10 milhões, ou vice-versa: patrimônio positivo mas avaliação baixíssima porque o mercado não enxerga perspectivas de crescimento. Para investidores que buscam empresas subvalorizadas, o PATM (Preço sobre Ativo Patrimonial) é uma métrica útil. Um PATM abaixo de 1 indica que o mercado está avaliando a empresa por menos do que seu patrimônio líquido contábil. Isso pode ser uma oportunidade, mas também pode ser um sinal de problemas estruturais que o número contábil não revela. Em resumo, o patrimônio líquido é uma peça importante do quebra-cabeça financeiro, mas nunca deve ser analisado isoladamente. A combinação com indicadores de liquidez, endividamento e rentabilidade oferece uma visão muito mais precisa da situação real de uma companhia.

Conclusão prática
Calcular o patrimônio líquido de uma empresa parece trivial, mas a confiança no número exige verificação cruzada das rubricas, atenção aos ajustes contábeis e compreensão do contexto setorial. O erro mais comum é tratar o resultado da subtração entre ativo e passivo como um dado absoluto, quando na realidade ele carrega suposições e classificações que podem estar desatualizadas. O recomenda-se é fazer uma análise comparativa ao longo de pelo menos três períodos consecutivos, observar a volatilidade dos componentes e, sempre que possível, cruzar com o valor de mercado da companhia. Dessa forma, o número deixa de ser apenas um índice contábil e passa a ser uma ferramenta concreta de tomada de decisão.
Galeria
-

Imobilização Do Patrimônio Líquido - RETOEDU -
Patrimônio Líquido: Saiba O Que É E Como Calcular – PHXN
