Pericia Contabil O Que É
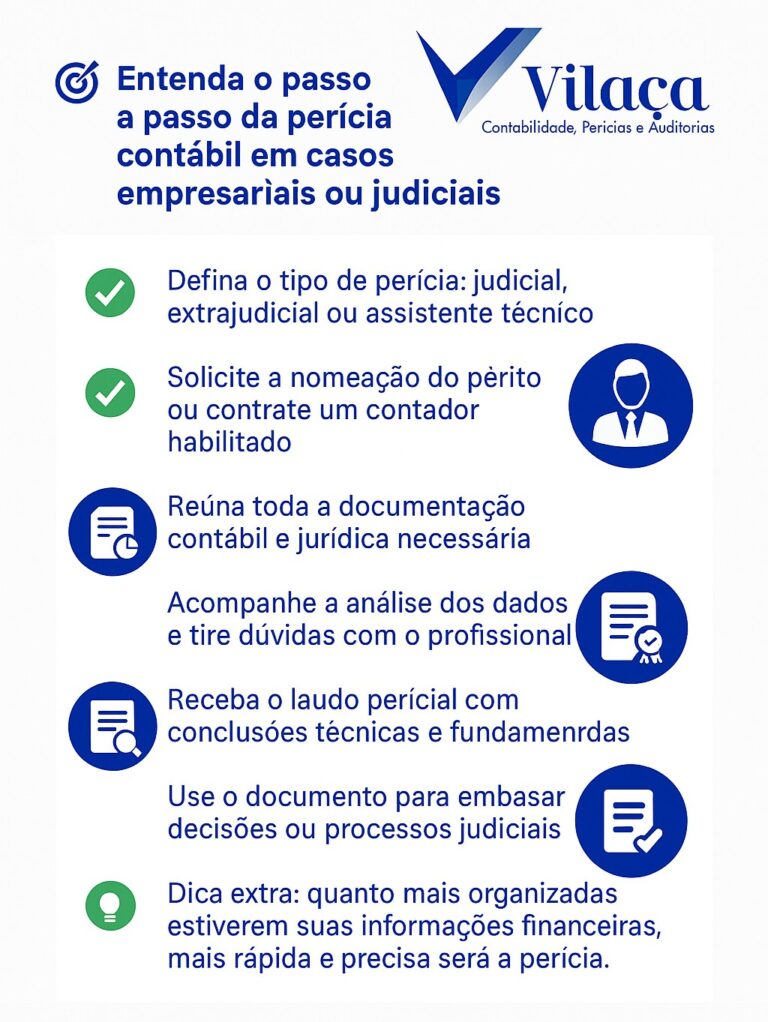
O que é uma perícia contábil
A perícia contábil é o trabalho técnico feito por um perito contador chamado pelo juiz para analisar documentos financeiros de um processo. Não é uma simples conferência de planilhas. O perito recebe um quesitoário — perguntas técnicas que o juiz e as partes fazem — e precisa responder com base em documentação coletada durante a diligência. O resultado vira um laudo pericial, que o juiz usa (mas não é obrigado a seguir integralmente) para decidir o mérito. Você vai encontrar esse tema sempre que houver disputa envolvendo dinheiro, sociedade, danos materiais, dissolução de empresa ou fraude financeira. Na prática forense brasileira, os casos mais frequentes são disputas entre sócios, cálculos de haveres em divórcio com partilha de empresa, indenizações por perda de lucro, e investigações de desvio de verbas em contratos públicos. O perito não investiga crime como a polícia. O perito reconstitui a verdade econômica a partir do que está nos autos e no que consegue obter por meio de pedido de quebra de sigilo ou requisição de documentos a terceiros. O fluxo costuma ser mais ou menos esse: o juiz nomeia o perito e define o prazo; o perito pede documentos às partes; faz diligências externas quando necessário; elabora memórias de cálculo; responde aos quesitos; e entrega o laudo. A parte técnica mais pesada não é responder às perguntas. É reunir e organizar os dados. Em processos comuns, você leva entre 15 e 40 dias úteis apenas para levantar documentos, dependendo do tamanho da empresa e da qualidade dos registros.
Documentos básicos que todo perito pede logo no início: extratos bancários de todas as contas vinculadas ao objeto da disputa, livos caixa e razão se existirem, notas fiscais de entrada e saída, kontrakos de trabalho com Holerites, declarações de IRPF dos sócios quando relevante, contratos sociais e atas de assembleia, contratos com fornecedores e clientes, e extratos de cartões corporativos. Se a empresa tem convenco de terceirização, pedido de extrato ao banco correspondente. Se há imóveis envolvidos, matrícula atualizada e IPTU.
Um problema real que eu enfrentei e como resolvi
Em um caso de dissolução societária de uma pequena construtora, o sócio demandante sustentava que a empresa girava R$ 800 mil por mês em caixa sem registro. A contraparte apresentava livro caixa preenchido manualmente, com grafia diferentes e datas inconsistentes. O juiz queria saber o lucro real dos últimos 24 meses. Minha primeira tentativa de usar o livro caixa como fonte única falhou porque os totais não fechavam com os extratos. A solução foi cruzar extrato bancário conta a conta com notas fiscais emitidas e recebidas, usar os extratos como fonte primária e o livro caixa apenas como elemento complementar de consistência. Para os pagamentos em espécie sem NF, pedi autorizaco ao juiz para requisitar aos fornecedores principais os extratos de recebimento via transferências e depósitos. Isso reduziu a incerteza de cerca de 30% para algo próximo de 8% nos fluxos identificados. O laudo ganhou uma seção inteira sobre limitacoes de prova documental, o que preservou a credibilidade técnica e evitou que o juiz entendesse erroneamente que os números eram exatos onde não eram. Primeiro erro comum: tratar a perícia contábil como se fosse uma auditoria contábil convencional. Auditoria tem objetivo de opinição sobre demonstracoes contabeis. Perícia tem objetivo de responder quesitos judiciais. São coisas diferentes. Você pode fazer uma auditoria impecável e ainda assim não responder ao quesito do juiz de forma útil. O laudo pericial precisa ter resposta direta, fundamentação técnica e memória de cálculo acessível. Opinião profissional sem rastreabilidade não sustenta o documento. Segundo erro: confiar demais em planilhas prontas da internet. Planilhas genéricas de cálculos de haveres funcionam para casos simples, mas falham quando há amortizacao de capital entre sócios, ajustes por TP/SP, ou quando o balanço foi apresentado em moeda estrangeira. O correto é adaptar a metodologia ao caso e documentar cada ajuste. Se você usar uma ferramenta pronta, cite a fonte, indique as premissas e mostre onde a premissa não se aplica ao seu cenário. Isso evita impugnações fáceis por parte da opposite.

Metodologias aceitas e
Existem três enfoques principais de valuation que aparecem em perícias: abordagem de renda, abordagem de mercado e abordagem patrimonial. Abordagem de renda é mais indicada para empresas em atividade com fluxo previsível. Abordagem de mercado serve quando há multiplicadores de setores bem definidos e transacoes comparaveis. Abordagem patrimonial é mais usada em empresas holding ou com carteira de investimentos expressiva. A escolha errada distorce o resultado em 20% a 30% em muitos casos pequenos. Eu recomendo sempre justificar a escolha no laudo com base no perfil da empresa, no estágio operacional e nos dados disponíveis. Justificativa técnica evita que o juiz rejeite o metodo como arbitrário. Excel ainda é a ferramenta mais usada, mas tem limites sérios de auditabilidade. Quando o volume de dados passa de 10 mil linhas por conta e você precisa repetir o procedimento para múltiplos períodos, o risco de erro manual aumenta muito. Eu uso Python com pandas para limpeza e cruzamento de extratos, e gerou arquivos de log que ficam anexados aos autos como memória de cálculo computacional. Isso economiza cerca de duas horas por extrato em comparação com o tratamento manual, desde que você tenha padronizado o formato de entrada. Para visualizaco e entrega final, o Excel ainda é o padrão que os advogados conseguem revisar sem ajuda técnica. O prazo para entrega do laudo varia conforme a complexidade. Prazos comuns começam em 30 dias, podendo ser prorrogados mediante justificativa. Se o processo for complexo, peça a prorrogação ainda na fase inicial de reconhecimento dos autos. Não espere o deadline. Quanto aos honorários, a tabela da OAB/Seccional e os quadros do tribunal estadual definem parâmetros, mas valores reais de mercado costumam ficar acima da tabela minima em casos de media a alta complexidade. A parte vencedora pode ser condenada a reembolsar os honorários periciais, mas isso depende da sucumbência e do entendimento do juiz. Anote tudo. Documente cada custo de diligência, cada deslocamento, cada pedido de informação a terceiros.
Para base teórica, o Conselho Federal de Contabilidade publicou resolucoes que tratam das normas brasileiras de pericia contábil. O Tribunal de Justiça do seu estado costuma ter manuais próprios e modelos de quesitos. A Escola Nacional de Formação Judicial e a Escola Nacional de Aperfeiçoamento de Magistrados também oferecem cursos específicos para peritos nomeados. Não existe um link único de download oficial que sirva para todos os tribunais, mas você encontra modelos de laudo e orientacoes procedimentais nos portais dos tribunais estaduais e no site do CNJ. Para prática, o mais útil é acompanhar decisões que annulam ou reformam laudos periciais. Ali estão os erros que a jurisprudência já puniu. Perícia contábil tem pontos cegos importantes. Se a empresa jamais manteve contabilidade regular, a reconstitucao será incompleta e o laudo terá que deixar isso claro. Se os sócios usavam contas pessoais misturadas com recursos da empresa, a separacao vai exigir suposições que o juiz pode rejeitar. Se uma das partes destruiu ou withholding documentos propositalmente, o juiz pode aplicar inversao do ônus da prova ou atribuir efeitos desfavoráveis, mas o perito continua sem dados para quantificar com segurança. Nesses casos, o laudo mais honesto é aquele que apresenta o que foi possível apurar, lista o que faltou, e qualifica o grau de incerteza. Tentar preencher lacunas com estimativas sem margem de confiansa gera impugnações certeiras. Outro ponto pratico: a perícia contábil não resolve disputas que são essencialmente probatórias. Quando a questão é quem disse o quê, quando uma conversa ocorreu, ou se houve intenção fraudulenta, o contador não é a autoridade adequada. Nesses cenários, uma perícia contábil mal direcionada perde tempo e dinheiro. Prefira combinar com perícia de engenharia, balística contábil quando for análise de falência criminosa, ou simplesmente deixar a prova testemunhal e documental resolvida nas alegacoes finais.
Um resumo rápido do que funciona
Comece pedindo os documentos certos logo na primeira sescao. Use extratos bancários como espinha dorsal. Mantenha memória de cálculo separado do laudo. Responda cada quesito com objeto, metodo, fonte, resultado e limitacao. Não esconda incertezas. E, acima de tudo, entenda que seu papel é iluminar o juiz, não vencer a parte adversa. Isso muda completamente a forma como você estrutura o trabalho e evita frustração no final do processo.

Galeria
-
Perícia Contábil: o que é e como se tornar um perito? Veja! -
Perícia contábil: você sabe para que serve esse processo? A perícia ... -

PERÍCIA CONTÁBIL... AFINAL, O QUE É ISTO ? CONCEITO: - ppt carregar

