Pis E Cofins Lucro Real Nao Cumulativo
O que é a não-cumulatividade do PIS e da COFINS no Lucro Real
No Lucro Real, a regra básica é simples: empresas creditam o PIS e a COFINS pagos nas compras e nos insumos que entram no processo produtivo. A alíquota não incide sobre o faturamento bruto sem compensação. Isso significa que o crédito reduz a base de cálculo dos tributos sobre a receita. Na prática, quando uma indústria compra matéria-prima com PIS e COFINS embutidos, ela desconta esses valores do que deve pagar no recolhimento mensal. A não-cumulatividade existe desde a Reforma Tributária da década de 1990, mas foi consolidada pela Lei 10.637/2002 para o PIS e pela Lei 10.833/2003 para a COFINS. Quem opta pelo Lucro Real inevitavelmente entra nesse regime. O sistema permite créditos sobre aquisições de mercadorias, serviços de produção, energia elétrica, mão de obra terceirizada vinculada à produção, entre outros. Tudo depende da natureza do item e de como ele se encaixa na cadeia produtiva.
pis e cofins lucro real nao cumulativo: como calcular na prática
O cálculo mensal segue esta lógica: primeiro você apura a receita bruta do período. Depois multiplica pela alíquota — 1,65% para PIS e 7,6% para COFINS no regime não cumulativo padrão. O resultado é o débito. Em seguida, soma todos os créditos elegíveis que a empresa acumulou nas compras e nos serviços do mesmo mês. O valor a pagar é a diferença entre débito e crédito. Se o crédito for maior que o débito, nasce um saldo credor que pode ser compensado nos meses seguintes. Um detalhe que muita gente esquece: os créditos precisam estar documentados corretamente. A nota fiscal precisa indicar o produto de forma clara, com a descrição adequada e o CNPJ do vendedor. Falhas na emissão podem gerar perda do crédito inteiro. Eu já vi empresas perderem créditos de energia elétrica porque a nota não trazia o fornecedor correto ou porque a divisão entre consumo industrial e administrativo não estava separada por setor de custo.
Entradas e saídas que geram crédito e débito
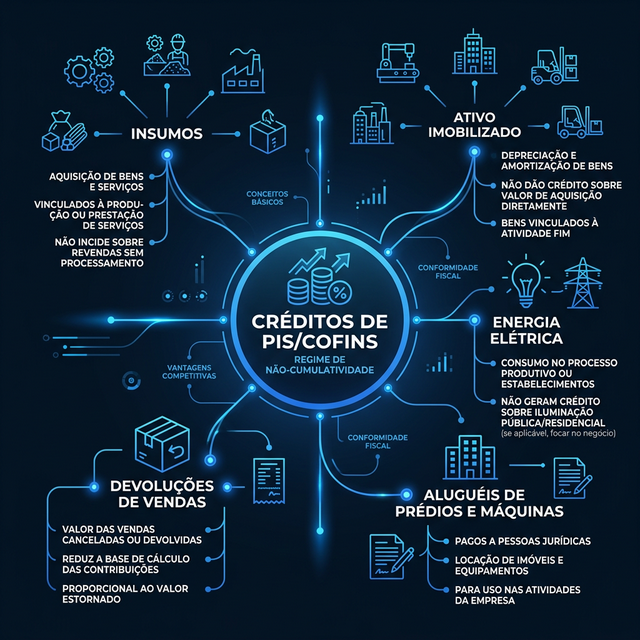
As entradas com direito a crédito são classificadas por categorias na legislação. As mais comuns incluem matérias-primas, materiais secundários, embalagens, energia elétrica, água, telefone fixo usado na operação, serviços de transporte de cargas, fretes, e contratação de serviços de produção por terceiros. Também é possível creditar sobre aluguéis de imóveis usados nas atividades-fim, desde que haja vínculo direto com o processo produtivo. Já as saídas geram débito sobre o faturamento. A alíquota padrão é 1,65% para PIS e 7,6% para COFINS. Produtos isentos ou com tratamento diferenciado seguem regras específicas. Exportações, por exemplo, têm tratamento particular: o crédito pode ser compensado integralmente e ainda gerar saldo credor para uso futuro. Vendas para o exterior são um dos cenários onde a não-cumulatividade traz vantagem financeira mais visível. Existe ainda a questão da destinação do crédito. Se um item é comprado para uso administrativo e não para produção, ele não gera crédito. A linha divisória entre atividade-fim e atividade-meio é um dos pontos que mais gera discussão. Um escritório de contabilidade costuma cobrar caro para resolver esses casos, mas o empresário precisa entender o critério para não depender de consultoria para tudo.

Caso real: o problema da energia elétrica dividida
Eu trabalhei com uma fábrica de componentes eletrônicos que tinha um prédio onde funcionavam a produção e a administração juntos. A conta de luz chegava em um único documento, sem separação entre setores. O fisco questionou o crédito integral porque não havia divisão comprovada. A solução foi instalar medidores separados para a área produtiva e para a administrativa. Com a medição individualizada, a empresa passou a creditar apenas a parcela vinculada à produção e justificou junto à Receita Federal com laudos técnicos e fotos dos medidores. Esse tipo de ajuste custou cerca de R$ 8.000 em infraestrutura, mas recuperou créditos mensais que giravam em torno de R$ 3.500. O investimento se pagou em dois meses. Além dos itens óbvios, existem situações menos conhecidas. A compra de ativos imobilizados para uso industrial gera crédito de PIS e COFINS na entrada. Isso inclui máquinas, equipamentos e veículos de carga. O crédito é proporcional ao valor pago e pode ser em até 48 meses, conforme a depreciação do bem. Outro ponto: serviços de manutenção preventiva e corretiva de máquinas são creditáveis. Já a reforma de um galpão, que é despesa de melhoria, não gera crédito, porque não se enquadra como insumo produtivo. Uma informação contraintuitiva: a não-cumulatividade não se aplica a todas as despesas. Aluguel de veículo para diretor não gera crédito, mesmo que o veículo seja usado ocasionalmente nas visitas a clientes. O critério é estrito. A legislação lista o que é permitdo e o que não é. Sair da lista significa perder o crédito. Por isso, muitos contabilistas adotam a postura de só creditar o que está explicitamente previsto, evitando riscos de autuação.
Limitações e problemas conhecidos
O regime não cumulativo tem falhas. Uma delas é a complexidade na hora de classificar serviços. A lei diz que serviços de produção geram crédito, mas o que é serviço de produção? Uma empresa de logística que faz transporte de carga pode creditar. Já uma empresa de consultoria que prestar assessoria técnica para a produção também pode, mas o fisco às vezes exige contrato detalhado e comprovação de vínculo direto com o processo produtivo. Outra limitação séria é o risco de malha fina. Se a empresa creditar de forma equivocada, o fisco pode cancelar créditos inteiros e aplicar multa de 75% a 150% sobre o tributo sonegado. Eu vi casos em que empresas tiveram créditos de frete cancelados porque a nota fiscal não tinha o CPF ou CNPJ do transportador. Erros bobos, mas que geram prejuízo alto. Quando a não-cumulatividade funciona mal? Quando a empresa tem uma cadeia de fornecedores extensa e pouca automação. O controle manual de créditos e débitos consome muito tempo e gera erros. Nesses casos, a recomendação é investir em um sistema ERP integrado ou contratar um software específico para gestão tributária. A automação reduz o tempo de apuração de cerca de 40 horas mensais para aproximadamente 6 horas, dependendo do volume de notas.
Como organizar a apuração mensal
O passo inicial é separar todas as notas fiscais de entrada e saída do período. Classifique cada entrada conforme o tipo de crédito: matéria-prima, energia, frete, serviço de produção, ativo imobilizado. Anote o valor do PIS e da COFINS destacado em cada nota. Some os créditos por tributo. Faça o mesmo para os débitos, agrupados por alíquota aplicada na receita. Em seguida, calcule o débito total de PIS multiplicando a receita tributável por 1,65%. Calcule o débito total de COFINS multiplicando a receita tributável por 7,6%. Subtraia os créditos dos débitos. O resultado é o valor a recolher ou o saldo credor. Se houver saldo credor, registre-o para compensação nos próximos meses. Anexe todas as notas fiscais e documentos comprobatórios ao arquivo digital da empresa. É essencial revisar os créditos antes de transmitir a DECLIPIS e a DCOT. Erros de digitação, notas duplicadas e créditos de itens não elegíveis são os problemas mais frequentes. Uma auditoria interna de 30 minutos pode evitar autuações que custam dias de trabalho e multas pesadas.

Alternativas quando a não-cumulatividade não compensa
Nem sempre o regime não cumulativo é a melhor opção. Para empresas com margens apertadas e poucos créditos relevantes, o regime cumulativo pode simplificar a vida. No cumulativo, paga-se PIS e COFINS sobre a receita sem direito a créditos. As alíquotas são menores — 0,65% e 3%, respectivamente. A vantagem é a simplicidade. A desvantagem é o custo tributário mais alto quando a empresa tem muitas compras creditáveis. A escolha entre os regimes deve considerar o perfil de despesas. Se a maioria dos custos não gera crédito, o cumulativo pode ser mais barato. Se a empresa compra muita matéria-prima, energia e serviços de produção, o não cumulativo no Lucro Real tende a reduzir o imposto devido. Faça uma simulação anual antes de decidir. Diferenças de 2% a 5% na carga tributária fazem sentido no resultado final.
Conclusão prática
O entendimento da não-cumulatividade exige conhecimento técnico e atenção aos detalhes. A legislação permite créditos sobre insumos produtivos, mas a fiscalização cobra comprovação robusta. Empresas que organizam bem a separação de custos, mantêm documentação em dia e investem em automação conseguem reduzir significativamente o risco fiscal e otimizar o pagamento de PIS e COFINS. Quem ignora essas regras costuma enfrentar problemas com o fisco.
Galeria
-

Como Calcular Pis E Cofins No Lucro Real - Catalog Library -

PIS/Cofins: Regime Cumulativo e Não Cumulativo -
PIS e COFINS no Lucro Real: Créditos e Legislação 2026 | OSP
