Pobre Quando Enfia A Mão No Bolso Só Tira Cinco
O que acontece quando o dinheiro simplesmente não existe
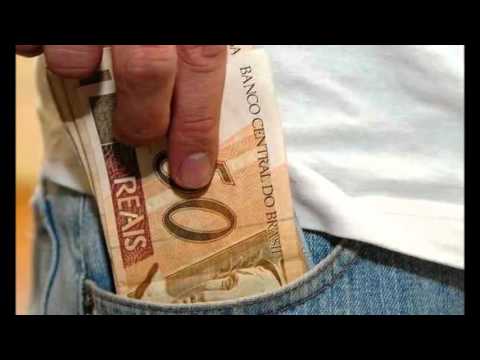
A expressão "pobre quando enfia a mão no bolso só tira cinco" descreve uma realidade financeira em que o saldo disponível é tão reduzido que nem sequer cobre o mínimo para uma transação diária. Não é sobre ser esperto com dinheiro, não é sobre investimento ou planejamento. É sobre a mecânica pura de existir com recursos praticamente zerados e ainda assim precisar pagar contas, comprar comida, pegar ônibus. Eu já vi gente com menos de dez reais no bolso tentando sustentar uma semana inteira. O problema não é a cultura financeira. O problema é que o sistema econômico simplesmente não foi desenhado para pessoas nessa situação. Você tenta usar qualquer técnica de organização financeira padrão e ela quebra na primeira semana porque não há margem para erro.
pobre quando enfia a mão no bolso só tira cinco
Quando você está nessa situação, o primeiro passo prático é mapear cada centavo que entra e sai durante trinta dias. Não use aplicativos. Use um caderno barato ou uma planilha simples. Anotar tudo te dá informação que o resto do mundo não vê: quais gastos são realmente inevitáveis e quais são adaptações que você pode eliminar sem dor. No meu caso, descobri que gastava cerca de vinte e dois reais por mês com coisas que ninguém notava. Água mineral barata, lanches pequenos no caminho do trabalho, taxas de sacoleiro. Parecia pouco. Somado, virava uma conta de restaurante todo mês. Cortei tudo e liberei espaço que nunca soube que existia. O segundo movimento é saber exatamente onde cada real vai antes de sair da sua mão. A maioria das pessoas nessa situação gasta no impulso porque não tem alternativa. Se sobrar cinco reais no final do dia, você compra algo que não precisa. Se sobrar zero, você passa mal. A diferença é só ter decidido antecipadamente para onde aquele dinheiro ia.
A mecânica real do orçamento irrelevante
Existem três categorias de gasto que sempre aparecem quando se tem muito pouco dinheiro. Alimentação, transporte e imprevistos. Cada uma delas consome uma porcentagem diferente do seu orçamento e exige estratégias distintas. Alimentação é o item mais traiçoeiro. Com cinco reais você come mal por um dia. Com cinquenta reais você come razoavelmente bem por uma semana se souber onde comprar. Feijão, arroz, ovo, batata, cenoura, banana. Isso custa menos do que um lanche de fast food e te mantém vivo por muito mais tempo. O segredo não é cozinhar bem. É cozinhar barato e repetitivo. Transporte é a armadilha número um. Se você depende de ônibus ou lotação todos os dias, calcule o custo mensal exato. Uma passagem simples pode parecer insignificante. O passe mensal pode consumir trinta por cento da sua renda. Existem alternativas como bicicleta para curtas distâncias, caronas solidárias ou trocar de rota para evitar linhas mais caras. Eu optei por andar a pé os primeiros quatro quilômetros e usar transporte pago só nos trechos que realmente não dava para evitar. Reduziu meu custo de transporte em quase metade.

Imprevistos são onde a maioria das pessoas que está nessa situação desaparece. Uma dor de dente, uma roupa rasgada, uma multa pequena. Sem reserva, qualquer imprevisto vira dívida. A resposta prática é construir uma reserva mínima de emergência de pelo menos cinquenta reais, mesmo que leve seis meses. Esse valor é o que te separa de pedir dinheiro emprestado na próxima vez que algo der errado.
O que funciona de verdade e o que é perda de tempo
Cortar todos os gastos supérfluos funciona até o ponto em que não sobra nada para imprevistos. Aí o sistema colapsa. O que funciona de verdade é manter pelo menos dez por cento do que entra intocável. Mesmo que seja cinco reais. Mesmo que doa. Esse dinheiro não existe para você até que a emergência aconteça, e quando acontece ele te salva de cair mais fundo. Aplicativos de cashback e cupons funcionam, mas apenas se você for disciplinado o suficiente para nunca usar o desconto como justificativa para gastar mais. Eu já vi gente usar um cupom de vinte por cento em uma compra de cinquenta reais porque o desconto parecia um "ganho". Não é ganho. É economia forçada. Se você não ia comprar aquilo, o cupom não teou nada. A ideia de que investir pequenas quantias resolve a situação é enganosa. Render mil reais no rendimento fixo dá cerca de cinco reais por mês. Isso não muda sua vida. O que muda sua vida é aumentar a entrada, não otimizar a saída. Buscar renda extra mesmo que pequena faz mais diferença do que qualquer estratégia de investimento com valores irrisórios.
Limitações que ninguém admite
Essa abordagem tem um limite claro. Ela funciona para quem tem alguma renda, mesmo que baixa. Para quem está completamente sem renda, nenhuma estratégia de organização financeira resolve. Nesses casos, o único caminho é buscar assistência social, programas governamentais ou apoio comunitário. Reconhecer esse limite não é fraqueza. É honestidade. Outra limitação importante é que viver com quase nada causa desgaste mental real. Decisões simples como escolher entre duas marcas de arroz podem consumir energia mental que você precisaria para outras coisas. Esse custo cognitivo é ignorado em qualquer guia de finanças pessoais. Ele existe e ele pesa. Se você está lendo isso e já tentou de tudo e mesmo assim não consegue sair do vermelho, talvez o problema não seja falta de técnica. Talvez seja falta de opção. Nesse caso, focar em aumento de renda faz mais sentido do que refinamento de orçamento. Às vezes a solução não é gastar menos. É encontrar forma de ganhar mais, mesmo que seja de maneiras não convencionais.
A expressão "pobre quando enfia a mão no bolso só tira cinco" não é apenas uma descrição poética da miséria. É um diagnóstico funcional. Mostra exatamente onde você está e o quão perto está de não ter mais onde cair. Entender isso com clareza é o primeiro passo para qualquer mudança real, por menor que ela seja.
Galeria
-
Pobre quando põe a mão no bolso só tira os cinco dedos. | Frase Engraçada -
Pobre, quando mete a mão no bolso,... Barão de Itararé - Pensador -
Tira a mão do bolso - Jornal GGN
