Presumido É Cumulativo
Lucro Presumido na prática: o que ninguém te conta sobre a cumulatividade
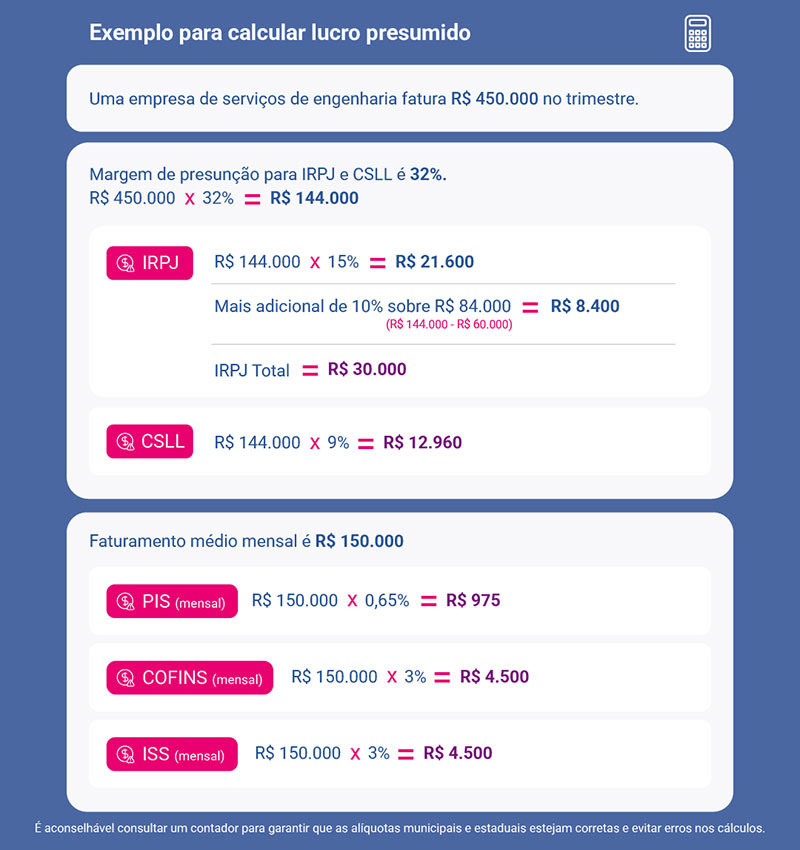
A maioria dos contadores me pede para revisar um cálculo de PIS/COFINS no Lucro Presumido e, em 80% das vezes, o erro começa na confusão entre o regime cumulativo e a possibilidade de acumulação com outros tributos. Vamos direto ao ponto. Sob o Lucro Presumido, o PIS e a COFINS são incididos de forma cumulativa. Isso quer dizer que você calcula a alíquota sobre a receita bruta e pronto. Não há crédito que se aproveite da base de cálculo anterior. A alíquota padrão do PIS é 0,65% e da COFINS é 3,1%. Juntos, ficam em 3,75% sobre o faturamento. Isso parece simples porque é simples, mas o problema aparece quando as pessoas tentam aplicar lógica de regime não cumulativo a uma estrutura que não funciona assim. Você não recupera nada. Não há entrada de crédito. A base é sempre a receita bruta do período, sem deduções.
A pegadinha que eu encontro todo mês
Me deparei com uma empresa de serviços de TI que estava deduzindo da base de cálculo do PIS/COFINS no Lucro Presumido os pagamentos de FGTS e INSS patronal, achando que tinham direito a isso porque no Lucro Real funcionava dessa forma. O erro custou cerca de R$ 47 mil em diferenças para ressarcir no trimestre seguinte. A Receita rejeitou a compensação na primeira tentativa porque a fundamentação estava errada — eles haviam citado artigo do Lucro Real quando o correto seria citar a Lei 9.718/1998 e a interpretação consolidada do CARF. O ajuste foi direto: corrigi a bases de cálculo, refiz as guias DARF com os valores corretos e reencaminhei a declaração. Levou dois dias úteis. Nada dramático, mas um alerta útil para quem está começando.
Quando a cumulatividade não é apenas uma questão de alíquota
Um ponto que poucos consideram: a cumulatividade do PIS/COFINS no Lucro Presumido se aplica de maneira diferente dependendo da atividade. Para comerciais e prestadores de serviços em geral, as alíquotas padrão valem. Mas exceções. Serviços de telecomunicações, por exemplo, têm tratamento diferenciado segundo a Lei 10.637/2002 e a 10.833/2003, com discussões jurisprudenciais sobre a possibilidade de créditos mesmo sob presumido em certos casos. Também existe a hipótese do Enquadramento como MEI — nesse caso, o PIS e a COFINS nem existem. O MEI paga apenas o DAS fixo mensal. Confundir isso com Lucro Presumido microempresa é um erro clássico que gera autuação na fiscalização.

Impacto real no fluxo de caixa
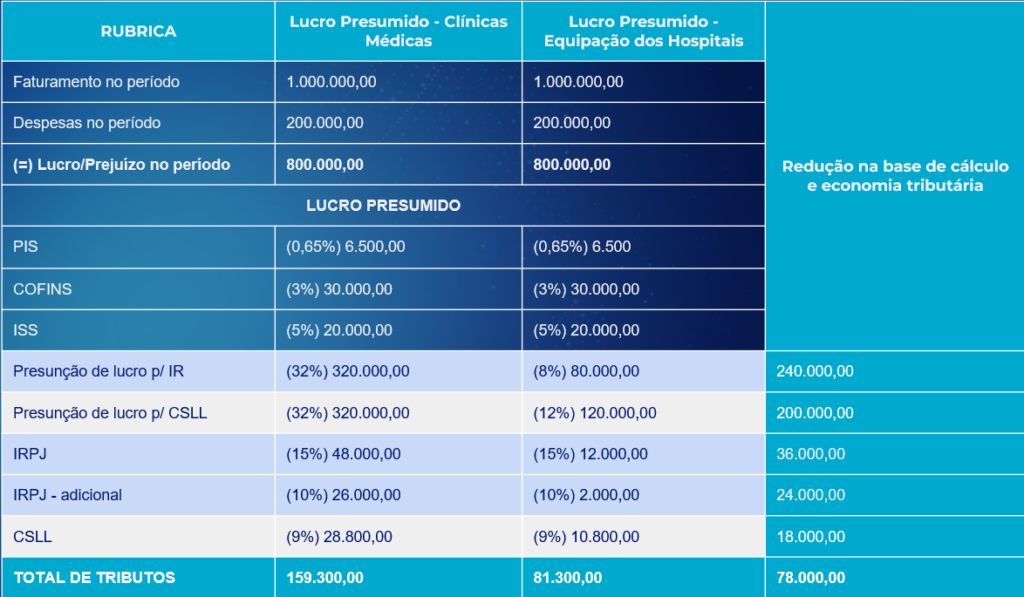
Se sua empresa fatura R$ 100 mil mensais no Lucro Presumido, o custo de PIS/COFINS será de R$ 3.750 todo mês. Sem crédito, sem compensação, sem margem para planejamento tributário agressivo. Isso pode parecer absurdo se você comparar com empresas do Lucro Real que chegam a ter carga efetiva de 1,5% a 2%, mas o Lucro Presumido compensa em outro lugar: a base do IRPJ e da CSLL é presumida, não real, o que simplifica a escrituração e reduz a necessidade de manutenção de livros complexos. O trade-off é claro. Menos burocracia, menos flexibilidade fiscal. Se sua margem de lucro real é consistentemente abaixo de 32% para comércio ou 16% para serviços, o Lucro Real pode sair mais barato apesar da complexidade adicional. Faça a conta antes de decidir, não no meio do ano fiscal quando já está preso.
Erros frequentes que observo em declarações
Calcular PIS/COFINS sobre a nota fiscal correta mas esquecer de excluir operações isentas da base. Isso parece óbvio até acontecer. Isenções de ICMS em alguns estados geram confusão na hora de separar o que entra e o que sai da base de cálculo. Outro erro comum é tratar a cumulatividade como algo fixo e imutável. Mudanças legislativas aconteceram. A Instrução Normativa RFB 2.119/2022 trouxe ajustes na forma de apuração para alguns segmentos. Verificar a legislação vigente no mês de apuração é obrigatório, não opcional. Acumular PIS e COFINS com outros tributos no mesmo documento de arrecadação também gera problemas. Cada contribuição tem seu código de receita. Misturar gera rejeição automática no sistema da Receita e atraso que pode gerar juros e multa desnecessários.
Quando valer a pena migra para o Lucro Real
Se sua empresa tem alta rotatividade de estoques, margens apertadas, ou muitos créditos de insumos que não consegue aproveitar no presumido, o Lucro Real costuma ser mais vantajoso. A desvantagem é a complexidade: precisará de escrituração contábil completa, apuração real do lucro, e gestão ativa dos créditos de PIS/COFINS não cumulativo. Para pequenas empresas que facturas abaixo de R$ 4,8 milhões por ano, a economia tributária frequentemente não compensa o custo do contador especializado que você precisará contratar. O ponto de virada geralmente fica entre R$ 600 mil e R$ 1,2 milhão de faturamento anual, dependendo do setor. Acima disso, a conta quase sempre fecha a favor do Lucro Real para indústrias e comércios. Para serviços, a análise é mais delicada porque a base de presunção já é mais favorável. Se você está no presumido e quer reduzir a carga, a única via legítima é revisar a classificação fiscal das atividades, verificar se há enquadramento incorreto de alíquotas, e checar se alguma operação está sendo tributada indevidamente. Não adianta tentar usar créditos como quem está no Lucro Real. O sistema não permite, e a fiscalização identifica rapidamente.
Galeria
-
O que é Lucro Presumido e como calcular essa tributação -
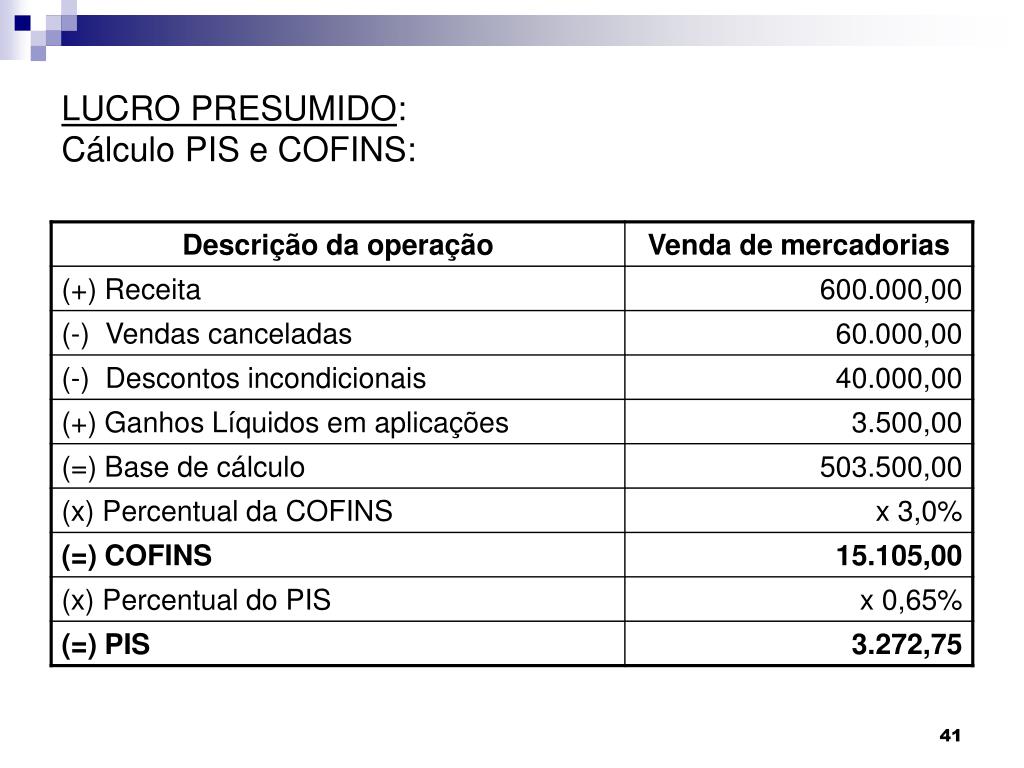
Tabela Lucro Presumido 2022 - NAZAEDU -
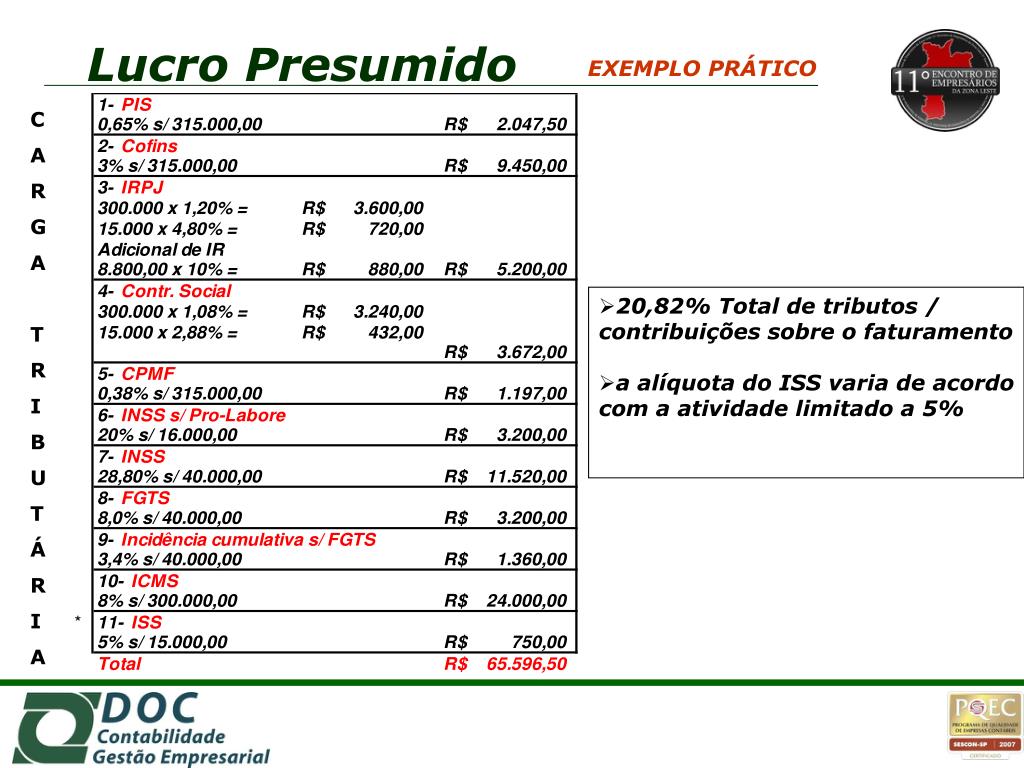
Tabela Presunção Lucro Presumido - RETOEDU
