Problemas Com Dobro 2 Ano

O que é e por que os alunos travam
Dobre é basicamente registrar cada operação contábil em duas contas opostas, débito de um lado e crédito do outro. A regra é simples de explicar, mas na prática, principalmente no segundo ano, aparece uma série de situações que confundem até quem já viu a matéria uma vez. O aluno chega na prova, olha o enunciado, e não sabe se aquilo é lançamento patrimonial, ajuste, correção ou coisa do tipo. O problema principal é que muitos cursos aceleram demais na primeira fase. Vocês aprendem a debitar e creditar, mas quando chegam nos problemas mais longos, com múltiplas transações e necessidade de identificar quais contas afetam, a estrutura mental que você construiu no início já não sustenta. Aí começa a briga.
Problemas com dobro 2 ano: por que acontece e como resolver
Aqui vai o jeito que eu vejo funcionar na prática. Quando o exercício pede para você fazer os lançamentos de um ciclo completo de operações, o erro mais comum não é errar a matemática. É errar a classificação antes mesmo de abrir o lançador. A pessoa lê o enunciado, vai direto proDébito/Crédito, e só depois percebe que identificou errado a natureza da conta. Na hora da correção, tudo desmorona. O que eu faço, e recomendo fazer, é o seguinte: antes de tocar em qualquer planilha ou caderno de lançamentos, pegue um rascunho e anote cada evento separadamente. Só isso. Para cada operação descrita no problema, escreva uma linha dizendo: o que aconteceu, quais contas foram impactadas, e se cada uma aumenta ou diminui. Só depois disso você vai para o lançamento formal. Um detalhe que poucos ensinam: contas de resultado, como receita e despesa, têm natureza oposta às contas patrimoniais. Isso significa que o que é débito para aumentar ativo vira crédito quando você quer aumentar despesa. No segundo ano, os problemas começam a misturar as duas coisas num mesmo enunciado, e aí quem decorou só a tabela de natureza sem entender o porquê começa a errar feio. Não decore. Entenda que débito e crédito são só sinais, e o sinal depende da natureza da conta, não da operação em si.
Tive um caso assim há pouco tempo. O problema envolvia uma compra de mercadoria a prazo com desconto condicional e devolução parcial. A maioria dos alunos que vi fazer lançava tudo de uma vez, como se fosse uma operação única. O problema é que o desconto condicional só entra se a condição for satisfeita, e a devolução muda o valor inicial do passivo. Eu parei, separei os três eventos, lancei o registro bruto primeiro, depois a devolução como uma entrada de mercadoria de volta, e só no final calculei o desconto se o pagamento fosse feito dentro do prazo. Assim evitei inflar o passivo e a despesa desde o começo.
Como treinar de verdade
O treino que funciona não é fazer cinco exercícios iguais. É fazer exercícios diferentes com o mesmo conceito. Pegue problemas que envolvam o mesmo tipo de operação mas com números e contextos diferentes. Isso força você a reconhecer o padrão, em vez de apenas repetir o mesmo raciocínio mecanicamente. Outra coisa que ajuda muito: revisar seus próprios erros. Muitos alunos fazem o exercício, conferem a resposta, e se erraram, pulam para o próximo. Errado. O valor tá no erro. Anote o que você errou, por quê errou, e refaça o problema inteiro do zero, sem olhar a solução. Às vezes você acha que entendeu, mas na hora de escrever o lançamento sozinho, percebe que tinha uma lacuna que não tinha visto. Se você tiver dificuldade com algum tópico específico, como apuração do resultado ou ajustes de encerramento, foque só nisso antes de voltar para exercícios completos. Não adianta treinar o que você já sabe bem só para sentir que está produzindo. O ganho real tá em tratar do que ancora o erro.
Materiais e onde encontrar exercícios
Existem compilados de problemas de dobro entry disponíveis em sites de universidades e em grupos de estudo. Muitos professores postam listas com gabaritos passo a passo. O que funciona de verdade são as listas que trazem o enunciado, os lançamentos esperados e, principalmente, a explicação de cada decisão tomada no lançamento. Sem a justificativa, o gabarito vira só cópia, e cópia não ensina nada. Se quiser algo mais prático, baixe uma planilha de lançamento simples e preencha ela manualmente. A ação física de digitar os valores e ver o débitos somar com créditos ajuda a fixar a lógica. Planilhas prontas demais, onde tudo já está preenchido, não servem. O aprendizado acontece no vazio, quando você precisa decidir onde cada coisa entra. Não existe solução mágica. O dobro é simples no conceito e irritante na aplicação porque a irritação vem da acumulação de pequenos detalhes que se somam. Concentre-se em construir o hábito de classificar antes de lançar, revisar os próprios erros com atenção, e praticar com variedade. O resto vem com o tempo.
Galeria
-
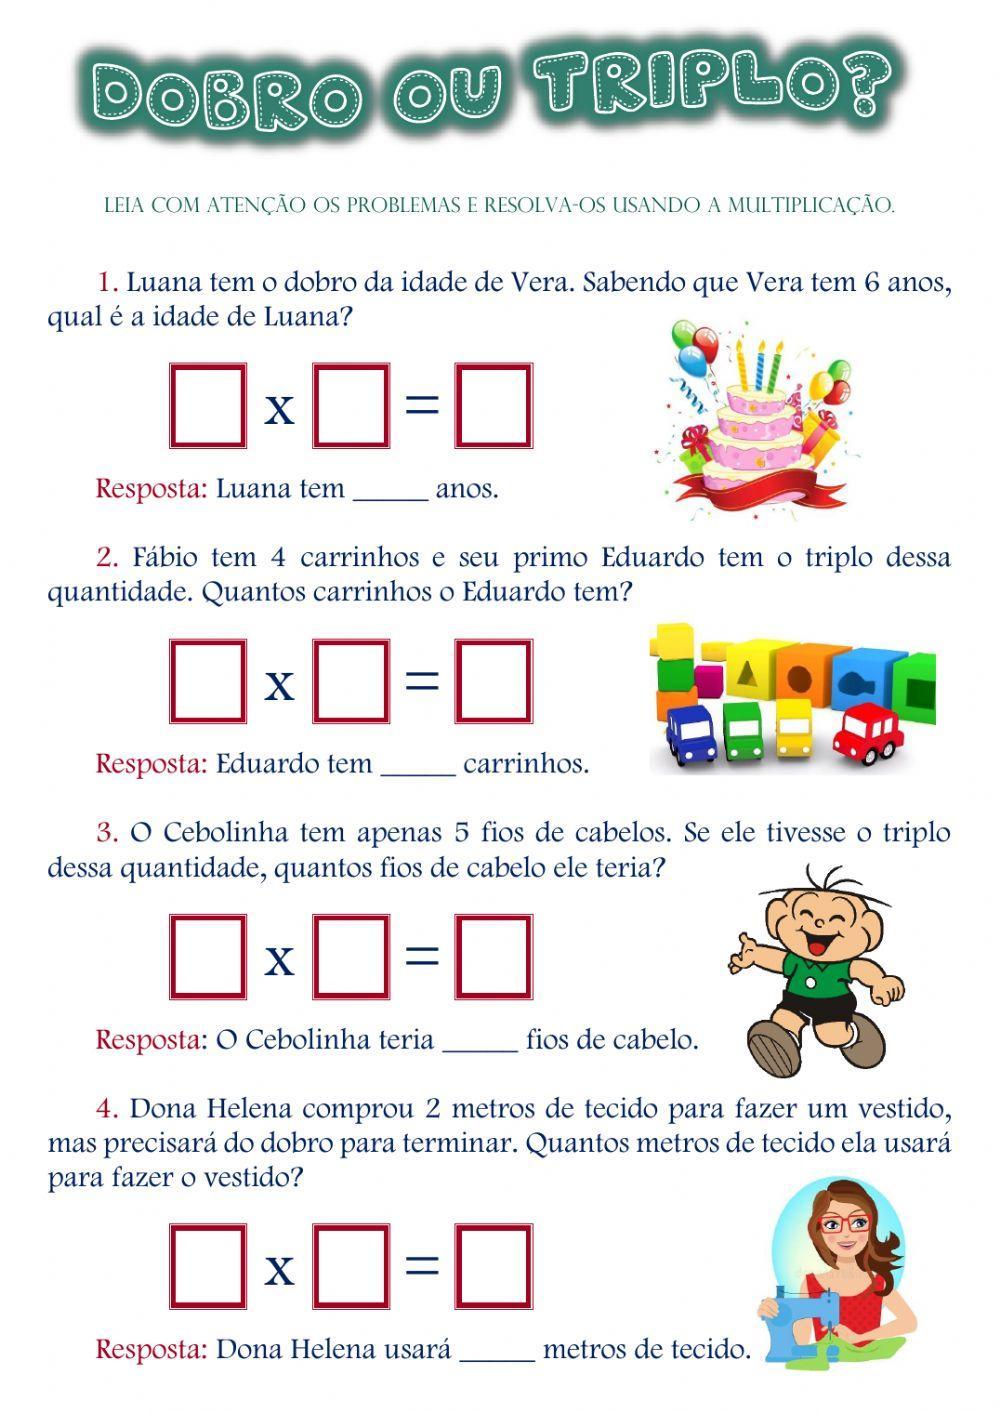
Atividades Sobre Dobro 2 Ano - NAZAEDU -

Atividade Dobro E Triplo 2 Ano - NAZAEDU -

Atividades De Dobro E Triplo 2 Ano - NAZAEDU -

Atividade Sobre Dobro E Triplo 2 Ano - NAZAEDU
