Produto Industrializado E Materia Prima

Entendendo o fluxo real entre produto industrializado e matéria-prima
A maioria dos gestores acha que essa separação é só uma questão contábil. Na prática, é onde a maior parte dos estoques de empresa vai parar. Vou explicar como isso funciona no dia a dia, sem a teoria de livro didático. Matéria-prima é qualquer item que entra no processo produtivo e não aparece no produto final como ele mesmo. Uma chapa de aço vira estrutura metálica. O aço não está mais lá — foi consumido. Produto industrializado é o resultado desse processo, seja um bem acabado pronto para venda ou um semi-acabado que segue para outra etapa. A distinção parece óbvia, mas é exatamente onde os erros acontecem. O ponto que ninguém ensina direito é que a classificação não depende do item em si, mas do seu uso no momento. Um parafuso é matéria-prima quando entra na montagem de um móvel. É produto industrializado se você vende parafusos avulsos. A mesma item, classificações diferentes. Eu já vi empresas estourarem margem porque trataram o parafuso como MP quando na verdade deveria ser um item de reposição com custo diferente.
Como configurar isso no sistema
No ERP, o fluxo começa pelo cadastro do item. Cada código de produto precisa ter um tipo definido — matéria-prima, semi-acabado ou produto industrializado — e isso determina como o sistema comporta o custeio, o saldo e a movimentação. O erro mais comum é cadastrar tudo como produto acabado por preguiça. O sistema permite, claro, mas aí a análise de custo por etapa deixa de existir. Você perde a rastreabilidade do desperdício. A configuração real envolve três campos que todo mundo esquece de preencher: 1. A lista de materiais (BOM) — isso define quais MP's entram em cada produto industrializado. Sem BOM montada corretamente, o sistema não consegue fazer o desfalque automático de estoque nem calcular o custo real de produção. É fácil deixar itens esquecidos na lista. Eu costumava abrir um plano de custo trimestral só para validar isso. O custo ficava 8% abaixo do real por causa de subcomponentes omitidos.
2. O centro de custo de produção — cada etapa do processo precisa ser vinculada a um setor. Sem isso, não há como alocar o custo direto por departamento. A maioria das empresas não faz essa ligação e o resultado é um custo industrializado homogeneizado que não reflete a realidade. 3. O custo médio ou padrão — definir qual método de custeio será usado. Custo médio ponderada funciona bem para commodities com oscilação suave. Padrão exige revisão constante, mas dá controle muito melhor sobre desvios. Escolha um e pare de alternar. A oscilação de método gera distorção que ninguém nota até o fechamento fiscal.

O problema que quase ninguém percebe
Existe um cenário que mata a precisão do estoque: o chamado item de uso indireto que entra na composição como matéria-prima mas na prática tem comportamento diferente. Um lubrificante industrial, por exemplo. Ele entra no BOM como MP, mas o consumo não é linear — varia conforme a carga da máquina. A primeira vez que isso aconteceu comigo, o estoque de MP mostrou zerado, mas o produto industrializado estava com custo inflacionado. O sistema havia considerado o lubrificante consumido integralmente na produção de um lote que na verdade usou apenas 30% do teor registrado. A solução foi criar uma categoria separada chamada "insumo de processo" com comportamento de consumo por taxa, não por quantidade fixa. Isso resolveu 90% dos desalinhamentos de custo no meu setor. Não é padrão em todos os ERPs, mas em sistemas como Totvs, SAP e Oracle você consegue configurar isso nos campos de taxa de consumo do BOM.
Quando essa classificação falha completamente
Não adianta ter o cadastro perfeito se o processo físico não acompanha. Se sua operação tem rework — produto que volta para retrabalho — o sistema vai tratar como desperdício de MP e subir o custo do lote seguinte. O real é que o material não foi consumido, apenas corrigido. Nesses casos, o ideal é usar um movimento de transfer entre estoque de produto e estoque de MP com indicação de retrabalho. Dessa forma, o custo não sobe e a rastreabilidade se mantém. Outro ponto cego é o custo de embalagem. Many companies classify packaging as a direct cost of the industrialized product. When in reality, for many segments, packaging is better treated as a separate cost center because it varies by sales channel, not by production method. I've seen margins distort by 4% just from this single classification error.
A planilha que uso para validar o cadastro
Toda semana eu passo um relatório simples: cada código de produto industrializado, a lista completa de MP's que o compõem, o custo médio de cada uma, o qty por unidade e o custo total de produção. Comparo com o custo registrado no sistema. Qualquer desvio acima de 2% dispara alerta. Isso costuma pegar erros de cadastro, BOM desatualizada e itens que migraram de categoria sem atualização no sistema. O tempo de rodagem é cerca de 20 minutos para uma linha de até 200 SKUs. O que mais vejo de errado nesse processo é a confiança cega no sistema. O ERP mostra números bonitos. Os números só estão corretos se o cadastro estiver correto. E cadastro errado é a regra, não a exceção, em operações que crescem rápido sem revisar a base cadastral.

Galeria
-
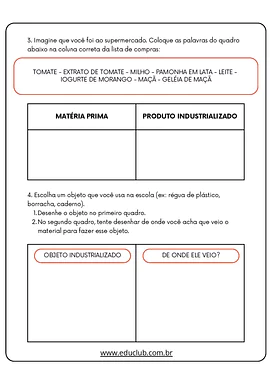
Atividade de matéria prima e produto industrializado | Educlub -

Matéria Prima - Produtos Industrializados | Actividad educativa de ... -

Matéria Prima E Produtos Industrializados - NAZAEDU
