Produto Tangivel E Intangivel

A diferença entre produto tangível e intangível não é só isso que ensinam na faculdade
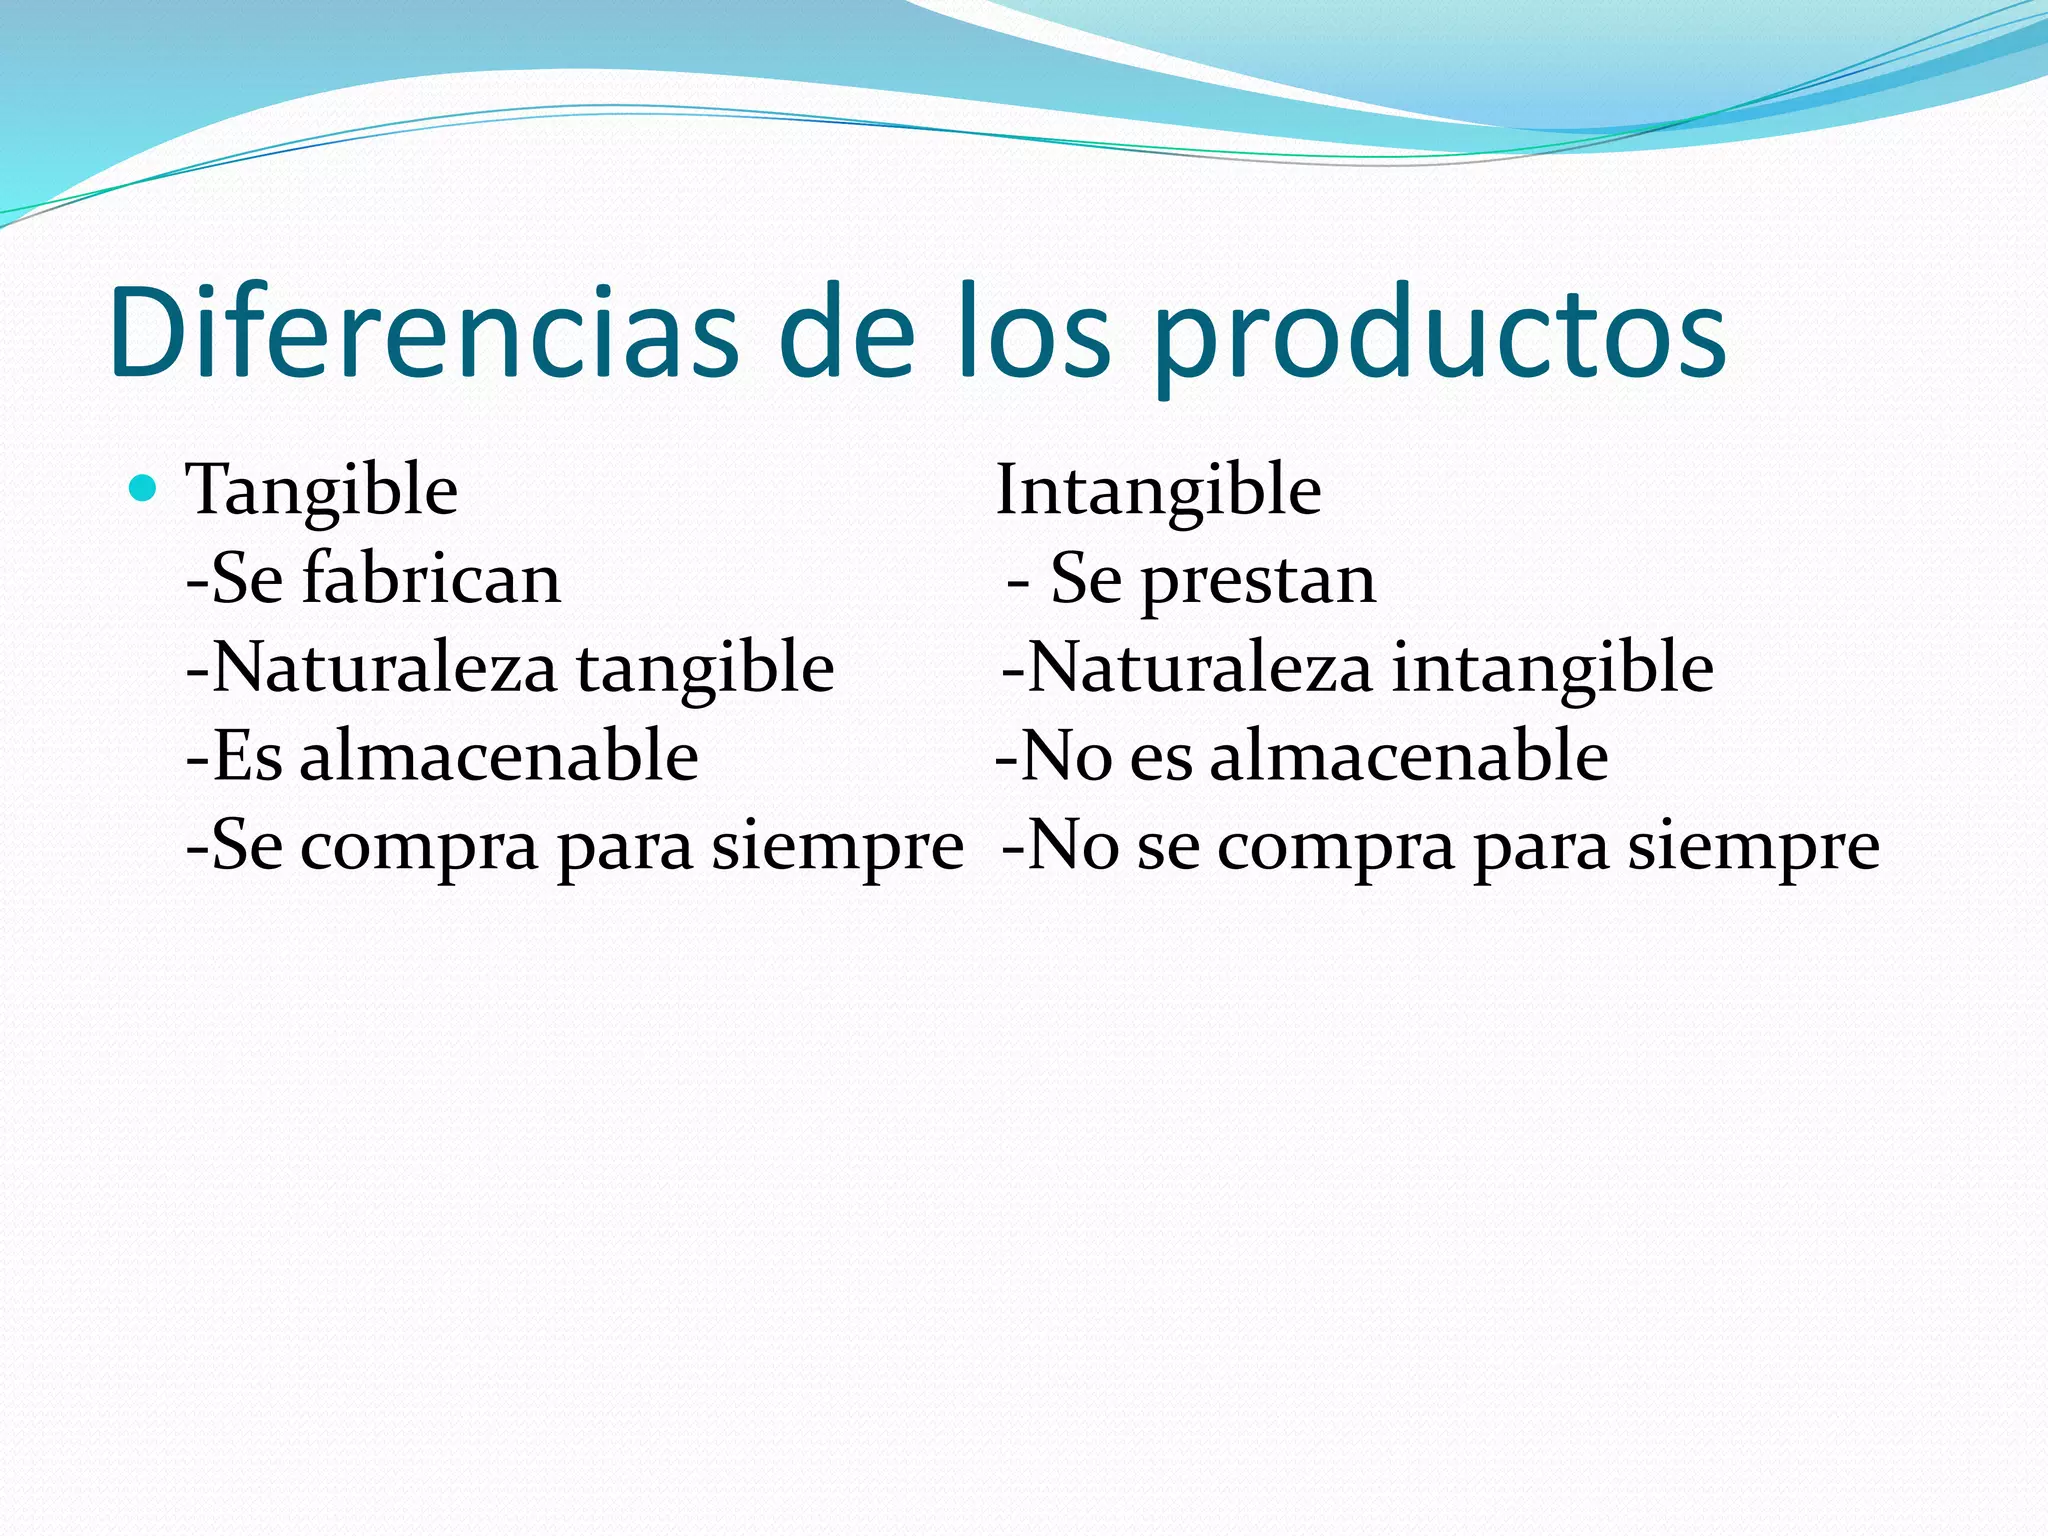
Você já tentou classificar um produto híbrido no sistema de um cliente e percebeu que as regras não se encaixavam? Isso acontece o tempo todo. Produtos tangíveis são aqueles que você pode tocar, armazenar, transportar. Produtos intangíveis são serviços, acesso, direitos — nada físico. A classificação muda tudo: imposto, depreciation, logistics, valuation. Se você erra aí, o resto do processo vai sangrar. A regra básica é simples, mas a aplicação raramente é. Um produto tangível tem existência física mensurável. Um intangível gera valor sem existir como objeto. Mas aí vem a complicação. Uma assinatura de streaming é um produto intangível, certo? Depende. A infraestrutura por trás — servidores, bandwidth, licenças de software — tudo isso é tangível em algum nível. O que você está vendendo de verdade é acesso, não o ativo físico. No meu trabalho, já vi empresas confundirem isso na hora de precificar. Eles cotavam o serviço de consultoria como se fosse um produto tangível, com estoque e logística de entrega física. Quando o cliente pagava pelo resultado final, não pelo tempo da equipe, a margem ia pro espaço. A correção foi separar claramente as linhas: uma linha de receita para o trabalho executado (intangível) e outra para qualquer material ou software licenciado incluído (tangível). Isso também facilitou a emissão de notas fiscais corretas.
A questão fiscal é onde a maioria das pessoas tropeça. No Brasil, produto tangível incide ICMS na saída. Produto intangível, ISS na prestação de serviço. Um mesmo contrato pode ter ambos. Eu vi um contrato de implementação de software onde a empresa classificava tudo como serviço, pagando ISS, quando na verdade parte do pacote era a entrega de hardware — o que deveria ter sido ICMS. A diferença tributária ficou na casa dos seis dígitos após uma fiscalização. A solução foi separar os valores no contrato e emitir notas distintas para cada parcela.
Como classificar sem errar
O primeiro passo é o teste da fisicalidade. Se o produto existe como unidade física antes da venda, é tangível. Se o produto só ganha forma durante ou após a transação, é intangível. Mas esse teste falha em casos como software em mídia física. O CD existe, mas o valor real está na licença. Nesses casos, você deve olhar para o que o cliente realmente está comprando. O segundo passo é verificar a natureza da transferência de propriedade. Produto tangível transmite posse de um bem. Produto intangível concede um direito, uma licença, um acesso. Se não há posse transferida, é intangível. Isso explica por que aluguel de equipamentos é diferente de venda de equipamentos, mesmo que ambos envolvam objetos físicos. O terceiro passo — e o mais importante — é documentar a classificação. Não confie na intuição do vendedor ou do setor comercial. Cada produto precisa passar por uma análise que leve em conta a Lei Complementar 123/2006, a legislação estadual de ICMS e as normas do ISS do município onde a empresa está estabelecida. Eu costumo usar uma planilha de triagem com três campos: descrição do produto, natureza da venda (transferência de propriedade ou concessão de direito) e incidência tributária sugerida. Leva cerca de dez minutos por SKU, mas evita problemas que podem levar meses para resolver depois.

Pegadinhas que ninguém conta
Uma delas é o chamado "produto como serviço". Empresas de IoT vendem sensores e coletam dados. O sensor é tangível, a coleta de dados é intangível. Muitos contratantes tratam tudo como venda de produto, mas a arrecadação de dados pode configurar serviço. O resultado depende de como o contrato é estruturado e de como cada município interpreta o ISS. Outra pegadinha é a classificação de produtos digitais. Um ebook é intangível, mas um livro impresso é tangível. A diferença está no formato de entrega. Mesmo que o arquivo seja baixado, o produto em si não tem existência física independente. Isso muda a base de cálculo do imposto em vários estados. São Paulo, por exemplo, tem regulamentação específica para livros eletrônicos que difere da tratamento dado a materiais impressos. O problema mais frequente que encontro é a venda de bundles — pacotes que misturam produtos tangíveis e intangíveis. Um fabricante vende um aparelho com um ano de suporte técnico incluído. A receita total precisa ser alocada entre o hardware (tangível, ICMS) e o suporte (intangível, ISS). A NR 202 da SEFIN recomenda o uso do método do valor relativo de mercado para essa alocação. Sem esse método, a empresa paga imposto a mais ou a menos, e em ambos os casos tem problema.
Quando a classificação falha completamente
Existem casos em que a distinção simplesmente não se aplica bem. NFTs, tokens de acesso, criptomoedas, direitos autorais licenciados. Estes são produtos digitais com características híbridas que desafiam as categorias tradicionais. Alguns municípios a tratar tokens de acesso a plataformas como serviços, outros como mercadorias. A inconsistência é real e não tem solução padronizada ainda. Se a sua operação envolve esses tipos de produto, a melhor estratégia é não tentar encaixar na classificação tradicional. Documente cada transação com a fundamentação jurídica, mantenha pareceres atualizados dos consultores tributários locais e prepare-se para defender a classificação em caso de fiscalização. O custo de não fazer isso é sempre maior do que o custo de estar preparado. No fim das contas, não é teoria. É a base sobre a qual tudo o mais se constrói. Imposto, contadoria, precificação, contrato — tudo depende de saber se o que você está vendendo é algo que se toca ou algo que se usufrui. Classificar errado custa dinheiro de verdade, não apenas tempo.
Galeria
-

Tangível Imagens – Download Grátis no Freepik -
Produtos tangibles e intangibles | PPT
