Prova De Analise De Custos Anhanguera
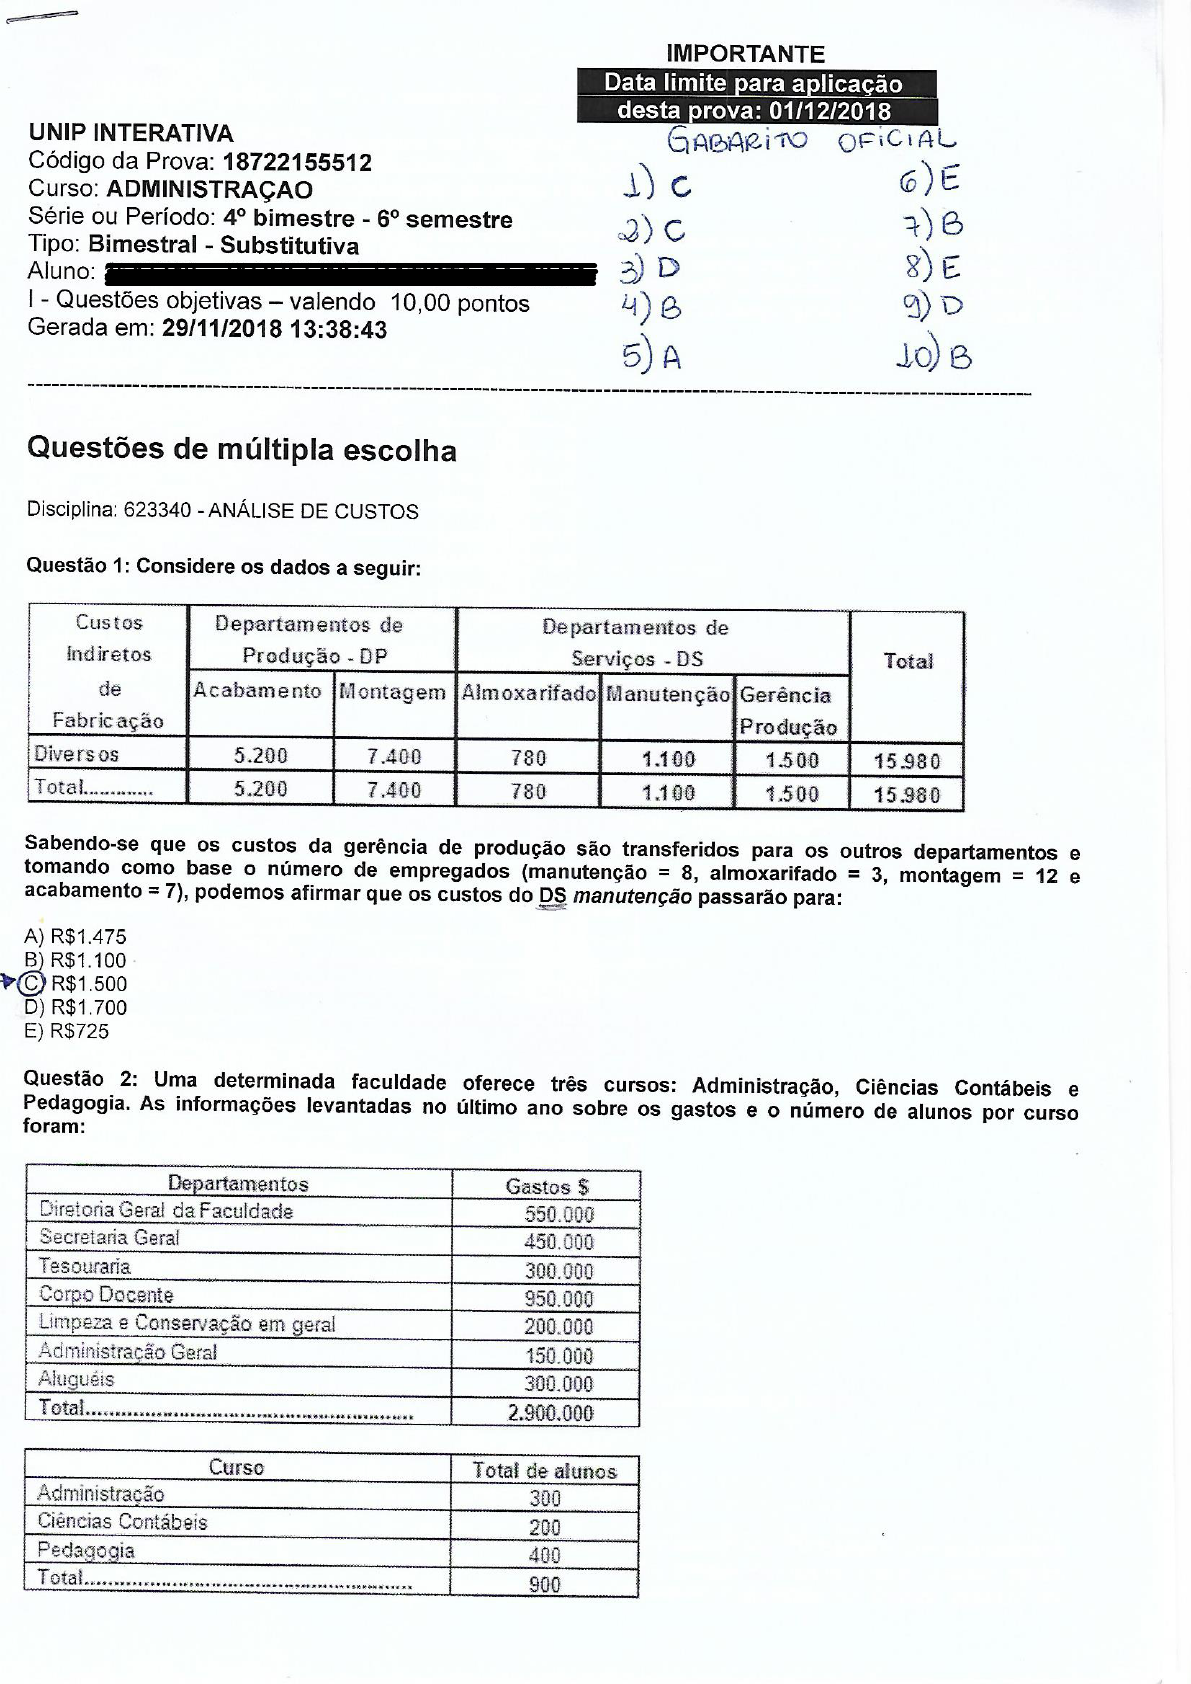
O que esperar da prova de Análise de Custos na Anhanguera
A prova de análise de custos da Anhanguera é tipicamente composta por questões objetivas e, em algumas turmas, uma situação-problema discursiva. O conteúdo gira em torno de custeio por absorção, custeio variável, custo direto versus indireto, allocation de despesas, punto de equilíbrio, e interpretação de demonstrativos de resultados por natureza versus por funcional. A banca costuma cobrar aplicação prática, não apenas definição de termos. Meu primeiro conselho é parar de tentar decorar fórmulas. A prova não quer que você repita o conceito de custo fixo. Ela quer que você identifique, numa cadeia produtiva hipotética, quais são os custos variáveis, quais são os fixos, e como a alocação dos indiretos altera o resultado final do produto. Isso muda completamente a forma de estudar. O que funciona na prática é fazer exercícios de classificação de custos com bases reais. Pegue qualquer relatório de de uma empresa fictícia e separe os itens em custo direto, custo indireto, despesa operacional e investimento. Você vai notar rapidamente que a linha entre custo e despesa é mais tênue do que parece. Uma parcela de energia elétrica pode ser custo se estiver vinculada à produção, ou despesa se for da área administrativa.
Um detalhe importante que pouca gente menciona: a proporção de questões sobre custeio por absorção versus custeio variável costuma ser de 60 para 40. Dentro do custeio por absorção, a parte de rateio de custos indiretos é onde a maioria dos estudantes erra. A banca adora colocar armadilhas com critérios de rateio diferentes — horas máquina, horas diretas, quota parte fixa. Você precisa saber calcular o índice de rateio e aplicar corretamente ao produto em análise. Me deparei uma vez com um caso em que o rateio estava sendo feito por metro quadrado da fábrica, mas a linha de produção mais complexa ocupava apenas 30% do espaço e consumia 70% dos recursos indiretos. O custo unitário do produto mais simples ficava artificialmente inflacionado. A solução foi sugerir um rateio baseado em drivers de custo — consumo de energia, número de setups, tempo de inspeção — em vez de uma base física qualquer. Na prova, isso se traduz em perceber quando o critério de alocação está distorcendo o resultado e explicar por quê. Para a parte de ponto de equilíbrio, a pegadinha clássica é a mudança no mix de produtos. A banca frequentemente apresenta uma empresa que vende dois produtos com contribuições diferentes e pergunta qual o ponto de equilíbrio. Se você calcular usando uma média ponderada fixa, vai errar. O ponto de equilíbrio muda conforme a proporção de venda de cada produto. O correto é calcular separadamente ou usar o conceito de contribuição marginal ponderada pelo mix esperado.
Outro ponto que os estudantes subestimam é a análise de custo oportuna e custo afeto. A prova pode cobrar a diferença entre custo sunk, custo de oportunidade e custo incremental em cenários de decisão. A resposta certa raramente é a mais óbvia. Em uma pergunta típica, a empresa precisa decidir se continua produzindo um produto ou o externaliza. O erro comum é considerar apenas os custos variáveis evitáveis e esquecer que parte do custo fixo pode ser realocado e gerar economia. Para a prova em si, a estratégia que mais funcionou pra mim foi resolver pelo menos cinquenta questões anteriores, identificando o padrão de cobrança. A Anhanguera tende a repetir estruturas de questão. Se você já viu duas ou três versões sobre custeio ABC, por exemplo, sabe que uma versão sobre o mesmo tema pode cair. Não é sorte, é padrão. Os materiais de apoio da própria universidade são um bom ponto de partida, mas eles são generais demais. O que realmente prepara é o exercícios praticados com casos reais. Bancos de questões de outras instituições, como FGV ou Fundação Getúlio, têm material de altíssima qualidade que espelha bem o nível de exigência da prova de analise de custos anhanguera. Use como referência, não como fonte única.
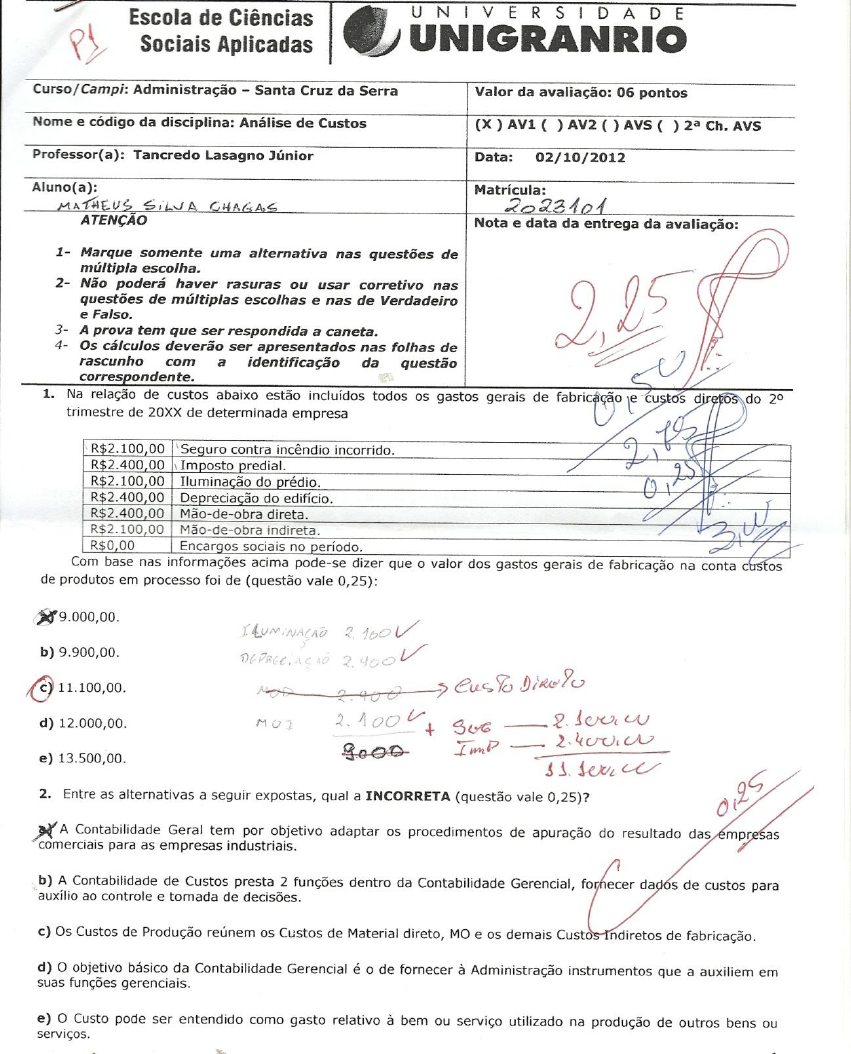
Uma limitação que precisa ser dita claramente: a prova não cobre software de custeio avançado ou modelagem em Excel. Se você esperar encontrar questões sobre ERP ou planilhas automatizadas, vai se frustrar. O foco é conceitual e de aplicação básica. O que cai é a lógica por trás do método, não a ferramenta. Se quiser simulados prontos, recomendo buscar nos grupos de estudantes da Anhanguera, nos canais da faculdade e em plataformas como Brasil Escola ou Educação. Muitos professores disponibilizam listas de exercícios com gabarito. É bom aproveitar isso. A prática com feedback é o que realmente fixa o conteúdo. Resumindo, estude classificando custos, praticando rateios, resolvendo questões de ponto de equilíbrio com mix variável e entendendo a diferença entre custos relevantes para decisão. Foque nos erros que os estudantes mais cometem e você terá uma base sólida para a prova.
Galeria
-

Prova Analise De Custos Anhanguera - RETOEDU -

Prova Analise De Custos Anhanguera - RETOEDU -

Prova Analise De Custos Anhanguera - RETOEDU -

Prova De Analise De Custos Anhanguera - RETOEDU
