Quais As Cartas De Credito Do Sfh

O que é o SFH e como funciona na prática
O Sistema Financeiro da Habitação, conhecido pela sigla SFH, foi criado em 1964 e funcionou no Brasil até 1997, quando foi substituído pelo sistema SBPE. A ideia original era simples: concentrar recursos provenientes de poupança vinculada na concessão de empréstimos imobiliários com taxas controladas e prazos longos. Era um modelo que operava sob regulação estreita do Banco Central e garantia juros mais baixos do que os praticados no mercado livre para financiamento de imóveis residenciais. Na prática, quem gerenciava esse sistema era basicamente a Caixa Econômica Federal, além de algumas caixas economárias estaduais que ainda existiam na época. O mecanismo funcionava assim: o banco captava dinheiro da poupança especial, transformava em crédito habitacional e emprestava para pessoas físicas comprarem ou construírem imóveis. O prazo podia chegar a 30 anos, com carências e parcelas fixas pelo sistema Price ou amortização constante pelo SAC. Era um modelo relativamente estável, mas com burocracia significativa para aprovação e documentação.
quais as cartas de credito do sfh
Aqui está o ponto que costuma gerar confusão: o SFH não emitia cartas de crédito. O sistema era voltado exclusivamente para financiamento imobiliário, não para linhas de crédito rotativo ou cartões. Quando alguém pergunta sobre "cartas de crédito do SFH", normalmente está confundindo duas coisas distintas. Pode ser que queira saber sobre cartão de crédito da Caixa (que é o principal agente do SFH historicamente), ou pode estar buscando informações sobre crediário, consórcio imobiliário, ou linhas de crédito pessoal oferecidas por bancos que antes operavam no SFH. A Caixa, que herdou a maior parte das operações do SFH, atualmente oferece diversas bandeiras de cartão de crédito — Visa, Mastercard, até American Express em alguns casos — mas esses produtos são completamente separados do sistema de financiamento habitacional. O cartão de crédito da Caixa é uma linha de crédito rotativo comercial, com juros bem mais altos do que os de um financiamento SFH, e funciona de maneira distinta: limite pré-aprovado, fatura mensal, possibilidade de pagamento mínimo. Nada a ver com compra de imóvel. Se o que você procura é realmente crédito para habitação, o caminho hoje é o sistema SBPE ou programas governamentais como o Minha Casa Minha Vida, que continuam operando com regras similares às do antigo SFH, mas com ajustes nas faixas de renda, subsídios e taxas. A Taxa Referencial (TR) ainda é usada como indexador em muitos contratos, o que diferencia esses financiamentos de outras linhas de crédito comuns.
Um detalhe que muita gente esquece: mesmo após o fim do SFH em 1997, os contratos vigentes continuaram válidos e foram adaptados gradualmente. Se você tem um financiamento imobiliário antigo contratado antes de julho de 1997, ele provavelmente ainda segue as regras do SFH original, com todas as proteções e condições que vigoravam na época. Revisões contratuais nesse tipo de caso podem ser complexas e valem a pena com assessoria jurídica especializada. Se o interesse é simplesmente ter um cartão de crédito de um banco que também opera com crédito imobiliário, aí a coisa fica mais simples. Basta comparar as condições entre as opções disponíveis — anuidade, limite, programa de pontos, juros do rotativo — sem associar nada ao SFH. São produtos diferentes de instituições que podem se sobrepor, mas com naturezas jurídicas e regulatórias distintas.

Galeria
-
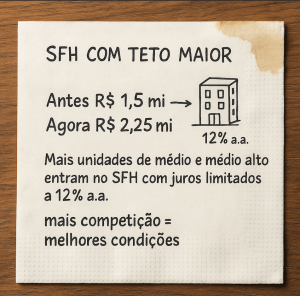
Novo modelo de crédito imobiliário: o que muda e como isso mexe com seu ... -
Novo Crédito Imobiliário SFH 2026 Brasil: Regras e Impactos -
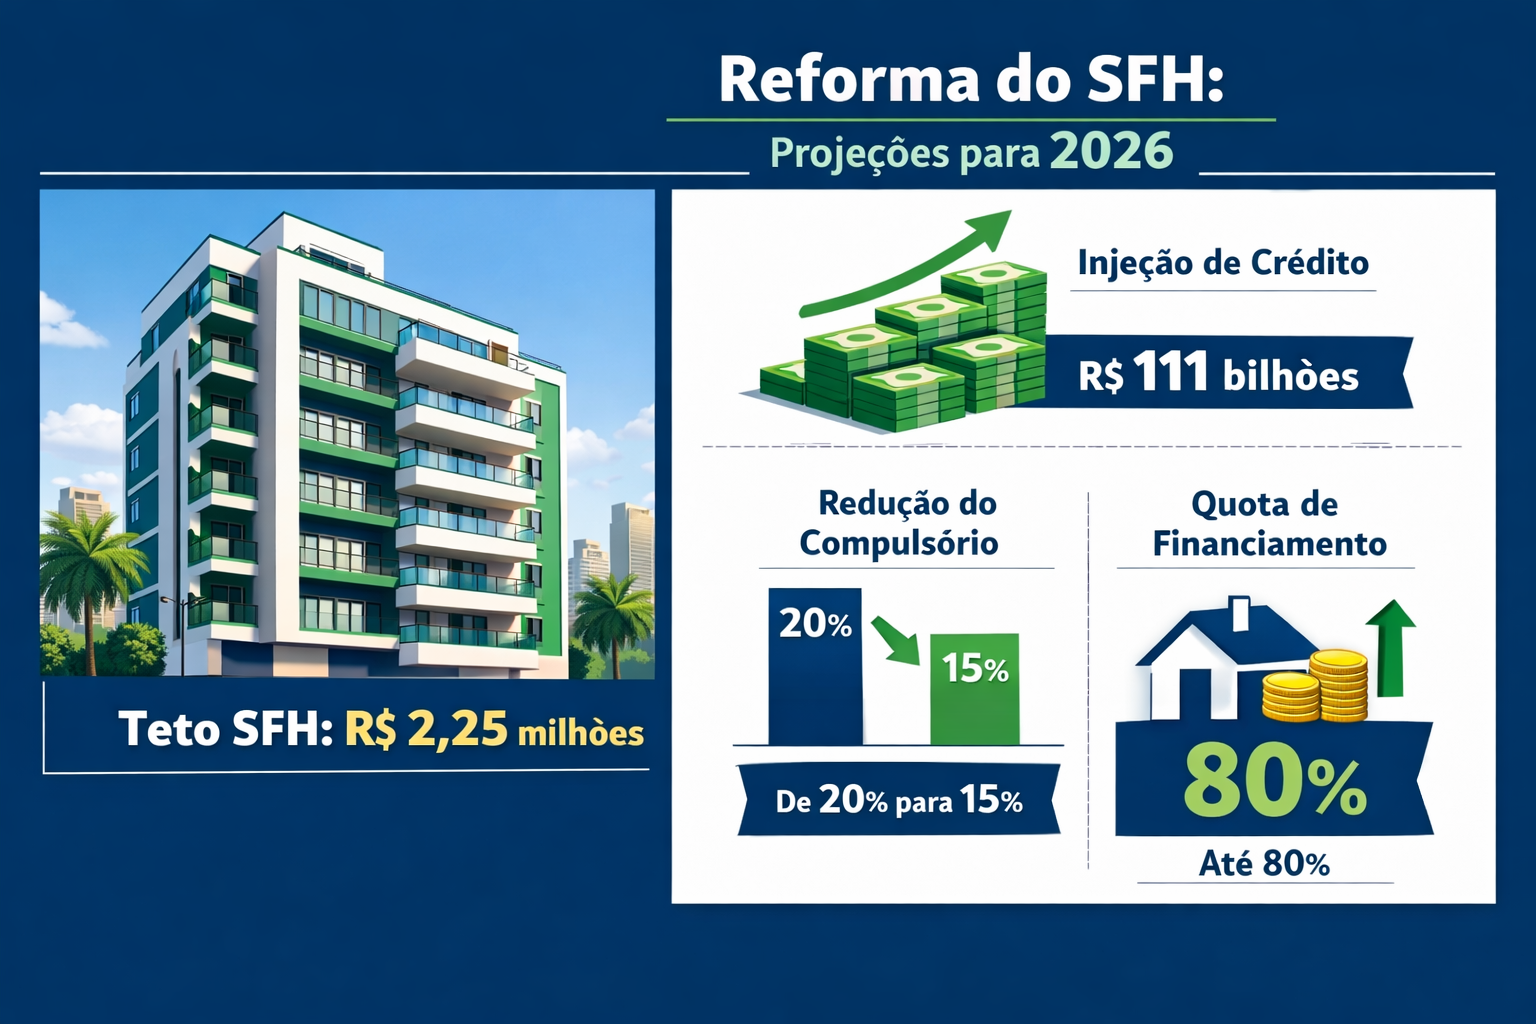
Novo Crédito Imobiliário SFH 2026 Brasil: Regras e Impactos -
Rodrigo Cardoso - Sociedade Individual de Advocacia - QUAL A RELAÇÃO DO ...
