Qual Objetivo Da Contabilidade

Entendendo a contabilidade na prática
A contabilidade existe porque alguém precisa provar para o Fisco, para o banco e para o dono da empresa que os números batem. Não tem mais mística que isso. Eu já vi gerente tentar justificar uma despesa de viagem pessoal como "despesa operacional" por três meses seguidos porque não lia o extrato até o fechamento. A contabilidade te obriga a olhar para trás com frieza. O objetivo central é registrar fatos patrimoniais de forma sistemática para gerar informação útil. Isso significa transformar cada entrada de caixa, cada nota fiscal, cada folha de pagamento em dados estruturados que pode auditar. Na prática, você passa o dia inteiro entrando NFs no sistema, conciliando contas bancárias e ajustando lançamentos manuais que sempre aparecem por falha de importação automática. Se o sistema não está integrado corretamente, esse trabalho dobrado consome cerca de 60% do seu tempo mensal de fechamento. Um detalhe que ninguém conta: a contabilidade não serve apenas para cumprir obrigação legal. Ela é a única ferramenta que mostra, sem ilusão, se sua operação realmente gera lucro ou se você está apenas movimentando dinheiro. Eu descobri isso quando uma cliente tinha fluxo de caixa positivo todos os meses mas o balancete revelava que o custo dos produtos vendidos estava sendo classificado incorretamente como despesa operacional. O prejuízo real era 23% maior que o aparente. A correção da classificação mudou completamente a estratégia de precificação dela.
O problema é que muitos empreendedores tratam a contabilidade como departamento burocrático em vez de painel de controle. Eles esperam o contador enviar o DCTF e acham que está tudo resolvido. Quando o imposto viene alto, a reação sempre é a mesma: "o governo está me taxando". A realidade é que a maioria dessas surpresas vem de classificação errada de receita, perda de crédito de ICMS por falha na documentação ou não aproveitamento de incentivos fiscais que poderiam reduzir a carga em até 18% se o lançamento fosse feito no mês certo. Existem cenários onde a contabilidade tradicional falha completamente. O primeiro é quando você trabalha com contratos de longo prazo reconhecidos pelo método de percentual de conclusão. A contabilidade patrimonial sozinha não capta avarias progressivas e pode distorcer o resultado por até quatro trimestres. O segundo é em operações cross-border com transfer pricing dinâmico, onde a documentação precisa ser refeita mensalmente para manter a conformidade. Nesses casos, a única saída é implementar controles gerenciais paralelos que alimentam o sistema contábil com dados de simulação antes do fechamento efetivo. Se você quer começar a fazer diferente, pare de terceirizar a leitura dos relatórios. Baixe o balanço patrimonial e a DRE do último trimestre e compare linha a linha com o anterior. Procure variações superiores a 15% em contas de resultado. Para cada uma, exija do contador a justificativa documental. Isso geralmente corta o tempo de entendimento das irregularidades de 3 horas para cerca de 20 minutos, dependendo da organização dos arquivos digitais. O ganho não é só na apuração, é na capacidade de intervir antes que o erro vire despesa irreversível.
O objetivo final da contabilidade é transformar movimento em informação confiável. Tudo que vem depois—impostos, demonstrações para investidores, análise de crédito—é consequência desse registro mínimo. Se o registro está ruim, o resto desmorona. E nunca tente economizar na apuração para ganhar agilidade. A velocidade chega tarde ou chega como multas.
Galeria
-

Qual o objetivo da contabilidade? Entenda a importância para a empresa. -
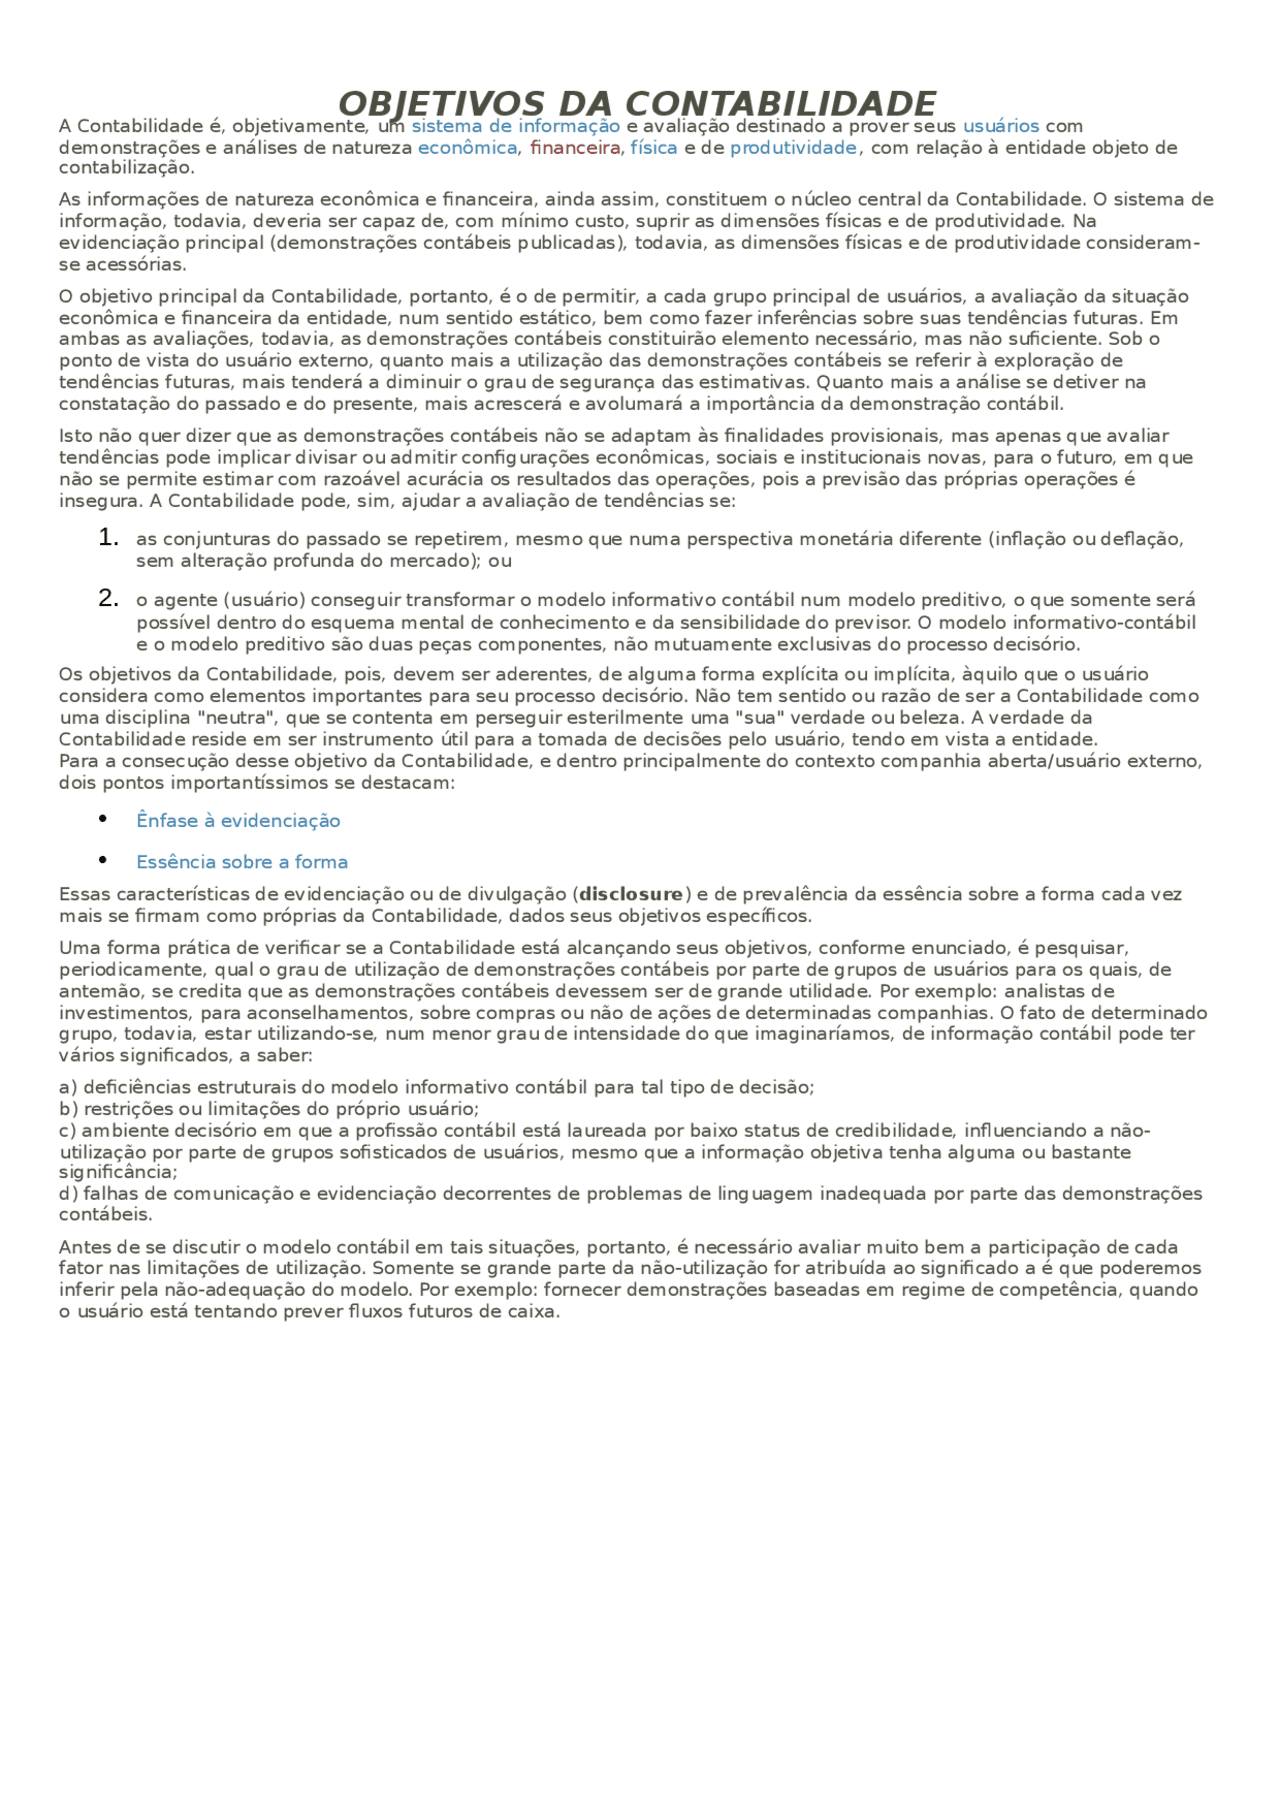
Objetivos da contabilidade - O objetivo da contabilidade, o que é, o ... -
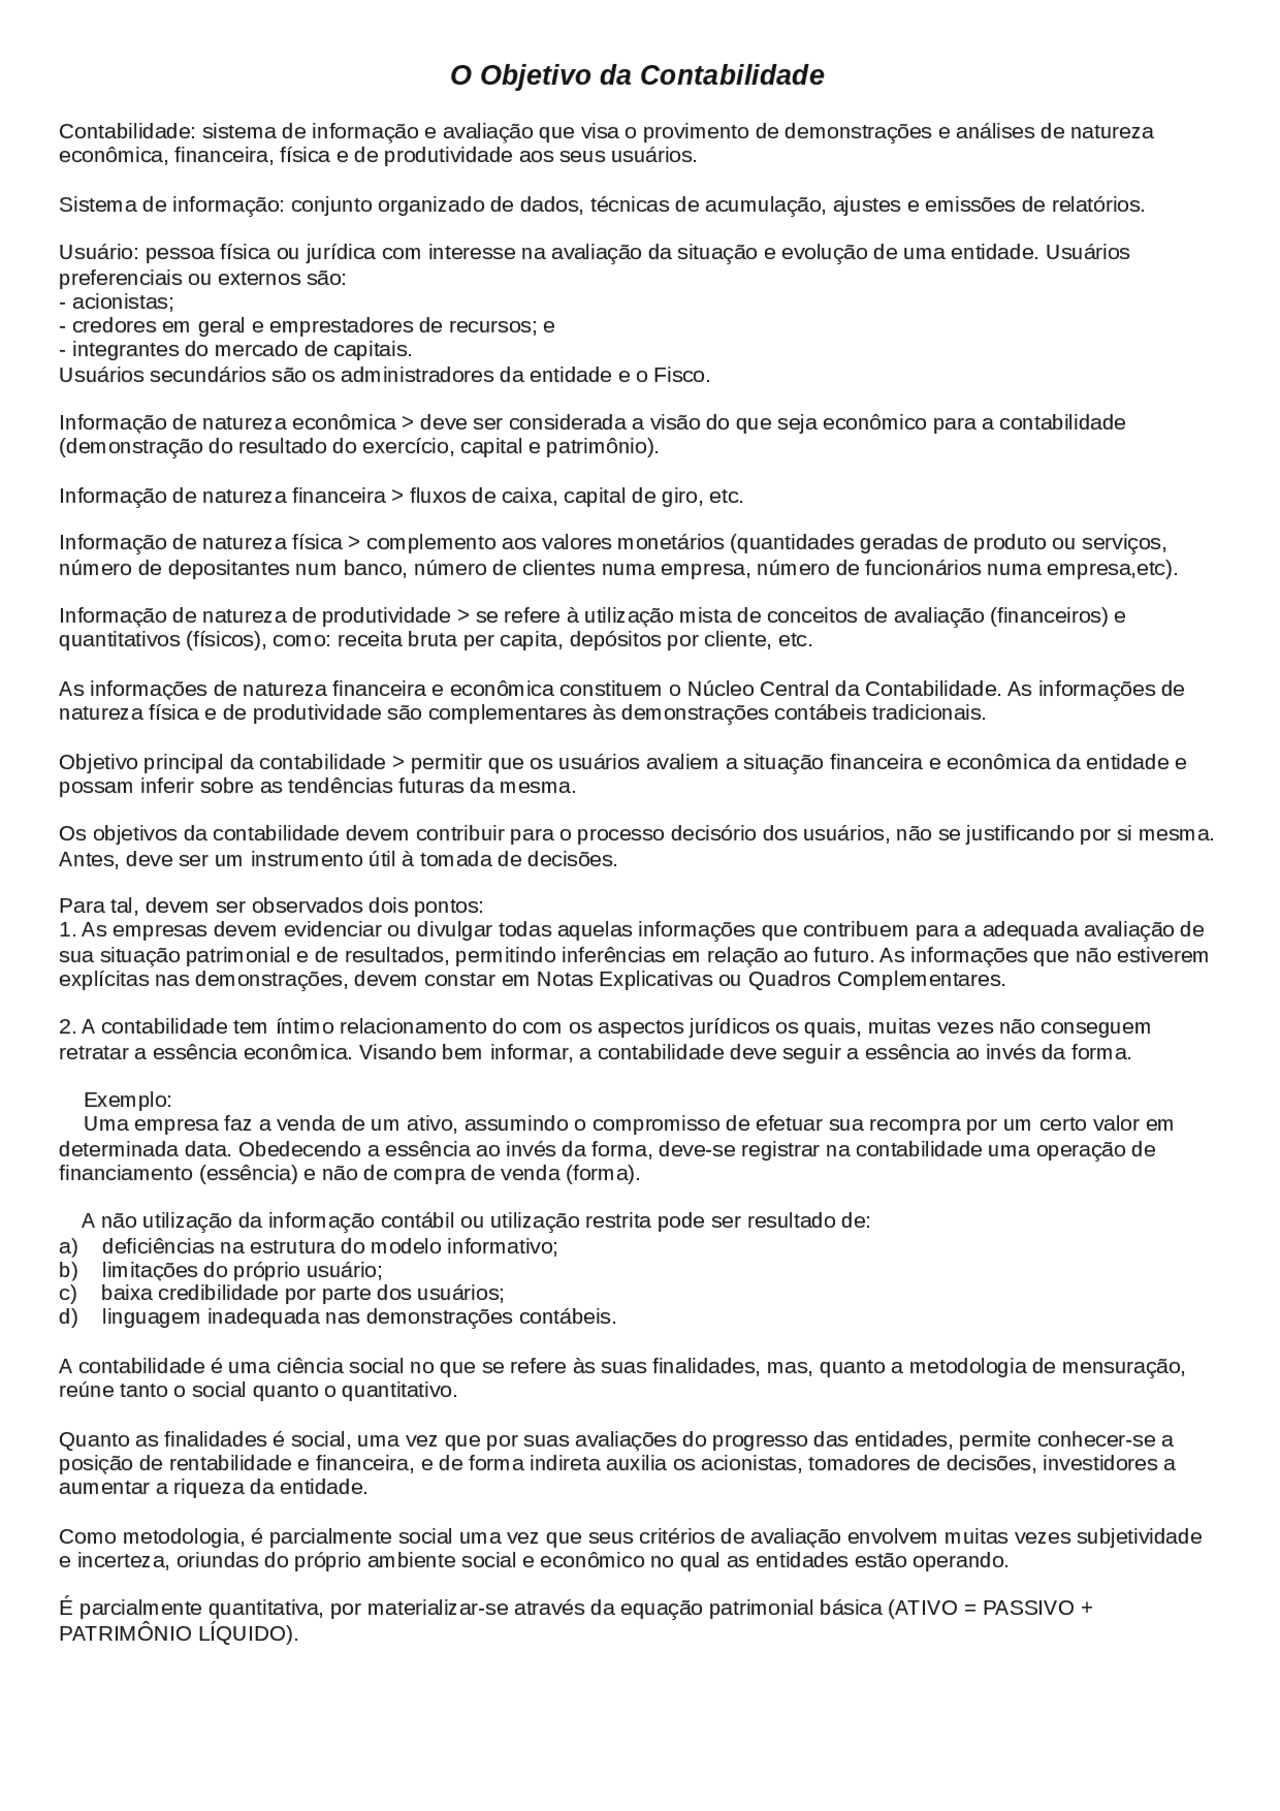
O Objetivo da Contabilidade - Quem usa a contabilidade, para que, o seu ... -
Objetivo da Contabilidade Explicado | PDF | Contabilidade | Relatório anual

