Qual Objetivo Principal De Uma Auditoria
O que acontece quando ninguém olha
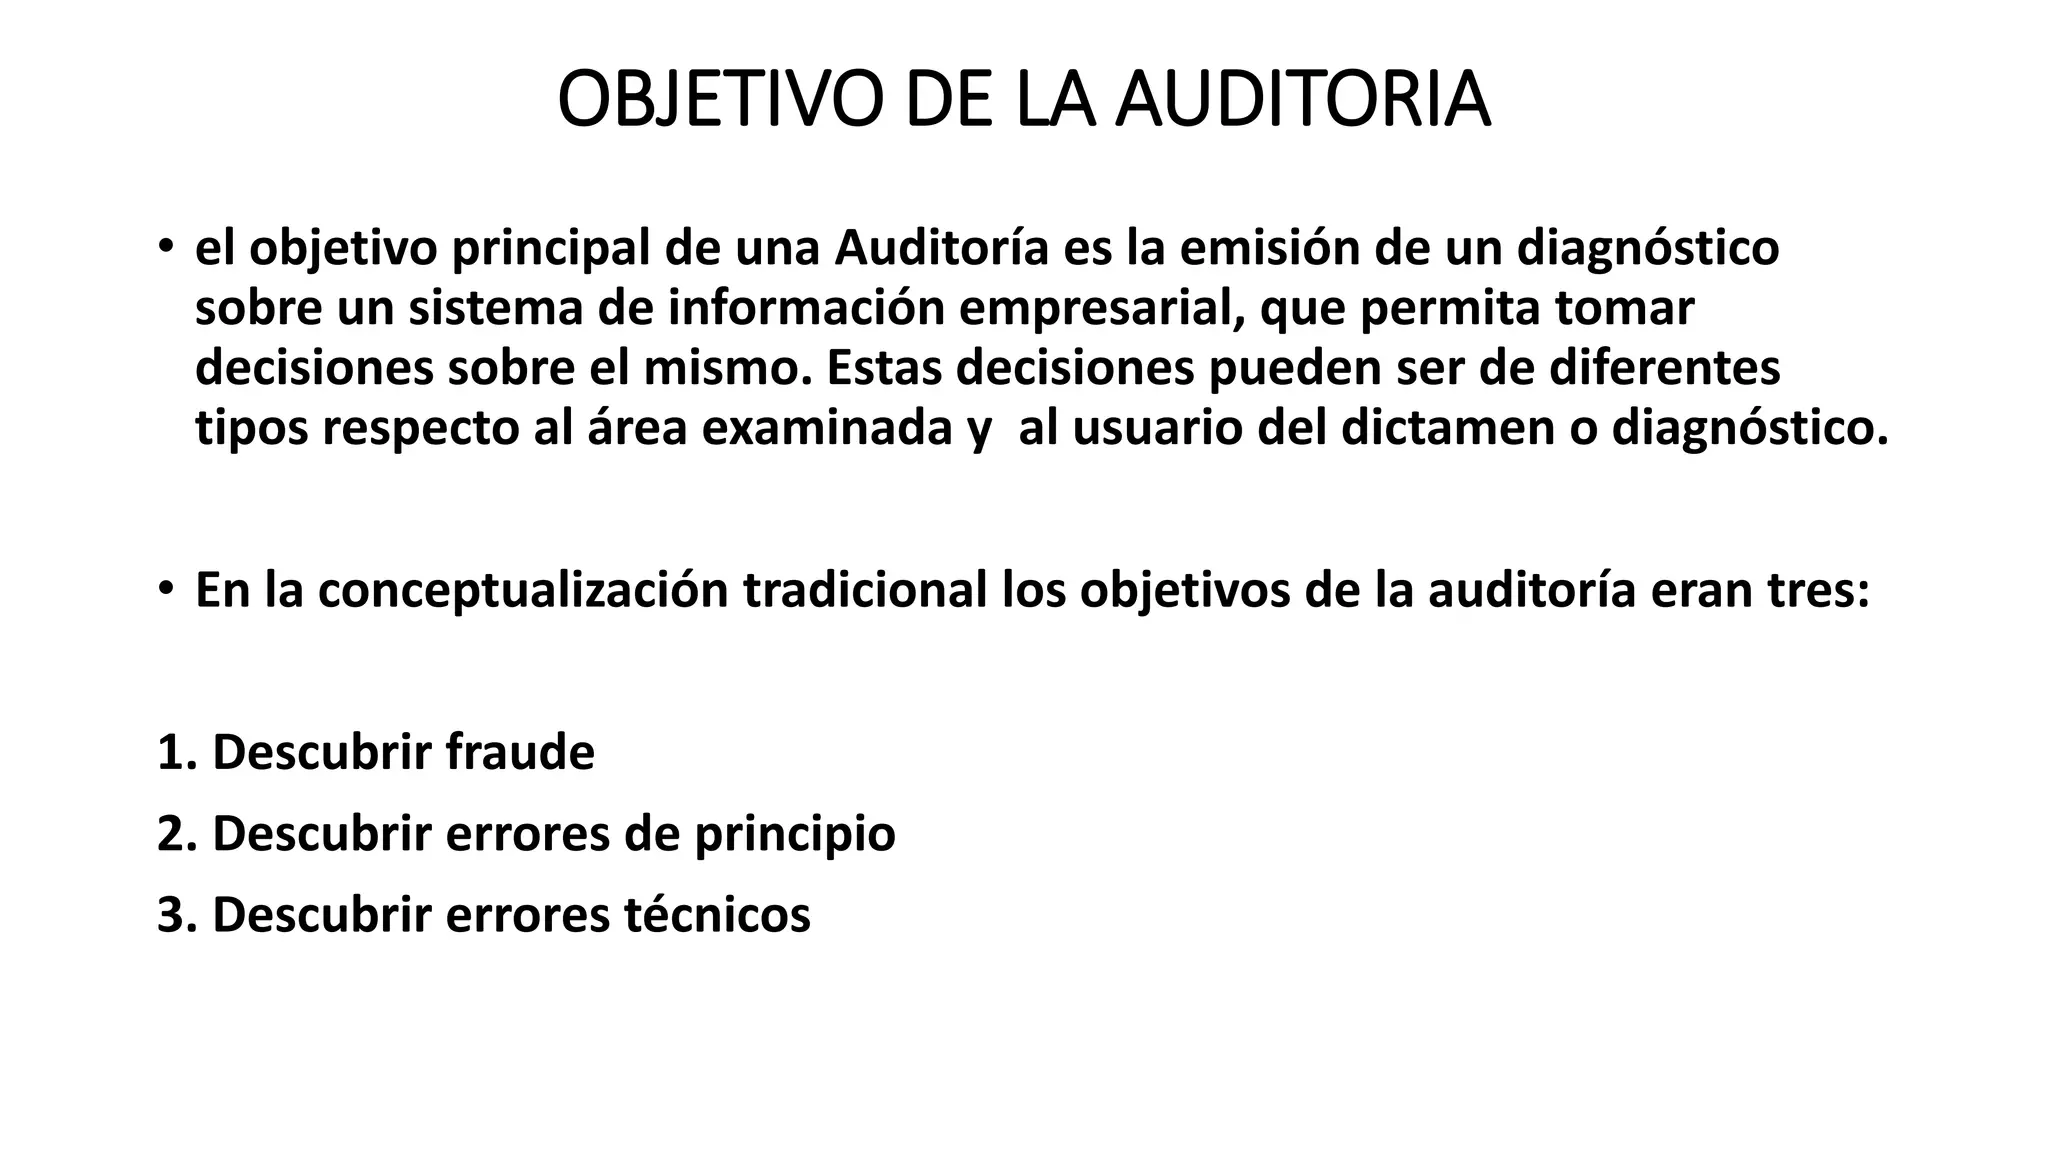
A primeira vez que vi uma auditoria interna ser feita de verdade foi num banco pequeno do interior de São Paulo. A equipe ia fazer um mapeamento de riscos operacionais, mas na prática o que se descobriu foi que os controles de conciliação bancária simplesmente não existiam formalmente. Eu passei duas semanas acompanhando o processo e percebi que o verdadeiro objetivo da auditoria nunca é o relatório final. O que importa é o que expõe antes das pessoas se defenderem. O objetivo principal de uma auditoria é fornecer uma avaliação independente e objetiva sobre a conformidade, a eficiência e a confiabilidade dos processos, controles e demonstrações contábeis de uma organização. Não é fiscalização punitiva. É uma ferramenta de governança que serve para validar se o que está escrito nos procedimentos realmente acontece no dia a dia.
Qual objetivo principal de uma auditoria se destaca na prática
Na minha experiência, o objetivo principal de uma auditoria se manifesta de formas diferentes dependendo do tipo. Vou listar as versões mais comuns e o que cada uma cobre no dia a dia. Verifica se as demonstrações contábeis refletem adequadamente a posição econômica da empresa. O trabalho gira em torno de testar saldos, confirmar registros e validar a conformidade com normas contábeis vigentes. O foco não é achar erro isolado, mas sim avaliar se o conjunto das informações é razoável e livre de distorção relevante. Avalia eficiência, economicidade e eficácia dos processos. Aqui a pergunta central é diferente. Não se pergunta apenas se está certo ou errado. Pergunta-se se o processo funciona bem, onde estão os gargalos e quanto dinheiro tempo ou recursos estão sendo desperdiçados. Esse tipo de auditoria costuma gerar mais resistência dentro das áreas auditadas porque toca diretamente na forma como as pessoas trabalham.
Confere se a organização segue leis, regulamentos, políticas internas e contratos. Nesse caso, o auditor cruza documentos, assinaturas, aprovações e prazos com requisitos legais. Muitas empresas subestimam esse tipo. Na prática, um descumprimento normativo pequeno pode virar uma multa grande porque o regulador não distingue boa intenção de descaso. Examina controles de acesso, segurança lógica, disponibilidade de sistemas e governança de dados. Esse é o campo que mais cresce nos últimos anos. A maioria das auditorias modernas não consegue ser conclusiva sem passar por um bloco de IT audit. Dados estão em plataformas, não em planilhas, e isso muda completamente a forma como se coleta evidência. O processo segue uma sequência que todo auditor conhece, mas que raramente é simples na execução. Começa com o planejamento, que é a fase mais subestimada. Um bom planejamento define o escopo, os critérios de amostragem, os riscos identificados e os procedimentos detalhados. Quando essa etapa é mal feita, a auditoria vira caça-aquilo que apareceu durante os testes.

Em seguida vem a execução. Aqui se coletam evidências, se revêem documentos, se confirmam saldos, se observam processos e se entrevistam pessoas. As evidências precisam ser suficientes e adequadas. Suficiente significa quantidade. Adequado significa qualidade e relevância. Erros comuns incluem coletar muitos prints de tela sem contexto e pouca coisa documental confiável. Depois, a fase de reporte. O achado precisa ter condição, critério, causa e efeito. Sem esses quatro elementos, o finding vira reclamação genérica que ninguém leva a sério. A recomendação deve ser prática, mensurável e endereçada a quem tem poder de ação. Por fim, o acompanhamento. A maioria das empresas cobra a entrega do relatório e não volta ao assunto. Isso é um erro estratégico. Sem follow-up, a auditoria vira um documento estético que ninguém usa para tomar decisão.
Pegadinhas que todo mundo cometee
O erro mais frequente em auditoria é tratar o controle como se existisse apenas no manual. Eu trabalhei numa auditoria de uma distribuidora onde o procedimento de baixa de notas fiscais dizia claramente que dois colaboradores deveriam conferir. Na prática, um funcionário fazia tudo sozinho porque o outro estava sempre em viagem. Se o auditor só tivesse lido o manual, teria emitido uma opinião limpa sobre um controle inexistente. Outro problema comum é a armadilha da amostragem tendenciosa. Quando o auditor escolhe intenções ou intuitivamente evita áreas sensíveis por medo de encontrar algo feio, a amostra perde representatividade. Isso acontece mais do que deveria, especialmente quando o profissional quer evitar conflito com gestores. Existe também o viés de confirmação. Você entra com uma hipótese e passa a procurar apenas o que confirma. Em uma revisão de despesa de viagem, eu achava que havia gasto irregular porque a empresa tinha política rigorosa. Depois de revisar todo o conjunto, percebi que os valores estavam dentro do esperado e meu preconceito inicial me levou a focar em casos que na verdade eram normais.
O que ninguém conta sobre auditoria
Um ponto que pouco se discute é que auditoria não detecta tudo. Uma auditoria bem-feita oferece segurança razoável, não absoluta. Isso significa que mesmo seguindo todos os padrões, há risco residual de que problemas relevantes não sejam identificados. O modelo de auditoria trabalha com amostragem e com testes substantivos que nunca cobrem a totalidade das transações. Também não é ferramenta de gestão direta. O auditor não resolve o problema. Ele aponta. A responsabilidade de corrigir é do gestor. Empresas que confundem auditoria com consultoria esperam que o auditor entregue a solução pronta e acabada, o que raramente acontece. Outro ponto delicado é a independência. Às vezes, a pressão da gestão ou a necessidade de manter bom relacionamento com áreas auditadas leva a atenuações perigosas no tom do relatório. Relatórios muito brandos são mais frequentes do que se imagina em estruturas organizacionais onde o auditório interno reporta hierarquicamente ao mesmo diretório que será auditado.

Como melhorar sua experiência com auditoria
Se você trabalha dentro de uma empresa que será auditada, a dica mais prática é preparar evidências antes. Tenha documentos organizados, processos mapeados, controles documentados e indicadores atualizados. Quem chega para a auditoria com papelada bagunçada perde tempo e aumenta o risco de achados negativos por falhas formais que não refletem a realidade operacional. Se você é o auditor, capriche no planejamento. Passe mais tempo definindo escopo e riscos do que correndo para executar. Um planejamento sólido economiza horas de retrabalho e reduz a chance de achados superficiais que não agregam valor. Mantenha o registro de trabalho organizado desde o primeiro dia. Notas de rodapé, arquivos de evidência e cópias de documentos devem ser catalogados conforme vão surgindo. Revisar um arquivo de trabalho desorganizado depois de dois meses de campo é um exercício de sofrimento desnecessário.
Quem deve ler ou se importar com isso
Essa discussão interessa para gestores que querem usar a auditoria como ferramenta de melhoria, não como evento anual chato. Também é relevante para auditores iniciantes que precisam entender que o trabalho vai além de preencher planilhas de teste. Para conselheiros e investidores, a qualidade da auditoria reflete diretamente a confiabilidade das informações que recebem. Profissionais de compliance e controle interno se beneficiam ao acompanhar a lógica da auditoria porque isso revela onde os pontos de fratura da organização realmente estão. E empresas de pequeno e médio porte também se importam, mesmo que não tenham obrigação legal de auditar. Uma revisão pontual evita surpresas futuras com reguladores ou com compradores durante due diligence.
Galeria
-
Objetivos de La Auditoría Administrativa | PDF -
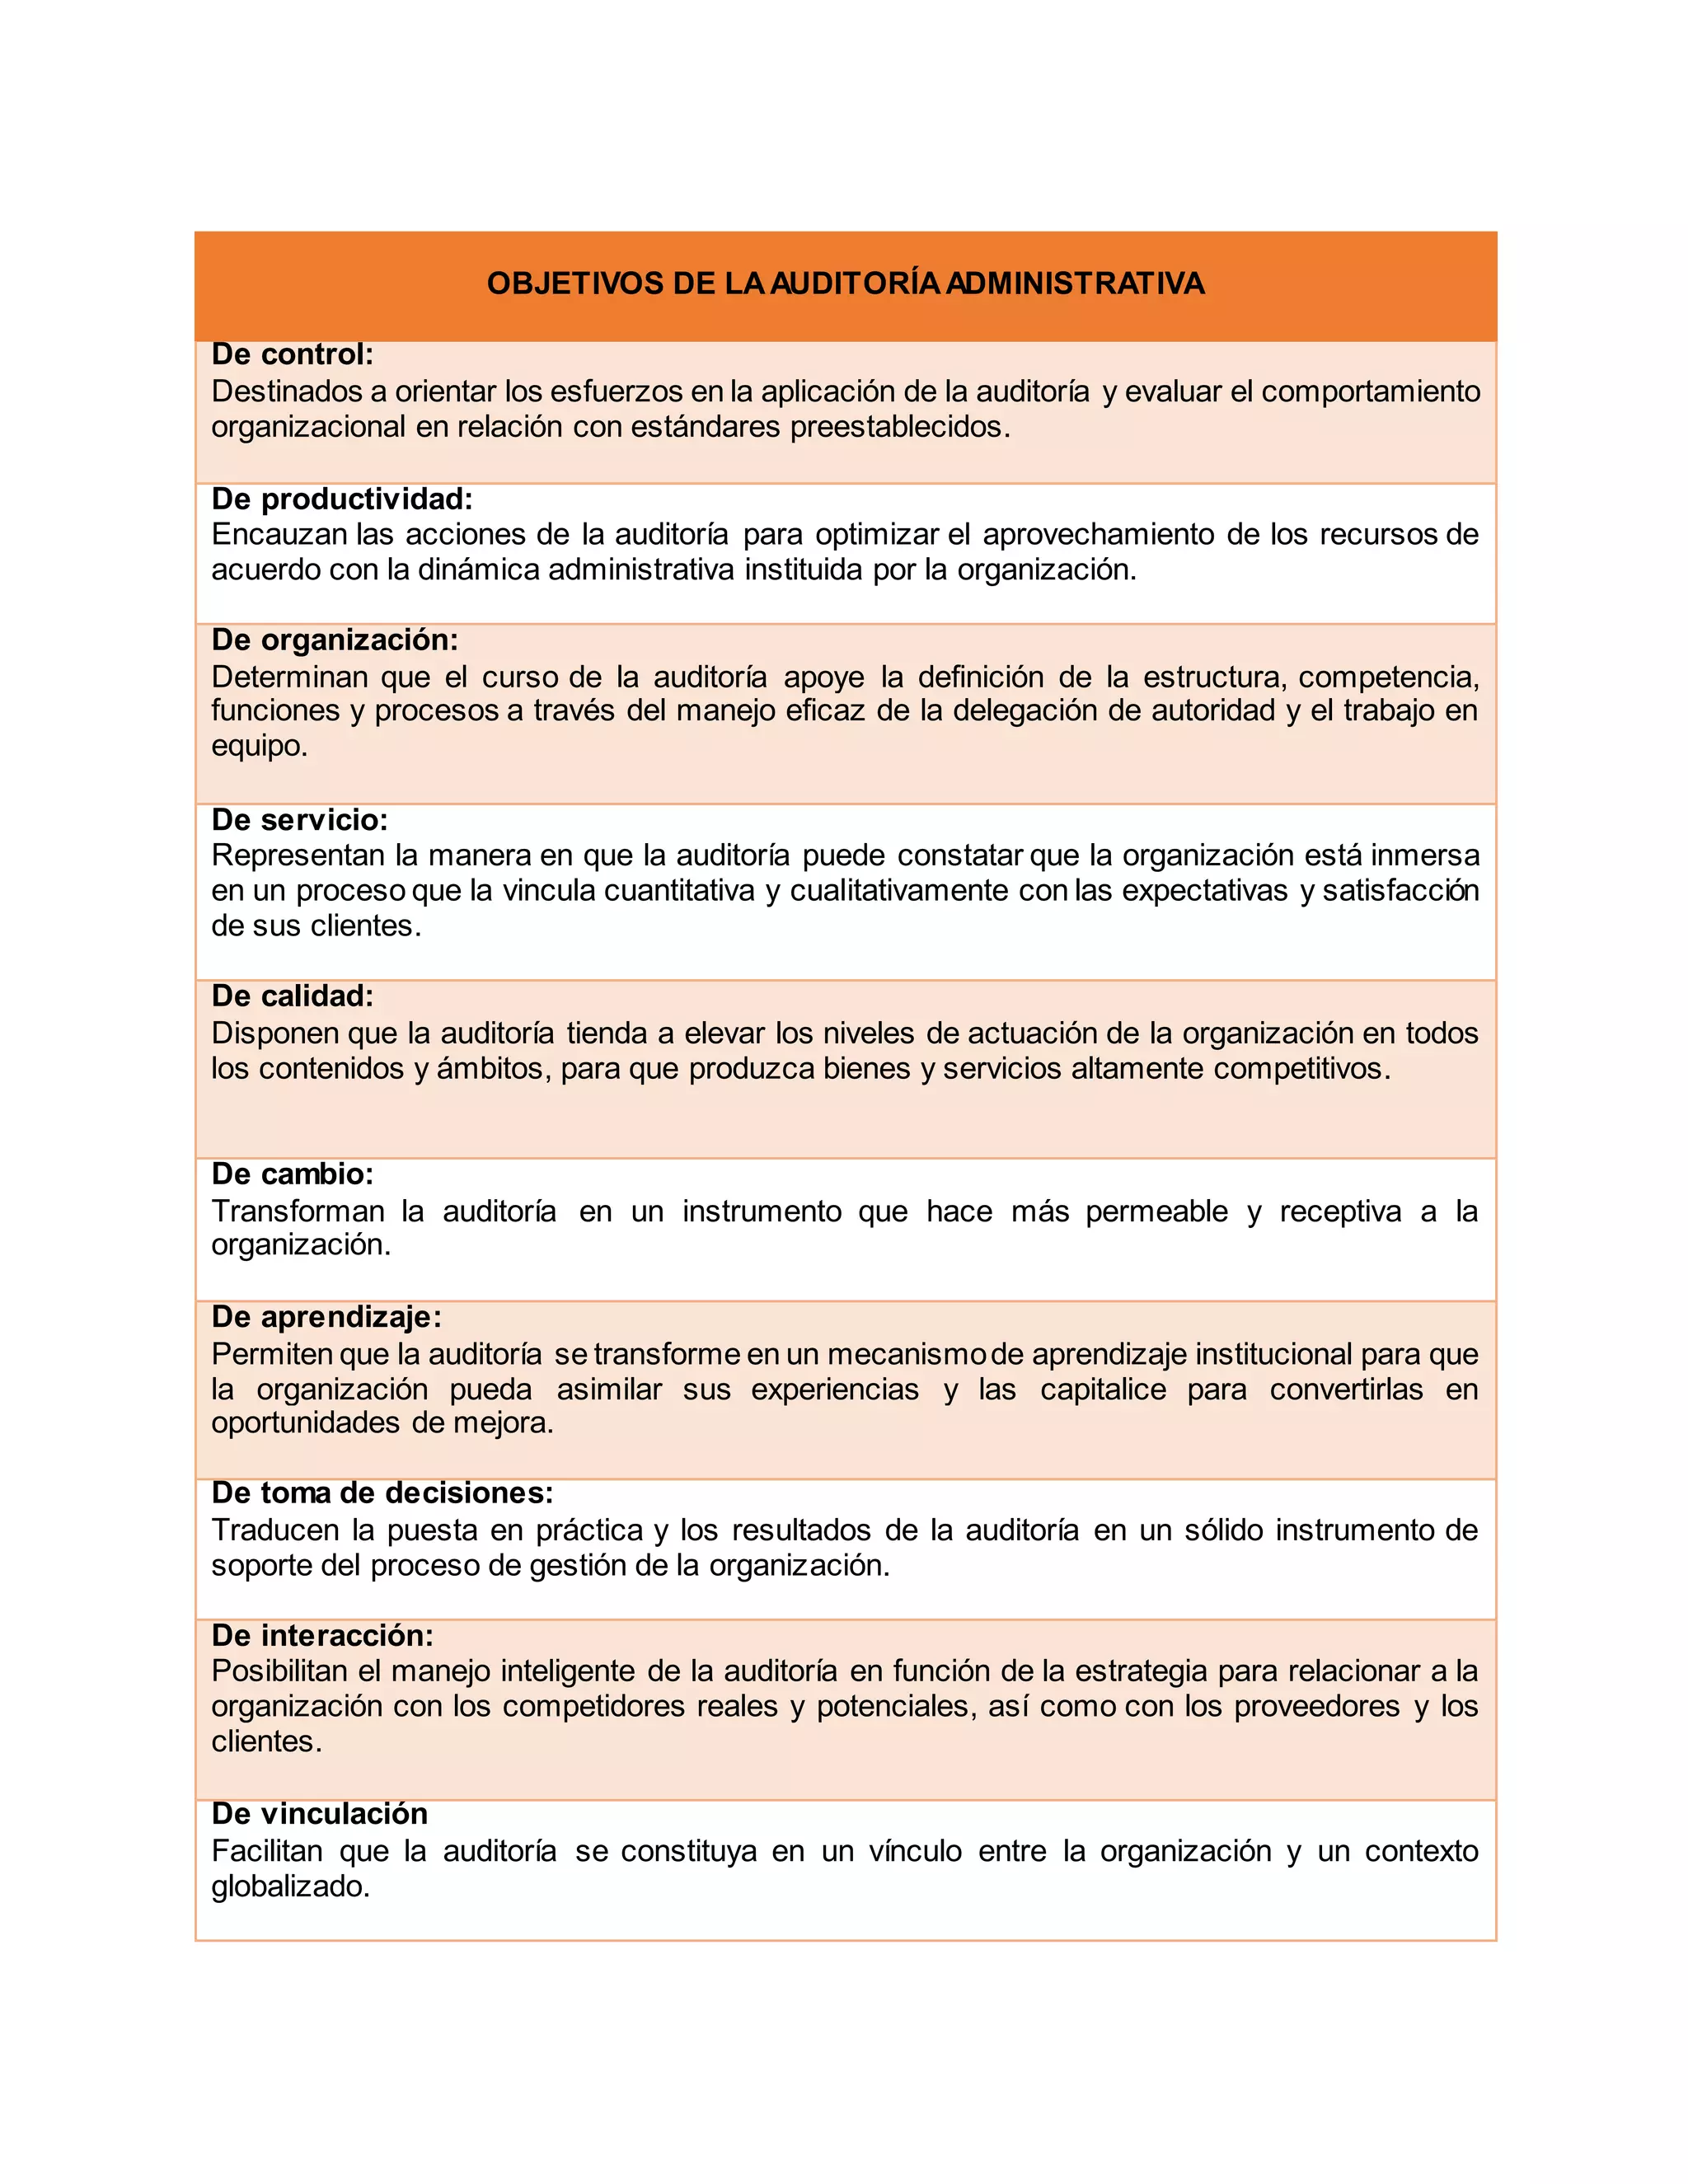
Objetivos de la auditoría administrativa | DOCX -

Modelos de PPT essenciais para os objetivos de auditoria interna com ...

