Quando A Taxa De Juros Real Se Torna Negativa
Entendendo a erosão silenciosa do seu dinheiro
Você abre o app do banco, vê que seu CDB renderam 10,5% no último ano, e acha que está ganhando. Aí descobre que a inflação do período foi 11,2%. Seu dinheiro rendeu, mas comprou menos. Isso é o conceito básico por trás de quando a taxa de juros real se torna negativa, e acontece com mais frequência do que a maioria dos investidores brasileiros reconhece. O cálculo em si não é complicado. Taxa real = taxa nominal - inflação. Se sua aplicação rende 10,5% ao ano e o IPCA sobe 11,2%, sua taxa real é de -0,7%. Ponto. O problema é que quase ninguém faz esse cálculo antes de investir. As pessoas olham para o percentual nominal e comparam com outras aplicações nominais, sem considerar o poder de compra que efetivamente estão acumulando.
A diferença entre o que você lê e o que você leva pra casa
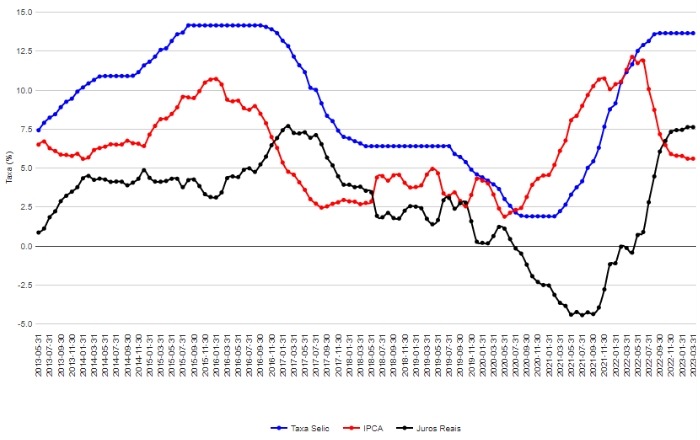
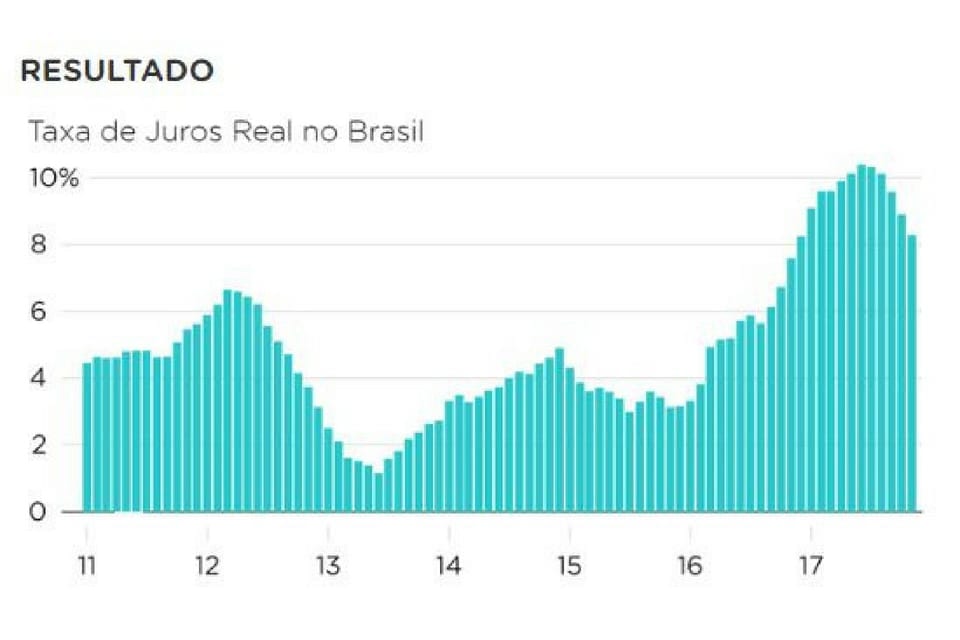
Aqui está onde a maioria erra: o cálculo que aparece nos sites e canais de educação financeira usa a taxa bruta. Mas você paga imposto de renda, e às vezes taxa de administração. Vamos ao exemplo real. Um CDB que paga 100% do CDI em um ano, com alíquota de IR de 22,5% sobre o ganho, rende na prática cerca de 8,17% após imposto. Se a inflação naquele período foi 11,2%, a taxa real líquida é de -3,03%. Não é um valor simbólico. Em um capital de R$ 100 mil, isso representa perda real de R$ 3.030 em poder de compra. E o investidor normalmente só percebe isso meses depois, quando já está reclamando que "o dinheiro não rende mais nada". No Brasil, esse cenário não é hipotético. Entre 2015 e 2017, tivemos períodos em que a Selic nominal permaneceu abaixo da inflação projetada, gerando taxas reais negativas persistentes. Muitos fundos de renda fixa populares mostraram rendimentos nominais positivos, mas destruição real de patrimônio. Eu vi isso na prática com clientes que estavam alarmados porque seus títulos públicos rendiam "bem acima da Poupança" e ainda assim estavam perdendo compra no final do ano.
O que acontece na prática quando isso ocorre
A primeira consequência imediata é que a poupança se torna uma opção ativa de perda de patrimônio. Sim, ela rende 7% ao ano mais TR, mas em cenários de alta inflação essa composição frequentemente fica aquém do IPCA. Não é uma recomendação — é um aviso. Quem deixa dinheiro na Poupança em ambiente de taxa real negativa está simplesmente acelerando a erosão. Investidores mais experientes migram para ativos com proteção inflacionária direta. No Brasil, os NTN-Fs do Tesouro Direto são construídos exatamente para isso: pagam juros reais pré-fixados corrigidos pelo IPCA. Se o título foi emitido com taxa real de 6% ao ano e o IPCA sobe 10%, você recebe a correção integral da inflação mais os 6% reais. Isso preserva poder de compra. O problema é que nem todo mundo entende essa mecânica e acaba comprando NTN-Fs acharando que são títulos prefixados comuns, o que gera confusão na hora do resgate. Ativos em moeda forte também entram na equação. Um fundo USD que rende 5% ao ano em dólar, com desvalorização do real de 8% frente ao dólar no mesmo período, gera perda cambial que pode anular totalmente o ganho nomimal. A taxa real em dólar pode ser positiva, mas a taxa real em reais é negativa. Esse é um erro comum entre investidores que confundem rentabilidade nominal com ganho real em moeda local.
Como calcular e monitorar corretamente
O processo prático que eu uso para verificar se minha carteira está protegida contra taxas reais negativas é simples mas frequentemente negligenciado. Primeiro, separo cada aplicação por tipo de rendimento: renda fixa prefixada, pós-fixada, IPCA+, dólar. Depois, converto cada uma para taxa real líquida de IR. Por fim, comparo com o IPCA acumulado no período equivalente. A ferramenta mais confiável para isso é combinar a planilha de aplicações do banco com dados do IPCA divulgados pelo IBGE. Você preenche: data de entrada, valor aplicado, taxa bruta contratada, regime de tributação, data de saída (ou data atual), e calcula a taxa líquida. O resultado é direto. Se a média ponderada das taxas reais líquidas está abaixo de zero, sua carteira está em zona de perda real. Um detalhe importante que pouca gente considera: a defasagem entre a aplicação e o resgate. Um CDB com liquidez diária que rende 12% ao ano parece atrativo, mas se você resgatar em 6 meses e a inflação nesses 6 meses foi 5%, a taxa real mensal líquida pode ser dramaticamente menor do que o percentual anual sugere. Taxas anuais mascaram a realidade mensal. Sempre calcule em bases mensais equivalentes para ter precisão.
Eu particularmente recomendo usar a taxa SELIC como benchmark mínimo para renda fixa em real. Se sua aplicação não supera a SELIC líquida de impostos, e a inflação está próxima ou acima da SELIC, você está essencialmente ganhando pouco ou nada em termos reais. Nesse cenário, o custo de oportunidade de ficar em renda fixa pura é alto, e a migração para ativos reais ou cambiais faz sentido estratégico.
Limitações e armadilhas que ninguém menciona
O conceito de taxa real negativa tem três limitações sérias que tornam sua aplicação prática mais difícil do que parece. A primeira é a escolha do índice de inflação. IPCA é o mais usado, mas ele reflete a cesta do consumidor médio. Se você tem gastos predominantemente com educação (que tem inflação própria), saúde (outra dinâmica), ou alimentação (comportamento diferente), sua taxa real pessoal pode ser significativamente pior do que o IPCA indica. Use o índice que mais se aproxima do seu padrão de vida real. A segunda limitação é o horizonte temporal. Taxas reais negativas são temporárias e cíclicas. Usá-las como justificativa para sair completamente da renda fixa brasileira é um erro, porque quando a política monetária se inversão — e ela sempre se inversão —, os ativos em reais podem oferecer retornos reais muito atraentes por um período relativamente curto. Eu vi isso em 2021, quando a Selic subiu para 13,75% e a inflação ainda estava sendo contida. Quem havia saído da renda fixa em pânico com as taxas reais negativas de 2020 perdeu o ciclo de valorização subsequente. A terceira limitação é mais técnica e envolve a comparação entre índices. O IPCA mede inflação de consumo amplo. O IGP-M, amplamente usado em contratos de aluguel e empréstimos empresariais, tem peso diferente de insumos e pode divergir do IPCA em até 4-5 pontos percentuais em determinados períodos. Se você tem exposição a contratos indexados ao IGP-M, usar o IPCA como referência para calcular sua taxa real vai distorcer o resultado. Eu aprendi isso na prática quando um cliente que havia migrado de IPCA para IGP-M baseado em uma análise superficial perdeu cerca de 3% em poder de compra relativo porque os índices convergiram de forma diferente no ano seguinte.

Outro ponto que merece atenção direta: ativos como ações podem funcionar como hedge parcial contra inflação, mas não são uma solução completa. Empresas com pricing power mantêm margens em ambientes inflacionários, mas setores específicos — principalmente Utilities e materiais básicos — sofrem compressão de margem significativa quando custos sobem mais rápido do que receitas. Recomendação genérica de "comprar ações em vez de renda fixa" é simplista e frequentemente prejudicial.
Cenários em que a taxa real negativa é instrumental
Bancos centrais às vezes permitem taxas reais negativas de forma intencional. EUA entre 2008 e 2015, Japão por mais de uma década, Europa em vários períodos — todos usaram juros próximos de zero com inflação moderada como forma de estimular crédito e consumo. No Brasil, isso já ocorreu de forma mais abrupta: em 2015, o Copom manteve a Selic em patamares que, combinados com a aceleração inflacionária, geraram taxa real negativa sem necessidade declarada de estímulo. Foi mais um efeito colateral da rigidez monetária do que uma política deliberada. Entender essa distinção é importante porque influencia a previsão de duração. Quando a taxa real negativa é intencional e parte de uma estratégia monetária expansiva, tende a persistir até que o target de inflação seja atingido. Quando é acidental — resultado de shocks inflacionários non-expected —, a correção via aperto monetário costuma ser mais rápida, mas violenta. No primeiro caso, a adaptação da carteira deve ser de médio prazo. No segundo, a proteção imediata contra ativos indexados à inflação é prioritária. A mecânica exata de cuando a taxa de juros real se torna negativa — o momento em que a taxa Selic nominal cai abaixo da inflação projetada — é monitorável de forma prática. A previsão de inflação do mercado (focus report do Bacen) combinada com a meta de juros revela antecipadamente se o cenário real negativo está se aproximando. Usar esses dados como indicador de alerta, em vez de esperar o IPCA oficial confirmar, dá uma vantagem de aproximadamente 90 dias na revisão da alocação.
O que fazer em seguida
Se sua análise mostra taxa real negativa consistente na carteira, os passos práticos são: revisar a proporção de ativos em renda fixa pura, introduzir exposição a NTN-Fs ou CDs com indexação IPCA, e avaliar a parcela cambial com cuidado. A redução da renda fixa nominal não precisa ser abrupta — uma rebalanceamento gradual de 5% a 10% do total a cada trimestre é suficiente para evitar o risco de timing de mercado. O erro mais comum é a migração total e precipitada, que substitui uma perda certa por uma volatilidade desnecessária. Um recurso útil é usar a planilha de simulação do Tesouro Direto para comparar o retorno real líquido de diferentes títulos nos últimos 5 anos. Isso revela imediatamente quais combinações de taxa e prazo teriam protegido poder de compra nos cenários mais recentes. O processo leva cerca de 20 minutos e costuma gerar insights imediatos sobre a exposição real da carteira. A taxa real negativa é um fenômeno que corta os dois lados. Para endividados com juros pré-fixados, representa alívio significativo do peso da dívida em termos reais. Para poupadores conservadores, é erosão silenciosa. Entender qual lado você está em qualquer momento é mais importante do que qualquer recomendação genérica de alocação. O que funciona hoje pode ser prejudicial amanhã quando o ciclo monetário mudar. Monitore os dados, calcule com base líquida, e ajuste conforme a evidência.

Galeria
-
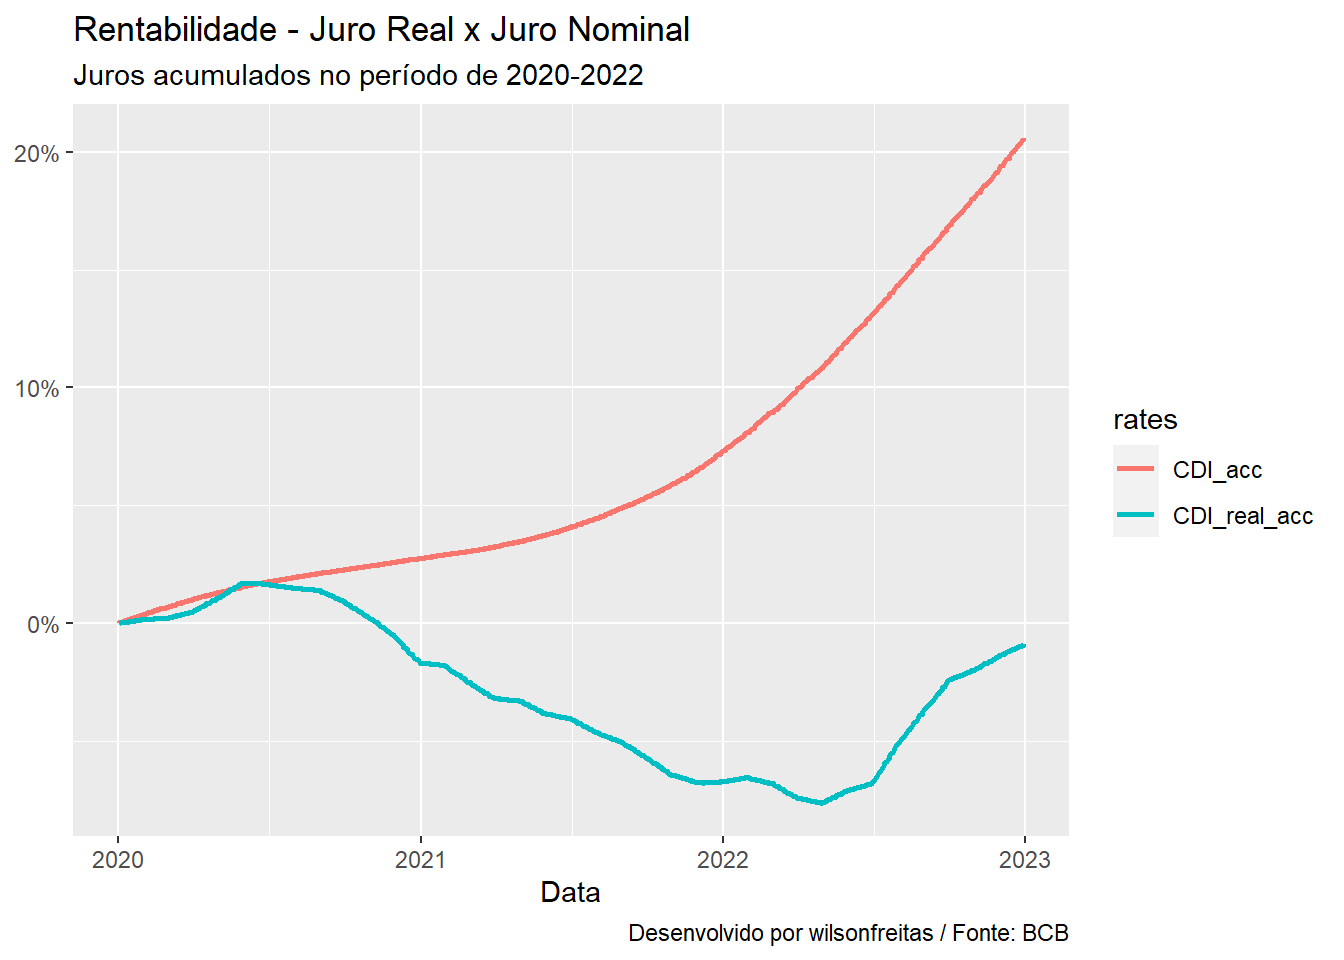
Wilson Freitas - Cálculo da taxa de juro real no Brasil -
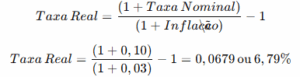
Taxa de Juros: guia completo e atualizado
