Quando Avaliamos As Quatro Perspectivas Do Balanced Scorecard

Como realmente funcionam as quatro perspectivas do Balanced Scorecard
quando avaliamos as quatro perspectivas do balanced scorecard
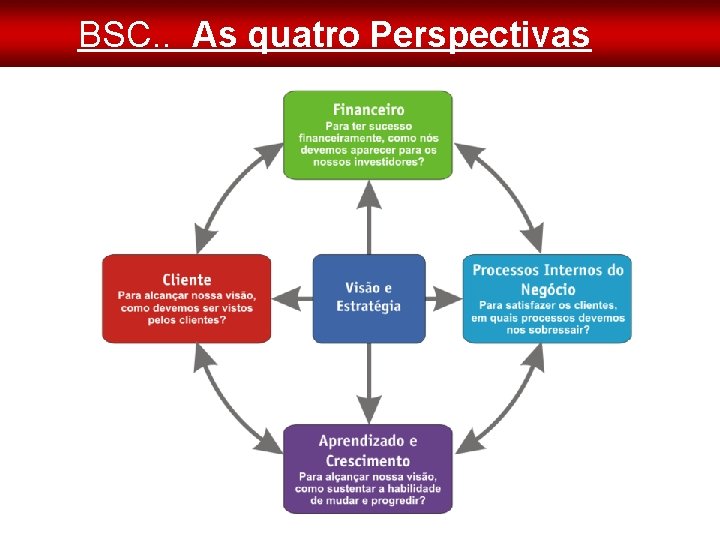
A maioria das pessoas começa errando porque trata as quatro perspectivas como áreas isoladas. Finanças, clientes, processos internos, aprendizado e crescimento. Elas precisam estar conectadas por causalidade, senão viram apenas mais um quadro de indicadores que ninguém lê. O que eu vejo na prática é gente montando planilhas bonitas e depois perguntando por que a direção não usa. O modelo original do Kaplan e Norton propõe que o aprendizado e crescimento alimenta os processos internos, que geram valor para o cliente, que por sua vez gera resultados financeiros. Essa sequência lógica é o que diferencia um BSC funcionando de um que é só um relatório trimestral com mais abas. Se você não consegue traçar uma linha causal entre pelo menos três perspectivas, algo está errado no mapeamento. Cada perspectiva tem seu tipo de indicador. A financeira responde a pergunta "atingimos nossos objetivos financeiros". A do cliente responde "como os clientes nos veem". Processos internos avalia "em que devemos excelir". E a perspectiva de aprendizado e crescimento trata de "podemos continuar melhorando e criando valor". A armadilha comum é transformar cada uma dessas perguntas em uma lista genérica de KPIs sem priorização real.
Uma vez eu configurei um BSC completo para uma empresa de logística. Passamos três semanas mapeando indicadores nas quatro perspectivas. Quando fomos apresentar, a diretoria percebeu que tínhamos 47 métricas distribuídas entre os quatro quadrantes. Quarenta e sete. Ninguém lia tudo. Eu tinha cometido o erro clássico de confundir abrangência com utilidade. O que fiz foi aplicar uma regra simples: cada perspectiva máximo cinco indicadores. Restaram dezessete no total, e dois ficaram para fora porque não havia dados confiáveis disponíveis. O relatório passou a ser lido. O problema dos dados é um dos pontos que ninguém conta. A perspectiva financeira quase sempre tem números bons. Contabilidade entrega. Já a de aprendizado e crescimento depende de métricas de satisfação interna, turnover, tempo de treinamento. Essas são dados mais difíceis de coletar com consistência. Eu optei por simplificar usando taxa de participação em programas de desenvolvimento e horas de treinamento por funcionário como proxy. Não era perfeito, mas era coletável todo mês. Outro detalhe que começa a incomodar depois dos primeiros ciclos de avaliação é a defasagem temporal. Mudanças na perspectiva de aprendizado e crescimento demoram para aparecer nos resultados financeiros. É normal levar seis meses ou mais para ver efeito real. Algumas empresas desistem da perspectiva antes mesmo de dar tempo de funcionar. Isso é perder a parte mais importante do modelo, que é justamente a causa raiz dos resultados futuros.
Para construir um quadro funcional, comece pela estratégia. Escreva-a em uma frase. A partir dela, pergunte: o que precisamos fazer internamente para entregar essa estratégia. Depois: o que os clientes precisam perceber. Por fim: quais ativos intangíveis preciso desenvolver. A ordem importa porque define a hierarquia de prioridades. Tentar montar do financeiro para baixo gera indicadores reativos em vez de indicadores estratégicos. Existe ainda a questão do weight. Distribuir pesos entre as perspectivas costuma gerar mais discussão do que resultado prático. Coloquei weights na primeira vez e gastei duas reuniões justificando por que a perspectiva financeira tinha 30% e não 40%. Na segunda implementação, suspendi os pesos e usei apenas a conexão causal como guia. O BSC funcionou melhor sem eles. Se a empresa tiver poucos recursos de BI, o formato mais simples que funciona é uma única página por unidade de negócio. Uma linha por perspectiva, com três indicadores, status atual, meta e responsáveis. O resto vira anexo opcional. Isso reduziu o tempo de coleta mensal de quatro horas para cerca de cinquenta minutos. Metade desse tempo ia em cruzamentos de dados que não precisavam existir.

A principal limitação que o Balanced Scorecard carrega é que ele exige disciplina de governança. Sem revisões trimestrais obrigatórias e sem vínculo com orçamento, o quadro vira decoração de corredor. Não existe workaround técnico para isso. A solução é institucionalizar o review como encontro fixo da liderança, com ata e acompanhamento de ações. O resto é detalhe. Quem quiser baixar templates prontos, os mais úteis são aqueles que já trazem a matriz de causalidade pré-estruturada. Evite modelos que vêm apenas com os quatro quadrantes vazios. Eles parecem completos mas exigem muito mais trabalho de adaptação do que parecem na primeira vista. Um template com exemplos preenchidos economiza cerca de duas semanas no primeiro ciclo.
Galeria
-

Relacionamento entre as quatro perspectivas do Balanced Scorecard (15 ... -

O balanced scorecard envolve a medição de quatro aspectos principais de ... -

Balanced Scorecard: o que é, benefícios e 4 perspectivas da metodologia -
Balanced Scorecard Origem do Balanced Scorecard Desenvolvida pelos
