Quanto Ganha Um Analista De Credito

O salário de quem trabalha analisando crédito no dia a dia
Analista de crédito é a pessoa que decide se uma empresa ou pessoa física tem permissão para pegar dinheiro emprestado. O trabalho envolve olhar números, verificar histórico de pagamentos, calcular risco e dar um parecer. Parece simples até você se deparar com uma situação que não tem manual: o cliente tem score bom no SPC, mas há duas execuções ativas no que não constam em nenhuma bureaum comercial. Nesse caso, a decisão depende de julgamento, não de regra. O que influencia o salário varia muito. Setor, cidade, porte da empresa e o nível de senioridade são os fatores principais. Vou mostrar os números que vejo na prática, com margem de erro real.
Quanto ganha um analista de credito
No Brasil, a faixa salarial mais comum para analista de crédito júnior fica entre R$ 2.500 e R$ 4.000 mensais. Pleno, entre R$ 4.000 e R$ 7.000. Senior ou líder de equipe, R$ 7.000 a R$ 12.000. Esses valores consideram CLT com benefícios, que geralmente incluem vale-alimentação, plano de saúde e assistência médica. Em finanças como cooperativas e bancos digitais, os salários podem ser até 30% maiores, mas a pressão por produtividade também aumenta na mesma proporção. Não existe um número único porque o mercado brasileiro é fragmentado. Uma multinacional em São Paulo paga diferente de uma distribuidora em Campinas. O mesmo cargo em uma fintech de Porto Alegre pode ter estrutura completamente distinta de uma operadora de cartão no Rio de Janeiro. A diferença não é só o salário base. Bônus por performance, participações nos lucros e PLR podem mudar significativamente o pacote anual. Em alguns lugares, o bônus representa 20% a 40% da remuneração fixa.
Como funciona o trabalho na prática
O analista recebe um processo de análise com documentos do solicitante. Consulta CPF e CNPJ, verifica restrições em bureaum como SPC, Serasa, Boa Vista. Analisa extratos, faturamento, dívidas existentes. Calcula indicadores como endividamento, capacidade de pagamento, margem de conforto. Emite um parecer com recomendação de aprovação, reprovação ou aprovação condicional com ajuste de valor. O processo varia conforme o tipo de crédito. Crédito pessoa física exige análise de renda, estabilidade laboral, histórico de comportamentos de pagamento. Crédito empresarial olha faturamento, fluxo de caixa, garantias, situação cadastral dos sócios. Crédito automotivo tem particularidades específicas: avalia estado do veículo, depreciação, histórico de manutenção quando disponível. O detalhe que poucos mencionam é o volume. Em empresas grandes, um analista pode processar de 30 a 80 solicitações por dia. Em empresas menores, talvez 10 a 20. A qualidade da análise depende do tempo disponível, não só da habilidade individual. Quando o volume é alto, tendem a surgem decisões mais padronizadas, o que pode gerar falsos positivos em casos atípicos. Essa é uma limitação real do sistema que não tem solução simples.

Pitfalls comuns que iniciantes ignoram
A maioria dos analistas juniores cometem o erro de confiar demais em score de crédito. Score é um indicador estatístico, não uma garantia de pagamento. Já vi processos aprovados apenas pelo score com histórico oculto de inadimplência em empréstimos informais. O workaround que desenvolvi foi cruzar o score com consulta a bases alternativas, como registos judiciais cíveis e execuções fiscais. Isso aumenta o tempo de análise em cerca de 15 minutos por processo, mas reduz drasticamente a taxa de calote. O outro erro comum é subestimar a análise qualitativa. Números dizem parte da história. A situação do negócio, o contexto do setor, mudanças recentes no mercado podem alterar completamente o risco. Um faturamento estável hoje pode cair 40% no próximo trimestre se houver mudança regulatória. Esse tipo de informação não entra em modelo estatístico, mas muda a decisão na prática.
Alternativas quando a análise tradicional falha
Em certos cenários, a análise de crédito convencional não funciona. Startups sem histórico financeiro, autônomos com renda variável,microempresas em setores sazonais. Nesses casos, analistas experientes recorrem a garantias adicionais, avalistas, ou estruturas de crédito vinculadas a fluxo de caixa futuro. Uma alternativa que uso quando o cliente não tem lastro tradicional é analisar transações bancárias dos últimos seis meses diretamente, com autorização do solicitante. Isso dá uma visão mais precisa da realidade financeira do que extratos consolidados. O problema é que essa abordagem depende da transparência do cliente. Se ele não autorizar o acesso, não há como proceder. Algumas instituições usam open banking para obter esses dados automaticamente, mas a adoção ainda é limitada no Brasil. O tempo médio de análise cai de 45 minutos para 20 minutos quando o open banking está disponível, mas isso só funciona para clientes que consentem com a compartilhamento de dados.
Certificações que realmente importam
CRFM é a certificação mais reconhecida no Brasil para analistas de crédito. Exige conhecimento em análise financeira, gestão de risco, regulamentação do Banco Central. A preparação leva cerca de 120 horas de estudo, e a prova tem índice de aprovação na casa dos 60%. Ter CRFM pode aumentar o salário em 15% a 25% em média, segundo dados do mercado. Outras certificações como CFA têm relevância menor para o dia a dia de análise de crédito operacional. São mais úteis para gestão de carteira, structured finance, ou positions de risco em nível institucional. Conheço analistas com CFA que trabalham em funções diferentes das minhas, focadas em modelagem quantitativa e não em análise de processo individual.
A realidade do setor em 2024 e 2025
O mercado de crédito no Brasil cresceu, mas a automação também avançou. Modelos de machine learning já decidem até 70% das operações de crédito em algumas fintechs. O analista humano agora foca em casos complexos, recurros, e situações que fogem ao padrão. Isso mudou o perfil esperado: além de análise financeira, exigem-se habilidades de negociação, comunicação com o cliente, e conhecimento regulatório atualizado. O salário médio para analista de crédito com automação integrada tende a ser 10% a 15% maior do que em departamentos tradicionais, mas a demanda por experiência em ferramentas digitais também aumentou. Quem não se atualiza em plataformas de análise de dados ou modelos preditivos fica para trás no mercado. A curva de aprendizado é real: leva em média 6 meses para dominar ferramentas como SAS, R, ou Python aplicados a crédito, dependendo da base prévia do profissional. O setor também enfrenta pressão regulatória crescente. O Banco Central e órgãos de defesa do consumidor têm exigido mais transparência nas decisões de crédito. Isso significa que o analista precisa documentar cada decisão de forma clara e justificada, o que aumenta o tempo de análise em cerca de 10 minutos por processo. O custo é real, mas a conformidade é obrigatória. Processos mal documentados geram multas e retrabalho que custam muito mais do que o tempo adicional de análise.
Galeria
-
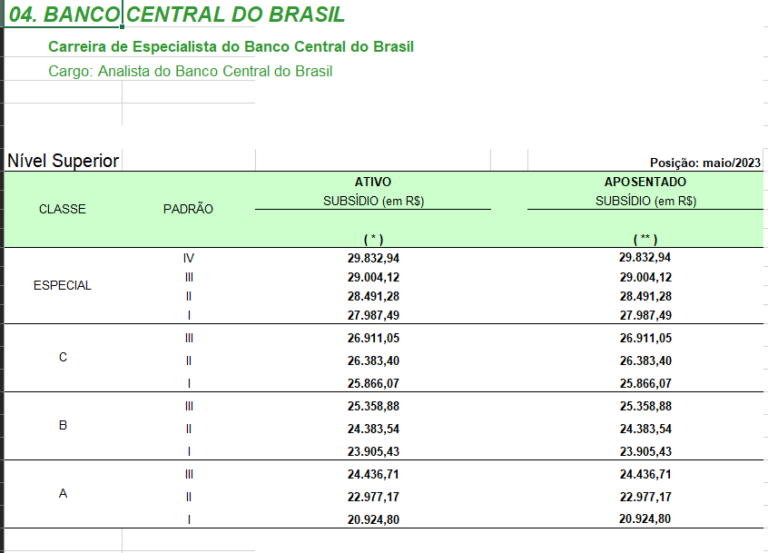
Bacen: O que faz e quanto ganha um Analista? | Nova Concursos -
Quanto Ganha Um Analista Clinico - RETOEDU -
Carreira e Salário do Analista de Crédito - CreditoeCobranca.com
