Que Instituição Determina As Diretrizes Do Sfn

O que é e como funciona a estrutura normativa do SFN
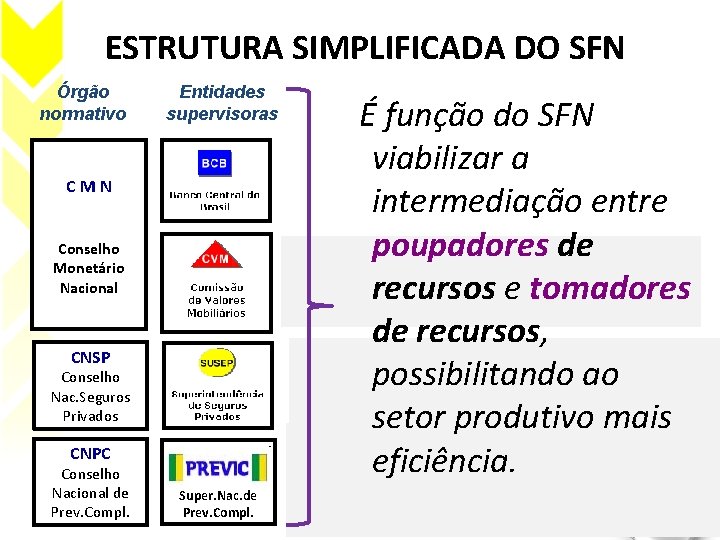
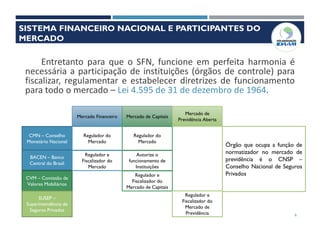
O Sistema Financeiro Nacional do Brasil é uma construção que funciona na prática muito mais por pressão institucional do que por uma linha clara no papel. A pessoa que chega de fora geralmente acha que existe um manual único. Não existe. O que existe é uma cascata de deliberações onde cada nível tenta cobrir as brechas do anterior. A confusão começa justamente aí, porque a pergunta "que instituição determina as diretrizes do sfn" esconde uma realidade bem mais fragmentada do que a maioria dos materiais didáticos mostra. A resposta curta é o Conselho Monetário Nacional. O CMN é o órgão máximo normativo do sistema. Ele traça as políticas gerais, define diretrizes para a moeda, o crédito, os meios de pagamento e fixa normas para todas as instituições que atuam no país, sejam bancárias, de seguros, de previdência ou de capital. A base legal está na Lei 4.595 de 1964, que criou o próprio sistema. A constituição de 1988 reforçou esse arranjo. Mas a resposta curta é enganosamente simples, porque na prática o CMN não trabalha isolado. O Banco Central do Brasil executa e regulamenta. Ele emite resoluções, circular e decisões que detalham tudo que o CMN deixa aberto. Quase toda norma técnica que você encontra no dia a dia, desde requisitos de capital até regras de governança, sai do BCB. O conselho cuida da estratégia macro, o banco central cuida da engrenagem. Em resumo, se você precisa saber quem manda, a cadeia vai do CMN para o BCB e depois para os órgãos colegiados setoriais como o CNSP para seguros e previdência, e o CVM para o mercado de capitais.
Eu me lembro de uma consulta que fiz há alguns anos sobre enquadramento de instituições de pagamento. A pessoa que atendeu citou uma resolução do CMN. Eu fui checar e a resolução era de 2013. O BCB já tinha emitido três ajustes técnicos depois disso, mais duas portarias e um comunicado que mudavam praticamente tudo que a resolução original dizia. Tive que cruzar os documentos, montar uma linha do tempo e finalmente chegar na resposta. Isso é normal. A documentação oficial está espalhada. Quem nunca passou por isso acha que basta ler a lei seca. Não basta.
Como as diretrizes são construídas na prática
O CMN funciona com deliberação colegiada. As reuniões são realizadas periodicamente e as ata são publicadas. Os assuntos seguem uma pauta definida pelo presidente do conselho, que até poucos anos era o ministro da economia. As deliberações têm força de norma inferior a lei, mas superior a portarias e circulares. Na prática, quando o CMN decide algo, o BCB leva para o operacional em semanas, não em meses. O tempo médio de regulamentação varia de acordo com a complexidade do tema, mas matérias financeiras costumam sair do conselho para o banco central em cerca de trinta dias úteis, se não houver contestação jurídica prévia. Existe um detalhe que poucos mencionam. O CMN pode delegar competência normativa ao Banco Central para matérias específicas. Quando isso acontece, o BCB passa a ter espaço para criar regras sem passar novamente pelo conselho. Isso amplia a capacidade de resposta do sistema, mas também aumenta o risco de sobreposição normativa. Eu vi isso acontecer várias vezes com temas de cibersegurança e open banking. O conselho deu o parâmetro macro e o BCB preencheu os detalhes técnicos em resoluções independentes. O resultado foi funcional, mas gerou divergências pontuais que só foram resolvidas com notas técnicas conjuntas.

Pontos cegos e limitações do sistema
O modelo brasileiro funciona bem para estabilidade macro. Não funciona bem para velocidade. Se você precisa implementar uma mudança normativa rapidamente, esbarra no calendário de reuniões do conselho e nos prazos legais de consulta pública. Matérias que poderiam ser resolvidas em uma semana de trabalho técnico levam semanas ou meses para ganhar forma de norma. Isso é especialmente problemático para fintechs e instituições de pagamento, que operam em ritmo diferente do setor tradicional. Outro problema real é a fragmentação entre os órgãos setoriais. O CMN cuida do sistema como um todo, mas o CNSP regula seguros e previdência, a CVM regula valores mobiliários e o BCB regula instituições financeiras. Quando uma operação atravessa essas fronteiras, o que acontece com frequência em holding financeiras e grupos econômicos, a pessoa precisa mapear qual norma se aplica em cada camada. Não existe um guia unificado. Cada órgão publica suas próprias resoluções, circulares e orientações. A sobreposição é comum e a interpretação costuma depender de pareceres internos ou de decisões administrativas. Um caso específico que eu encontrei envolveu o enquadramento de uma sociedade de crédito direto, o chamado DLC. A legislação parecia clara, mas a resolução do CMN e a circular do BCB tratavam de aspectos diferentes. O resultado foi que a instituição ficou meses em uma zona cinzenta, sem resposta definitiva sobre qual regime se aplicava. A solução foi solicitar uma manifestação técnica do BCB com base em precedentes similares de outros Estados. Demorou aproximadamente sessenta dias úteis para receber a resposta. Sem esse recurso, o processo travaria indefinidamente.
Como navegar pelas diretrizes de forma eficiente
A primeira regra prática é parar de buscar apenas a lei seca. A norma que importa na maioria das vezes é a que está na circular mais recente do BCB, não no texto original do CMN. Você precisa consultar o site do conselho para entender o parâmetro macro e o site do banco central para encontrar a regulamentação operativa. A consulta cruzada é obrigatória, não opcional. A segunda regra é acompanhar as atas. As atas de reunião do CMN contêm informações que as deliberações formais não trazem. Elas explicam o contexto, os argumentos e as intenções por trás das decisões. Esse material é subestimado, mas é um dos mais úteis para prever mudanças regulatórias. Quando eu preciso entregar um parecer técnico, sempre leio as ultimas quatro atas antes de consultar as normas. O custo de tempo é baixo, mas a informação extra costuma valer a pena. Uma terceira dica prática diz respeito aos comunicados do BCB. Muitos ajustes técnicos não chegam a virar resolução ou circular. Eles aparecem como comunicados internos que alteram prazos, tabelas ou procedimentos operacionais. Ignorar esses comunicados gera erro de conformidade com frequência. Eu recomendo manter um histórico organizado, seja em planilha ou em sistema de gestão normativa, para rastrear todas as atualizações. O volume de alterações anuais é grande e a memória não sustenta.
Resumo objetivo
O CMN é o órgão normativo máximo do Sistema Financeiro Nacional. Ele define as diretrizes gerais de política monetária, creditícia e cambial. O Banco Central regulamenta na prática, emitindo resoluções, circulares e comunicados que detalham tudo que o conselho estabelece. Os demais órgãos setoriais complementam o arranjo em suas respectivas esferas. A cadeia normativa é funcional, mas exige consulta cruzada constante e acompanhamento ativo das atas e comunicados para evitar desatualização. Não há atalho confiável além da verificação direta das fontes oficiais.

Galeria
-
Estrutura do SFN Sistema Financeiro Nacional primeira parte -
Aula 1 - Sistema Financeiro e Instituições do Mercado Financeiro e de ... -
Sistema Financeiro Nacional - Estrutura Do Sistema Financeiro Nacional ...

