Quem Tem Competência Para Instituição Do Ir

A competência para cobrar IR no Brasil é mais restrita do que muita gente imagina
O Imposto de Renda é uma realidade na vida financeira de quem trabalha com renda variável, tem PJ ou simplesmente recebe um salário acima do limite de isenção. Mas a pergunta que aparece com frequência em fóruns e audiências administrativas é bem mais específica: quem tem competência para instituição do ir de fato, e o que isso significa na prática quando você recebe uma intimação fiscal ou abre uma defesa no CARF. A resposta curta, que cai em qualquer prova de ordem e em consultoria básica, está no artigo 153, inciso I, da Constituição Federal de 1988. A competência para instituir o Imposto de Renda é exclusiva da União. Estados e municípios não podem criar variantes desse tributo, ainda que tentem fazer algo pela margem, como taxas adicionais ou contribuições paralelas com nomenclatura diferente. O STF já consolidou esse entendimento em diversas decisões, incluindo a tese de que a competência tributária é tipicamente enumerada e vedada a analogia criativa por parte de entes federativos menores. Isso quer dizer que se uma secretaria de fazenda estadual ou municipal tentar cobrar algo que se caracterize como imposto sobre renda, essa cobrança é inconstitucional. O caminho usual nesse caso não é recorrer ao Judiciário imediatamente, mas sim impugnar o lançamento no âmbito administrativo primeiro, sob o argumento de incompetência subjetiva do ente exator. Eu vi dois casos recentes em que autuações de estados foram anuladas exatamente nesse fundamento, mas levou entre dezoito e trinta meses para chegar a uma decisão definitiva.
Competência material versus competência processual
Muitas pessoas confundem competência para instituir com competência para cobrar, fiscalizar e lançar o tributo. São coisas diferentes. A competência material é a que define quem pode criar o imposto, e nessa esfera só a União age. A competência processual, por sua vez, trata de quem fiscaliza e cobra. No caso do IR, a Receita Federal do Brasil é o órgão responsável pela fiscalização, pelo lançamento e pela cobrança na esfera administrativa e federal. Quando se fala de IR sobre renda de pessoa jurídica, por exemplo, a legislação prevê ainda a possibilidade de compensação com tributos estaduais e municipais em situações específicas, mas isso não altera a competência originária de instituição. A ideia de que estados ou municípios compartilham da receita do IR apenas confirma que a autonomia deles vem da repartição, e não do direito de criar o imposto. Essa distinção é importante porque explica por que alguns contribuintes acabam tentando questionar na esfera estadual qualcosa que sempre foi competência federal. Um ponto que poucos levantadores de dúvida consideram é a diferença entre competência normativa e competência executiva. A competência normativa está na União. A competência executiva pode ser delegada em certa medida, e essa delegação costuma gerar confusão na prática. Já vi auditores de fazendas estaduais tentarem aplicar multas com fundamento em instruções normativas da Receita que, no fim das contas, só tinham validade interna e não podiam ampliar a competência dos entes locais. O argumento funcionou parcialmente em alguns casos, mas o resultado dependeu da vara de origem e da turma recursal envolvida.
O que acontece na prática quando a competência é contestada
Quando você contesta a competência para instituição do IR, o fisco geralmente responde com três argumentos recorrentes: primeiro, que a autonomia tributária dos entes é reconhecida pela CF, mas dentro dos limites do artigo 153; segundo, que a autuação se refere a uma obrigação acessória e não propriamente ao imposto em si; terceiro, que a interpretação sistemática da legislação permite certas extensões administrativas sem violar a competência exclusiva. Esses argumentos nem sempre são bem fundamentados, mas são comuns. A minha experiência mostra que a contestação funciona melhor quando se combina a alegação de incompetência com a demonstração concreta de que o tributo excedeu os limites constitucionais. Não adianta apenas afirmar que o estado não tem competência. É preciso mostrar qual é o base de cálculo, qual alíquota foi aplicada e onde exatamente a lei transpassou o artigo 153, I. Um detalhe prático que faz diferença é solicitar desde o início cópias completas do processo administrativo fiscal, incluindo pareceres internos e atos normativos citados. Muitas vezes esses documentos revelam contradições que o fisco não espera que o contribuinte enxergue.

Pegadinhas e erros comuns que vejo todo dia
O erro mais frequente é tratar a competência para instituição do IR como se fosse um tema puramente teórico, quando na verdade ele define desde a legitimidade do lançamento até a competência territorial do juízo onde a discussão será levada. Quando um contribuinte move ação anulatória contra uma autuação da Receita Federal, mas apresenta pedido dirigido a um tribunal estadual, o processo já nasce com vício de competências que pode ser aproveitado de ofício. Outro equívoco comum é assumir que a competência exclusiva da União implica automaticamente a inexigibilidade de qualquer tributo paralelo sobre renda em qualquer hipótese. Isso não é verdade absoluta. Existem contribuições sociais como a CSLL e o PIS/COFINS que incidem sobre bases semelhantes, mas que têm natureza jurídica distinta e competência própria. A CSLL, por exemplo, é de competência da União, mas não é IR. Misturar esses regimes nas defesas gera confusão e enfraquece o argumento principal. Há ainda a questão da tributação na fonte versus tributação pelo regime de competência. A competência para instituir o imposto permanece a mesma, mas a forma de recolhimento varia conforme a natureza da renda e o regime tributário escolhido pela pessoa jurídica. Começar a discussão por esse ponto costuma adiar o mérito e pode ser útil quando o objetivo é ganhar tempo para reorganizar documentos, mas não substitui uma defesa sólida no fondo da questão.
Como proceder quando a autuação foge à competência da União
Se você recebeu uma intimação que parece tentar extrapolar a competência da União, o primeiro passo é verificar se o auto de infração indica claramente o ente federativo exator e o dispositivo legal invocado. Em seguida, analise se o tributo descrito se enquadra nos incisos do artigo 153 ou se o ente está usando uma base de cálculo que, na prática, configura imposto sobre renda. Quando há dúvida, o mais seguro é buscar parecer técnico antes de apresentar defesa, porque um erro de fundamentação pode fechar a porta para recursos futuros. Para quem precisa consultar a legislação, os textos oficiais estão disponíveis no portal da Secretaria do Tesouro Nacional e no site da Receita Federal, ambos com versão atualizada das leis e das instruções normativas relevantes. A consulta direta à Constituição e aos acórdãos do STF sobre o tema também ajuda a calibrar o argumento. Eu costumo usar uma planilha simples para mapear cada dispositivo citado no auto de infração contra os limites constitucionais, o que reduz o tempo de análise inicial de cerca de duas horas para algo entre quinze e vinte minutos quando os documentos estão organizados.
Resumo sobre quem tem competência para instituição do ir
A competência para instituir o Imposto de Renda pertence exclusivamente à União, conforme o artigo 153, I, da CF/88. Estados e municípios não podem criá-lo nem adaptá-lo por analogia. A fiscalização e a cobrança competem à Receita Federal na esfera administrativa, e eventuais questionamentos devem começar pela via administrativa antes de ir ao Judiciário. Erros comuns incluem confundir IR com contribuições sociais afins, apresentar pedidos em instâncias inadequadas e negligenciar a análise das bases de cálculo e alíquotas efetivamente aplicadas. Quando a competência é contestada com fundamento técnico adequado, há precedentes favoráveis, mas o processo costuma levar entre um e dois anos em média, dependendo da turma recursal e da complexidade do caso concreto.

Galeria
-
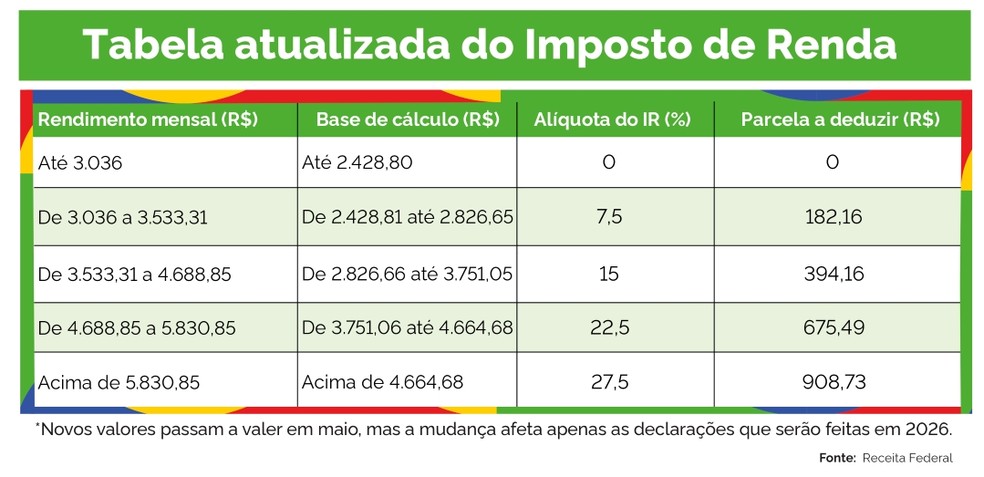
Isenção de IR de R$ 5 mil já vale para a declaração do IR 2026? A ... -
Como é que é? | Qual o impacto da isenção do IR proposta pelo governo ... -

PPT - COMPETÊNCIA TRIBUTARIA PowerPoint Presentation, free download ...
