Questoes De Juros Simples E Composto
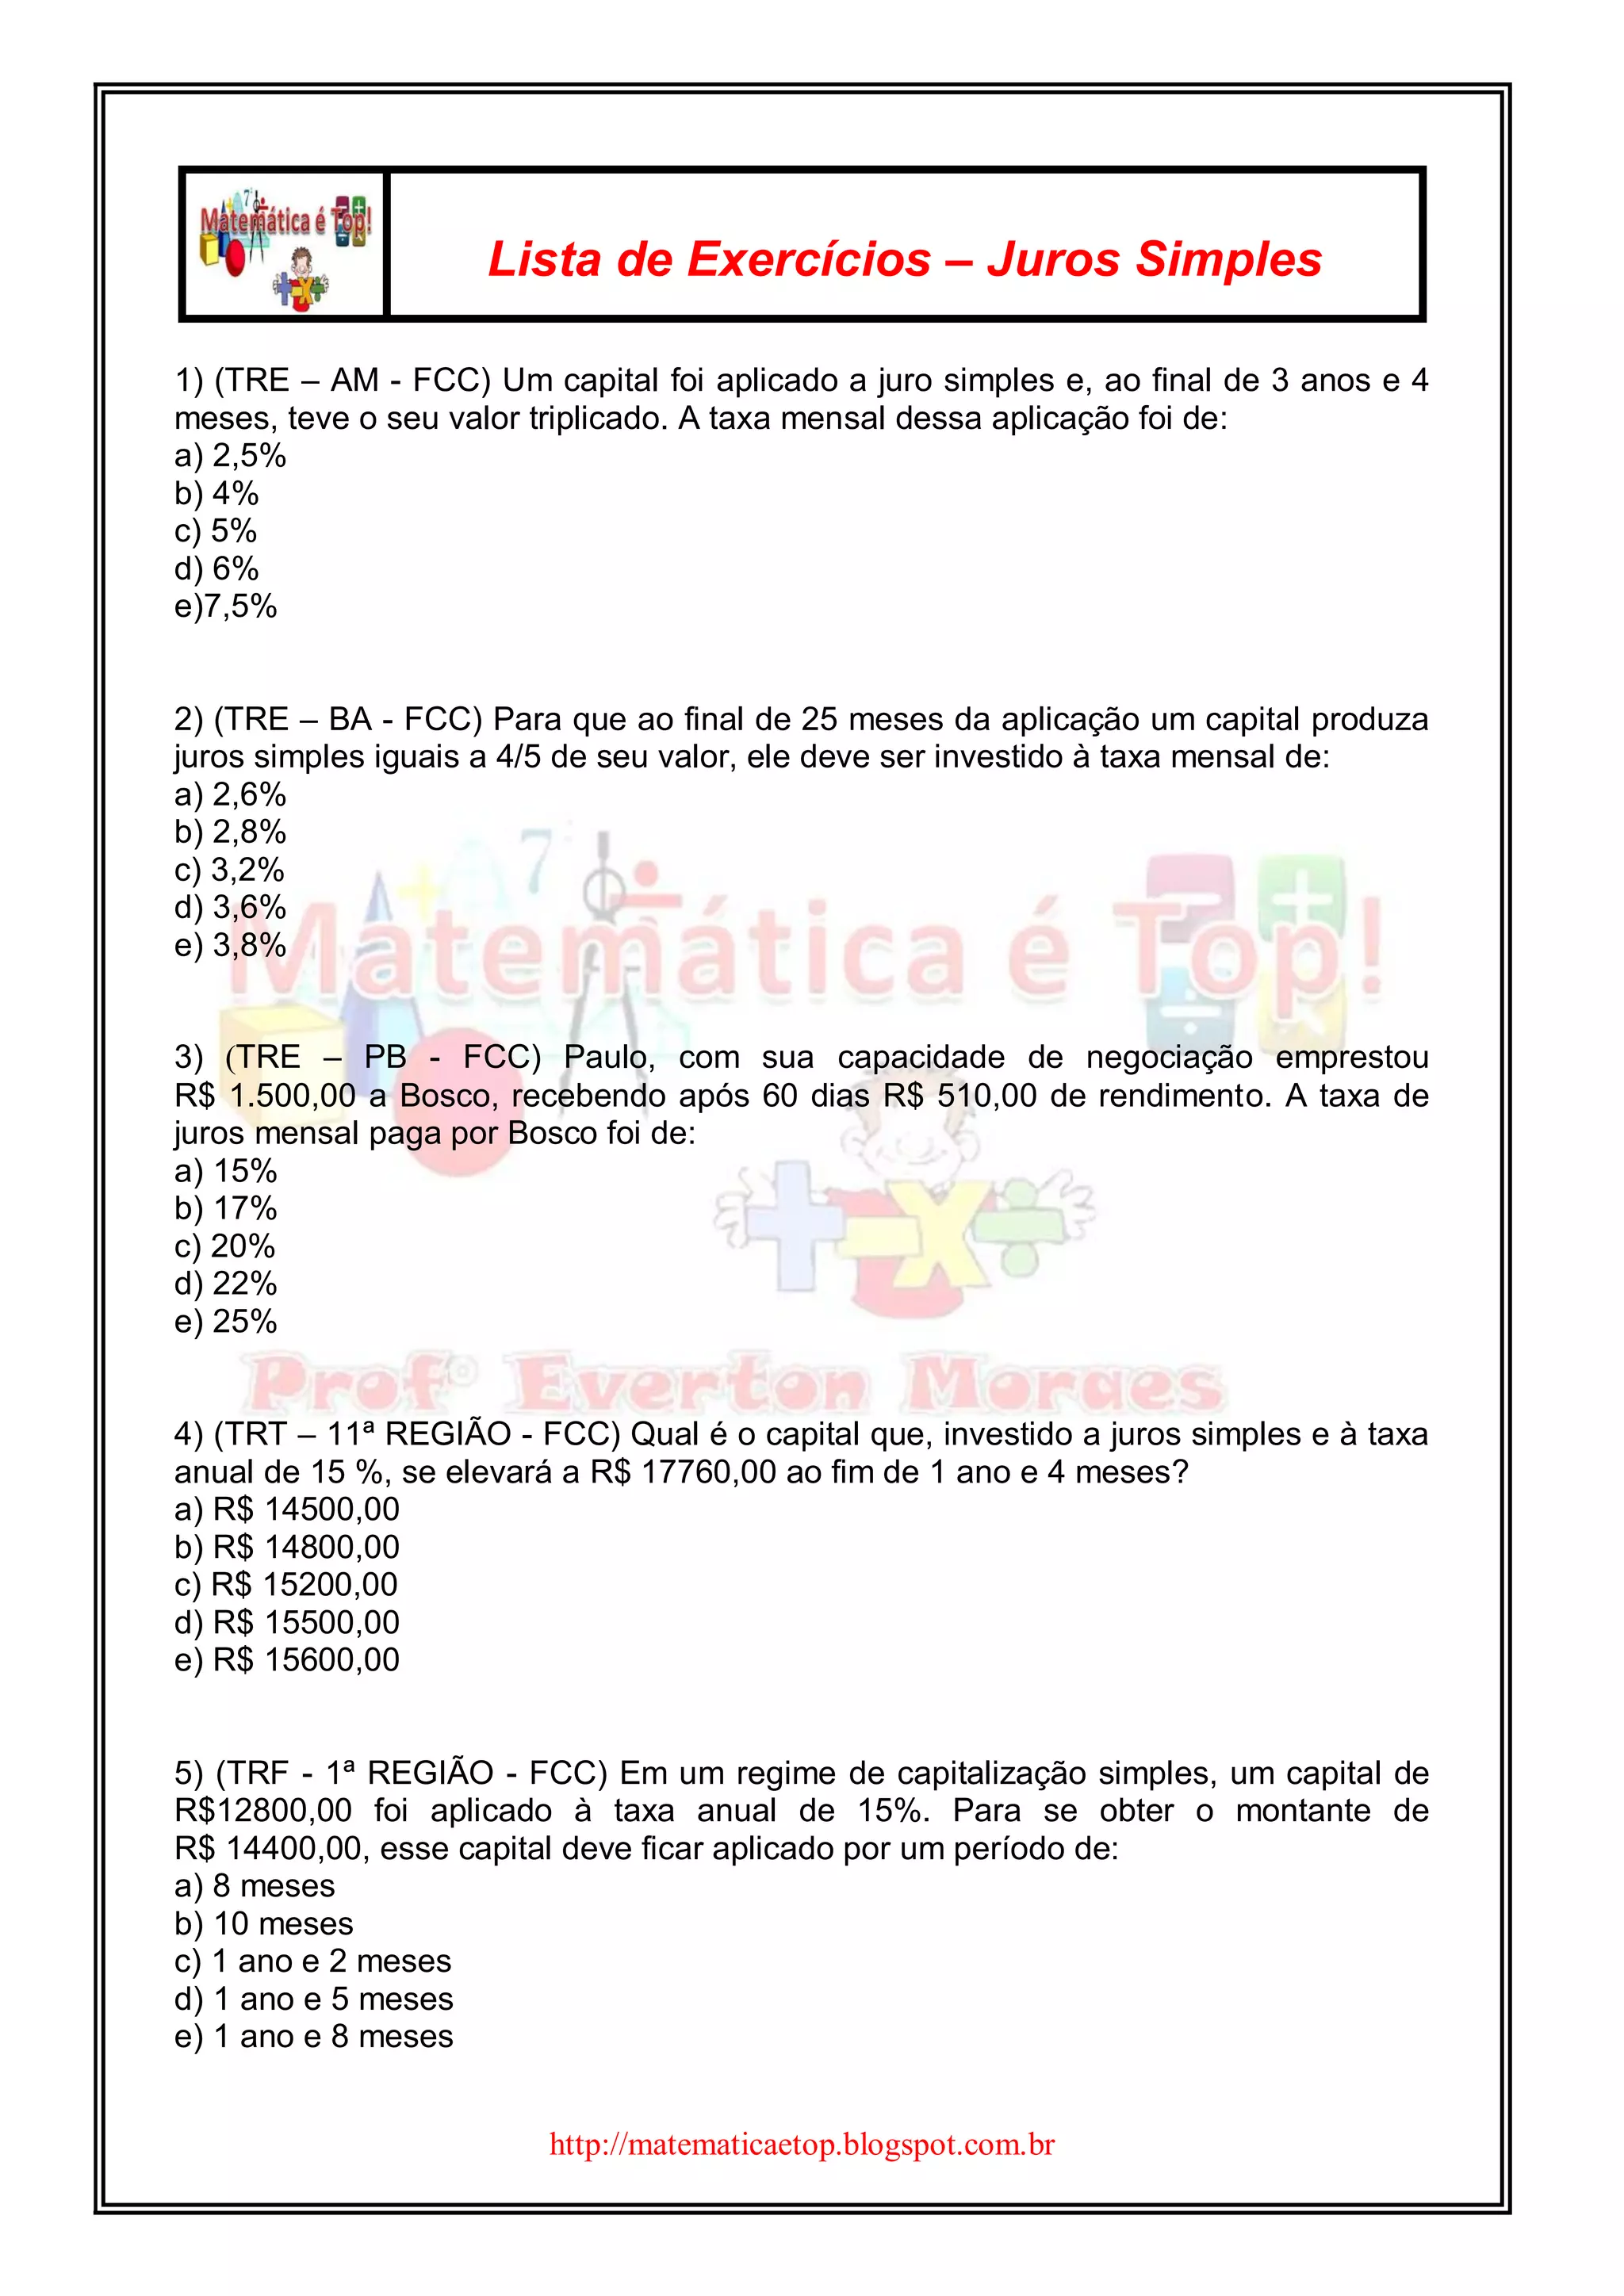
Entendendo juros simples e compostos na prática
A maioria das pessoas trava exatamente na hora de diferenciar quando usar cada fórmula. A confusão não é tanto pelo conteúdo em si, mas pela forma como as questões são montadas nos concursos e exercícios. Eu já vi gente perder pontos por ler rápido demais e aplicar a regra errada num problema que parecia simples à primeira vista. Vamos começar pelo básico, mas com a detalhes que realmente importam. Juros simples significa que o juros incide sempre sobre o valor inicial. O valor dos juros é constante em cada período. A fórmula é M = C × (1 + i × t), onde M é o montante, C o capital inicial, i a taxa e t o tempo. Parece trivial, mas o problema real aparece quando a questão mistura períodos com taxas diferentes ou pede o tempo em anos e meses juntos.
Diferença entre juros simples e compostos
Em juros compostos, o que acontece de verdade é que os juros de cada período entram no capital para render na rodada seguinte. A fórmula do montante é M = C × (1 + i)^t. Note que o "t" aqui está no expoente, e isso muda completamente o comportamento da coisa quando o tempo é grande. Para períodos pequenos, a diferença entre simples e composto pode ser irrisória. Para 20 anos ou mais, o composto vai muito além. Aqui vai algo que raramente explicam direito: quando a taxa é mensal e o período é em anos, você não pode simplesmente multiplicar a taxa mensal por 12 e tratar como se fosse juros simples. Isso só funciona se a questão pedir explicitamente capitalização simples. Se for capitalização composta, o correto é converter a taxa ou usar o tempo em meses direto na fórmula com expoente. Muita gente erra esse ponto e acaba com resposta completamente fora.
questoes de juros simples e composto
Agora um exemplo concreto. Vamos supor que você tenha R$ 5.000 aplicados a uma taxa de 2% ao mês durante 6 meses. No regime simples, o cálculo é direto: juros = 5.000 × 0,02 × 6 = 600. Montante final = 5.600. Cada mês você ganha R$ 100 de juros, sempre o mesmo valor, sem Surpresa. No regime composto, o cálculo é passo a passo ou usando a fórmula: M = 5.000 × (1,02)^6. O resultado fica em torno de R$ 5.623,19. A diferença parece pequena em 6 meses, mas observe que o expoente está haciendo o trabalho de reinvestimento automático dos juros.

Pra resolver isso de forma rápida, eu costumo montar uma planilha simples com colunas para período, saldo inicial, juros do período e saldo final. Mesmo que a questão peça para fazer na mão, ter esse roteiro mental evita erro de digitação no . Eu já perdi minutos preciosos numa prova porque esqueci de elevar à potência certa e usei a fórmula de juros simples por vício de leitura. A correção foi identificar que o enunciado dizia "capitalização mensal composta" nas entrelinhas.
Armadilhas comuns que você precisa evitar
Existem três pegadinhas que aparecem praticamente em todo material de estudo. A primeira é a taxa nominal versus taxa efetiva. Quando a questão fala "12% ao ano com capitalização mensal", a taxa mensal efetiva não é 1% (12 dividido por 12). É (1,12)^(1/12) - 1, que dá aproximadamente 0,9489% ao mês. Usar 1% errado aqui gera uma diferença perceptível no resultado final.A segunda pegadinha é quando o tempo não é um número inteiro de períodos. Por exemplo, 1 ano e 3 meses com taxa mensal. Você converte tudo para meses: t = 15. Mas se a taxa for anual, precisa ajustar a proporção. Nesse caso, para juros compostos, usa-se (1 + i)^1,25 se mantiver a base anual, ou converte a taxa para mensal e usa expoente 15. A terceira é a confusão entre valor presente e valor futuro. Às vezes a questão dá o montante final e pede o capital inicial. Basta isolar C na fórmula: C = M / ((1 + i)^t) para composto, ou C = M / (1 + i×t) para simples. O erro comum é aplicar a operação inversa errada, especialmente com expoentes.
Como praticar de forma eficiente
O melhor caminho é resolver questões reais de concursos. Bancos como FCC, Cebraspe e FGV adoram cobrar juros simples e compostos, e eles variam a complexidade de formas previsíveis. Comece com exercícios de nível médio, fixe o raciocínio, e depois parta para os mais difíceis que cobram regimes de capitalização mista. Um recurso útil são listas de questões comentadas disponíveis gratuitamente em sites como Estratégia Concursos, Gran Cursos e QConcursos. Você consegue filtrar por tema, banca e dificuldade. Eu recomendo fazer pelo menos 20 questões de juros simples e 20 de compostos antes de considerar que dominou o assunto. A repetição expõe os padrões de erro que sua mente tende a cometer.
Quando cada regime se aplica no mundo real
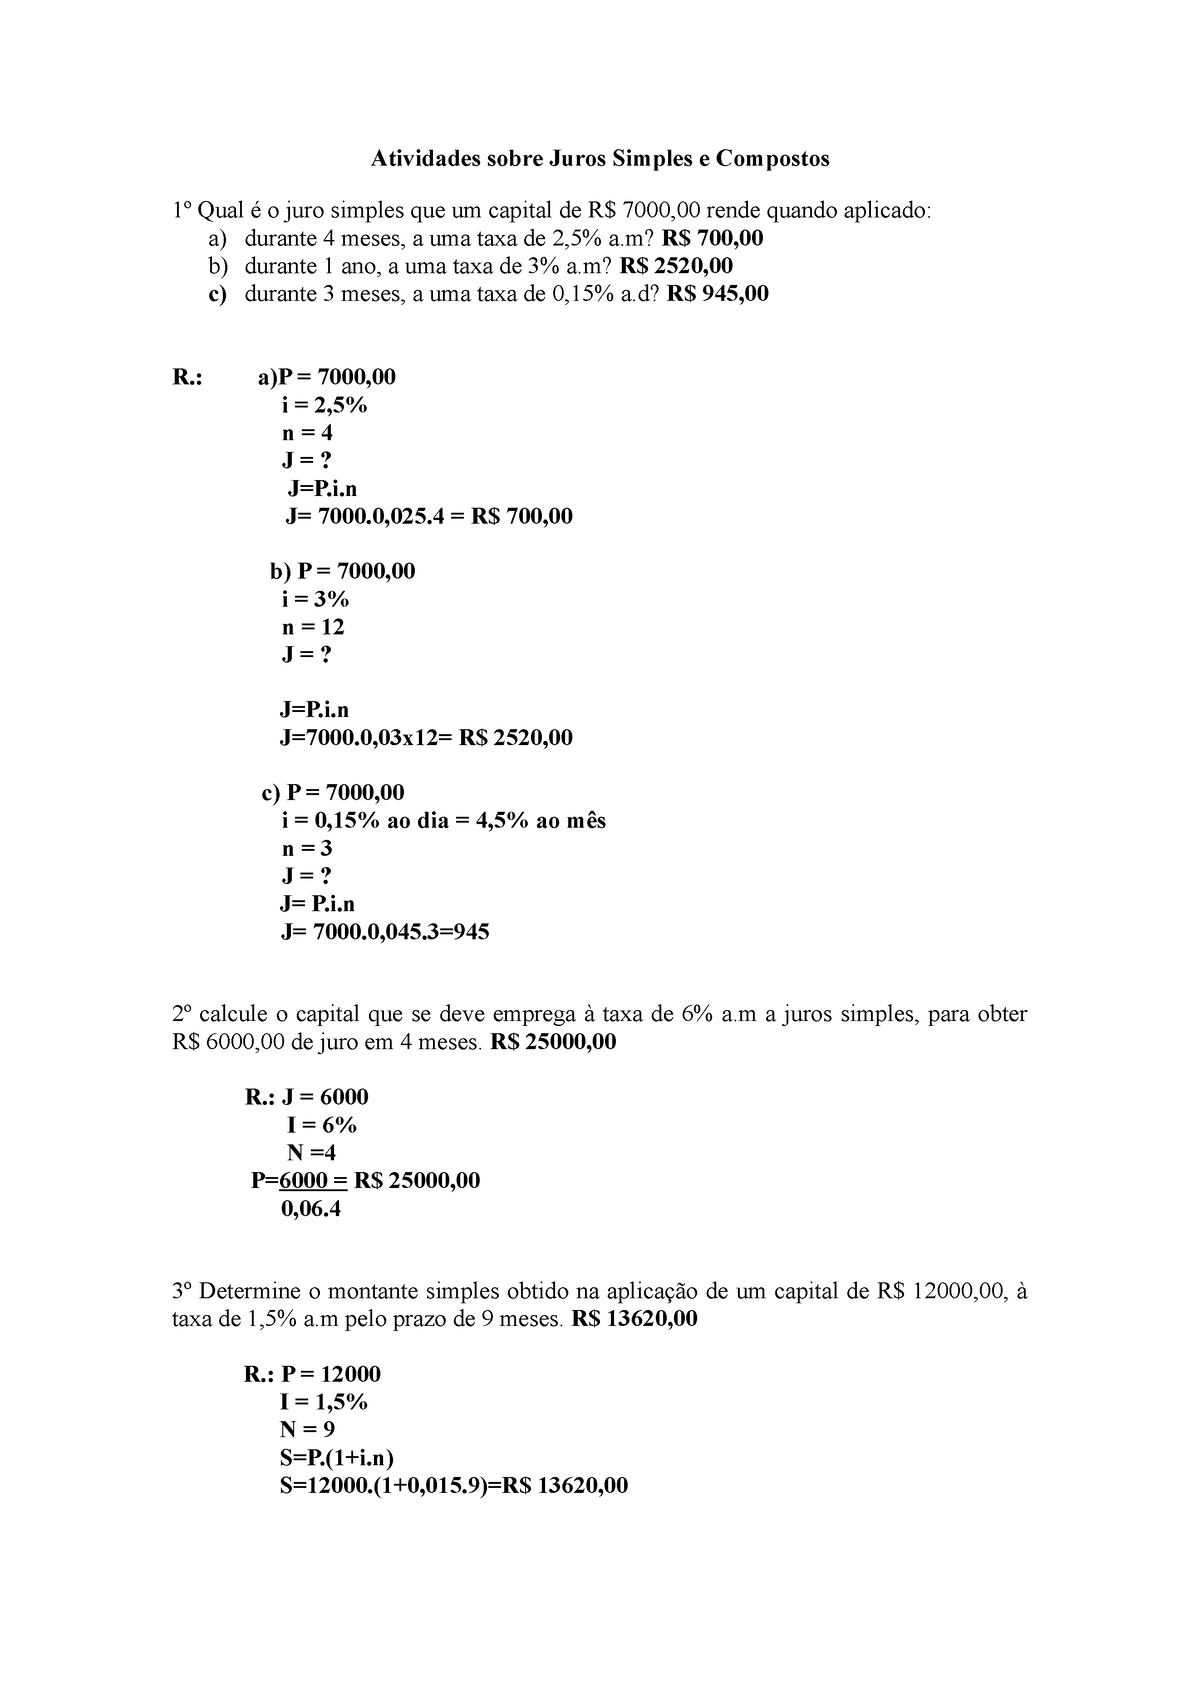
Juros simples são usados em empréstimos de curto prazo, financiamentos com amortização constante (sistema SAC), e operações bancárias que não prevêem capitalização periódica. Juros compostos são a regra em investimentos de longa data, poupança, CDBs, e praticamente qualquer operação financeira que rode por mais de um período sem resgate intermediário. O ponto importante é que a maioria das questões de concurso testa justamente a capacidade de identificar qual regime está sendo aplicado com base no texto. Se não houver menção explícita a "capitalização composta", muitas vezes a convenção do banco examinador presume juros simples para prazos curtos. Consulte o edital ou o estilo da banca para ter essa referência. Se quiser material para baixar, a maioria dos sites de concurseiros oferece PDFs com listas organizadas. Uma busca rápida por "lista exercícios juros simples e compostos pdf" retorna várias opções gratuitas. O importante é não apenas resolver, mas revisar os erros. Anotar em um caderno os tipos de pegadinha que você caiu é mais valioso do que fazer cem questões sem análise crítica.
Em resumo, o domínio dessas questões depende de reconhecer rapidamente o regime, converter taxas e períodos corretamente, e evitar a automatização cega. Pratique com intentione e você vai notar progresso rápido.
Galeria
-
Exercícios de Juros Simples e Compostos | PDF | Juros | Investimentos -
Exercícios de Juros Simples e Compostos | PDF | Juros | Serviços ... -
Exercícios de Juros Simples e Compostos | PDF | Juros | Economias


