Ranking Das Empresas Mais Valiosas Do Mundo

Como funciona a avaliação de empresas hoje
Avaliar o quanto uma empresa vale de verdade não é questão de olhar o faturamento bruto e pronto. Tem muito mais coisa envolvida. O mercado usa uma combinação de múltiplos de receita, fluxo de caixa descontado e comparações com peers do setor. Às vezes a conta fecha rápido, às vezes não. Eu trabalhei com Due Diligence em processos de M&A por quase uma década. Lembro de um caso específico que me marcou. Estávamos avaliando uma empresa de tecnologia com receita recorrente forte, mas com margem operacional ruim. A primeira aproximação pedia um múltiplo de EBITDA, mas o resultado dava um valor absurdo pra baixo. Aí eu percebi que o problema era o modelo de negócio. Empresa SaaS com churn baixo e grande base instalada cresce diferente de uma que depende de contratos pontuais. Mudei a abordagem, calculei o lifetime value dos clientes e usei múltiplo de receita ao invés de EBITDA. O resultado final ficou cerca de 40% mais alto que a primeira estimativa. Isso mostra como a métrica errada pode distorcer completamente o retrato.
Os bastidores da ranking das empresas mais valiosas do mundo
A lista que todo mundo vê nas revistas e sites de finanças segue metodologias parecidas, mas varia conforme a fonte. Os valores de mercado são calculados multiplicando preço da ação por ações em circulação, para as empresas abertas. Para as fechadas, aí a coisa complica e usa-se projeção com múltiplos setoriais. O problema é que esses rankings muitas vezes não consideram a alavancagem. Uma empresa com dívida enorme pode ter valuation alto porque o preço da ação subiu, mas isso não significa que o negócio em si é tão sólido assim. O debt-to-equity ratio pode mudar completamente a leitura. Quando eu vejo empresas no topo da lista, o primeiro filtro meu sempre é: qual a estrutura de capital delas? Outro ponto que passei perrengue é a avaliação de empresas tecnológicas. Você tem startups que crescem 300% ao ano e ainda estão no vermelho. O valuation delas depende mais de expectativa de crescimento futuro do que de resultado real. Num ambiente de juros altos como o que vivemos, isso fica ainda mais sensível. Eu já vi cases onde o múltiplo de P/E saía de 50 para 15 em menos de um ano só porque os juros subiram e o discount rate mudou.
Para quem quer acompanhar esses números na prática, existem algumas fontes confiáveis. A Forbes faz sua lista anual com critérios transparentes. A Interbrand publica o Best Global Brands, que foca mais no valor da marca do que no valuation completo. O site Capital IQ e o Bloomberg Terminal são ferramentas profissionais que usam dados em tempo real. De graça, dá pra usar o Yahoo Finance e a Investing.com para verificar preços de ações e market cap diariamente. Um detalhe que pouca gente leva em conta é a diferença entre market cap e enterprise value. Market cap é só o valor das ações. Enterprise value inclui a dívida e desconta o caixa. Num setor como o de telecomunicações, onde as empresas têm muita dívida, a diferença pode ser gigantesca. Se você está analisando empresas pesadas, usar só market cap vai te enganar. Eu costumo calcular o EV/EBITDA junto com o P/E pra ter uma visão mais realista. Outra coisa importante: a volatilidade do dólar. Empresas brasileiras e chinesas sofrem muito com essa variação. Quando o dólar sobe, o valuation delas em dólares aumenta automaticamente, mas isso não significa que a empresa melhorou. Pode ser só efeito cambial. Eu vi esse problema aparecer várias vezes em empresas latino-americanas nos últimos anos. A solução é sempre olhar o valor em moeda local primeiro e depois fazer a conversão com taxa relevante.

Tem também o fator setores. Empresas de tecnologia sempre tendem a ter múltiplos mais altos do que setores tradicionais como energia e varejo. Isso é normal, porque o mercado pagaa mais por crescimento. Mas quando a coisa aquece demais, como aconteceu com muitas tech em 2021, o risco de correção é grande. Em 2022 e 2023, vimos várias dessas empresas perderem metade do valuation rapidamente. Se você quer uma lista atualizada, o site Statista atualiza rankings mensalmente com base nos dados de mercado. A Fortune também tem uma lista anual com critérios claros. O próprio site da Forbes tem uma seção dedicada. Eu recomendo comparar pelo menos duas fontes antes de confiar num número específico, porque a metodologia muda e os resultados podem variar. O que eu aprendi na prática é que ranking é uma foto, não um filme. A ordem de hoje pode mudar no mês que vem por vários motivos: resultado trimestral, mudança de juros, crise setorial, aquisição anunciada. O importante é entender o método por trás do número, não apenas copiar a posição na lista. Se você não sabe como chegou naquele valuation, vai tomar decisões ruins com base nele.
Empresas fechadas são um desafio à parte. Sem preço de mercado, tudo é estimativa. A forma como lidamos nisso no meu trabalho era usar múltiplos de transações recentes do mesmo setor. Se uma empresa de fintech similar foi vendida por 8 vezes receita, dá pra usar esse número como referência. Mas sempre com desconto de illiquidez, que normalmente fica entre 15 e 30%, dependendo do caso. Eu também recomendo ficar de olho no CAPEX. Empresa que precisa investir pesado todo ano pra crescer tem um valuation intrinsicamente diferente de uma que cresce com pouco capital. Software é diferente de indústria. E o mercado pune empresas que não conseguem mostrar eficiência no uso de capital. O ROIC é uma métrica que eu uso quase sempre, e raramente vejo alguém discutir fora dos círculos acadêmicos. Um ROIC acima de 15% já coloca a empresa num patamar interessante na maioria dos setores. Outra dica prática: preste atenção na qualidade do earnings. Lucro contábil pode ser manipulado de várias formas. Depreciação acelerada, provisões conservadoras, reconhecimento antecipado de receita. Tudo isso infla ou defla o número. Eu sempre cruzo o EBITDA com fluxo de caixa operacional. Se o lucro sobe mas o caixa não acompanha, tem algo pra investigar.
No fim das contas, o mercado é cheio de gente olhando pra mesma lista e tirando conclusões diferentes. O que separa quem entende do resto é saber o que está por trás dos números. A ranking das empresas mais valiosas do mundo é um bom ponto de partida, mas nunca é o destino final da análise.

Galeria
-

Empresas Mais Ricas Do Mundo , As 10 empresas mais ricas e valiosas do ... -
As Empresas Mais Valiosas Do Mundo Em 2024, Segundo A Forbes – ICWT -
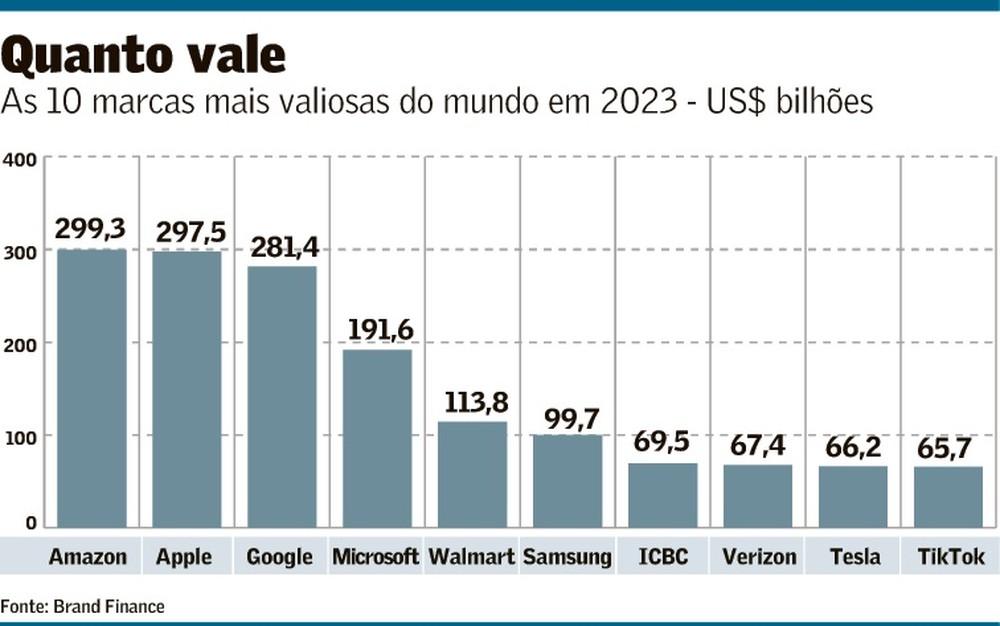
Brasil tem 3 marcas entre as mais valiosas do mundo | Empresas | Valor ...

