Regime Não Cumulativo E Lucro Real Ou Presumido

Sobre a prática do regime não cumulativo e lucro real ou presumido
Quando você entra nessa área de tributação, principalmente lidando com PIS/COFINS e ICMS, logo percebe que a coisa é bem mais complicada do que a teoria manda. Eu começo direto pelo que funciona no dia a dia porque a maioria dos manuais ignora os detalhes que realmente importam quando chega a hora de apurar. O regime não cumulativo existe para que o crédito de PIS e COFINS sobre as compras e serviços seja compensado com o débito gerado nas vendas. Até aí está no livro. Na prática, o que você encontra são guias mal escritas, consultas homólogas que se contradizem e, no final do mês, uma planilha que não fecha.
Regime não cumulativo e lucro real ou presumido
A diferença fundamental entre Lucro Real e Lucro Presumido aqui é que no Lucro Real a base de cálculo do IRPJ e da CSLL é o lucro contábil ajustado, enquanto no Lucro Presumido você aplica alíquotas sobre um presunto de receita. Isso influencia diretamente o crédito de PIS/COFINS porque no Lucro Real você tem mais margem para identificar despesas dedutíveis que geram créditos, enquanto no Presumido boa parte desses créditos simplesmente não entram na equação. No Lucro Real, a alíquota do PIS é 1,65% e da COFINS 7,6%, totalizando 9,25%. No Lucro Presumido, as alíquotas são 0,65% e 3%, totalizando 3,65%. A economia pode parecer óbvia à primeira vista, mas o custo de conformidade do Lucro Real é muito maior e exige controle contábil muito mais rigoroso. O problema que eu vejo todo santo dia é que as empresas tentam aplicar a não cumulatividade de forma genérica, sem separar corretamente as receitas tributadas e as isentas. Quando uma empresa tem receita isenta de PIS/COFINS, os créditos proporcionalizados precisam ser excluídos da base de cálculo. Muitos simplificam isso achando que pode abater tudo, o que gera autuação fácil.
Um caso específico que me aconteceu recentemente envolveu uma indústria de alimentos que possuía linhas de produção com diferimento de ICMS em uma das unidades. Ela precisava apurar o PIS/COFINS sobre o valor líquido após o crédito de ICMS, mas o sistema ERP dela só emitia a nota com o valor bruto. O resultado era uma distorção de cerca de 1,2% na base de cálculo que, multiplicada pelo faturamento anual da empresa, virava um passivo tributário significativo. A solução foi criar um arquivo de extração separado das notas com diferimento e rodar uma planilha de ajuste manual antes de enviar para a escrituração fiscal. Isso gasta uns 4 horas por mês, mas evita multas que custam muito mais do que esse tempo. Aqui vai algo que poucos mencionam: o ICMS-ST (substituição tributária) entra ou não na base de cálculo do PIS/COFINS dependendo da interpretación. O STF já pacificou no RE 574.706 que o ICMS-ST integra a base, mas muitas empresas ainda não se adequaram porque a interpretação do SEFAZ estadual varia. Você precisa verificar a legislação do seu estado e, se houver divergência, documentar a posição adotada com parecer técnico. Do contrário, na fiscalização você fica exposto. Outro ponto que as empresas sempre esquecem é a manutenção do registro de créditos. O Fisco exige que você prove a destinação econômica dos insumos. Se você compra matéria-prima e ela é direcionada a produtos com alíquota zero ou isenção, aqueles créditos não podem ser considerados. Muitas empresas cometem o erro de centralizar tudo numa única conta de crédito e delegar ao contador a responsabilidade de separar depois. Isso não funciona bem porque o sistema não consegue fazer essa distinção automaticamente.
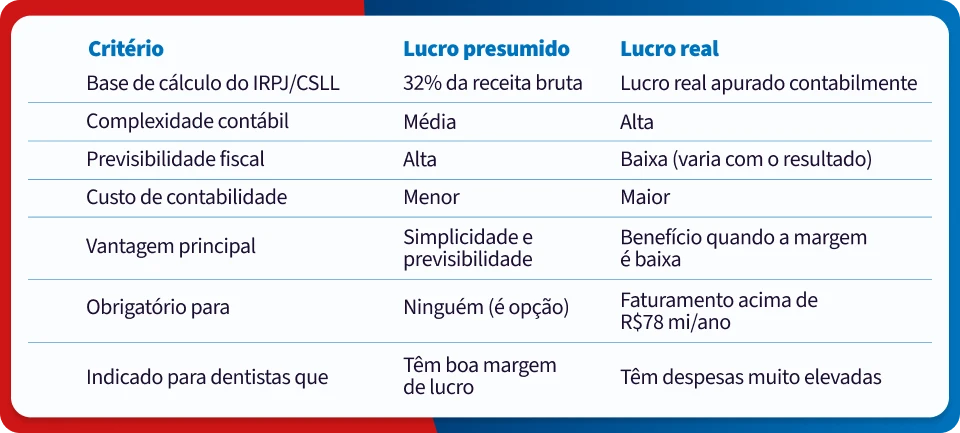
O principal gargalo do regime não cumulativo no Brasil é a burocracia adicional de apuração. Enquanto em países como os EUA ou Japão o crédito de imposto sobre valor agregado é mais automatizado, no Brasil você depende de notas fiscais bememitidas, classificação fiscal correta e periodificação manual. Uma nota com CFOP errado ou NCM equivocado pode gerar perda de crédito que só aparece meses depois, quando a empresa já entregou a guia errada. Se você está em Lucro Presumido e quer migrar para o Lucro Real, o ganho de alíquotas menores pode ser atraente, mas prepare-se para um aumento substancial nos custos de compliance. A mudança geralmente demanda novos sistemas de controle, treinamento da equipe e, no primeiro ano, pelo menos dois contadores de plantão para garantir que as escrituras estejam corretas. A economia tributária real tende a aparecer a partir do segundo ano, quando os processos estão estabilizados. Para quem opera no Simples Nacional, fique tranquilo porque o regime não cumulativo não se aplica. O Simples já é um regime simplificado por natureza, com alíquotas fixas sobre a receita bruta. A transição do Simples para o Lucro Presumido ou Real é onde a maioria das empresas encontra dor de cabeça, porque precisa reavaliar toda a estrutura de créditos e adaptações contábeis.
A ferramenta mais usada no mercado para controlar essa apuração é o SPED Fiscal, integrado ao contribuinte. A importação de notas fiscais deve ser feita com validação automática de campos críticos como CFOP, NCM e valor do ICMS. Sem isso, você estará manualmente corrigindo erros toda vez que o sistema tentar importar os dados. Em resumo, o regime não cumulativo funciona bem quando há estrutura contábil adequada. Sem ela, vira uma bagunça de créditos e débitos que só gera_multas. O Lucro Real exige controle maior, mas permite economia tributária significativa se bem administrado. O Lucro Presumido é mais simples, mas limita o aproveitamento de créditos e pode sair mais caro no longo prazo dependendo do perfil da operação.
Galeria
-
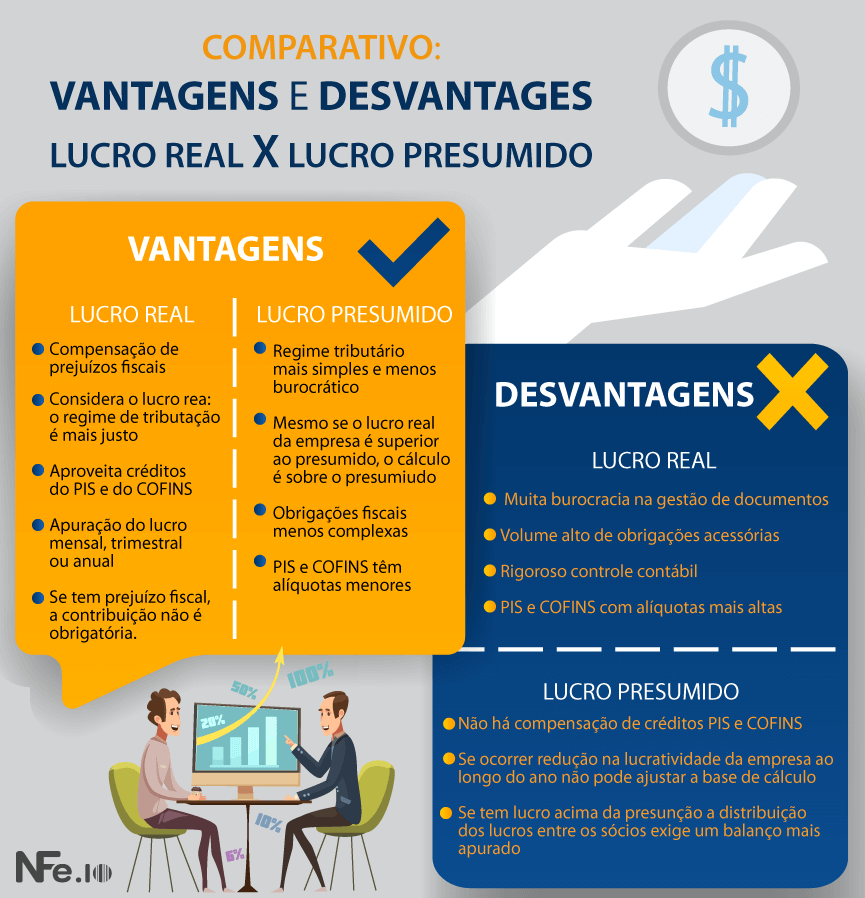
Lucro Real ou Presumido: descubra o melhor para seu negócio -
CED Contabilidade - O lucro real é um regime tributário que apura o ... -
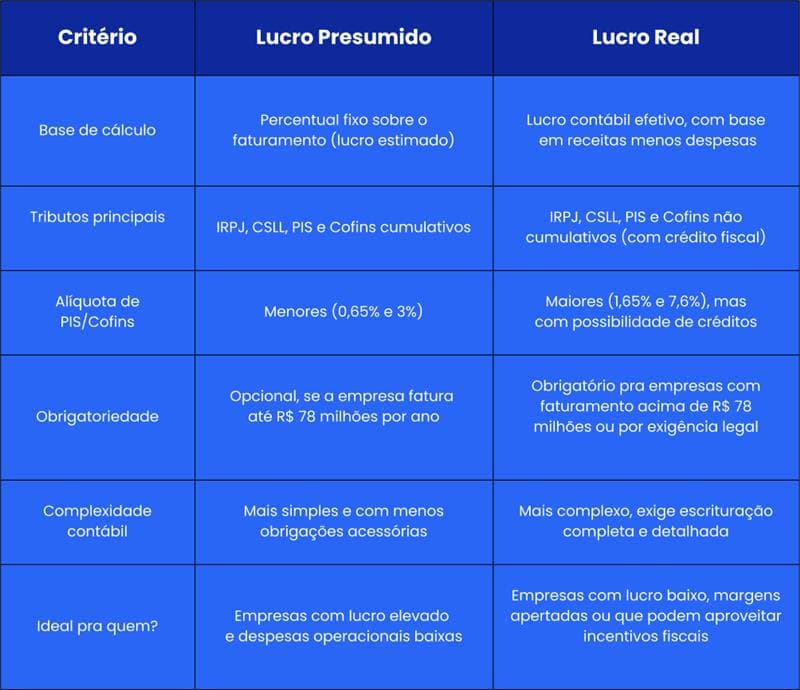
Lucro Presumido e Lucro Real: Entenda as Diferenças -

Lucro real e presumido: cálculo na distribuição de insumos

