Regras Aposentadoria
Como funciona o cálculo de aposentadoria no INSS na prática
A maioria das pessoas não entende que existem regras diferentes para cada faixa salarial e regime de contribuição. O INSS mudou a forma de calcular depois da Reforma de 2019 e muita gente continua usando planilhas desatualizadas que oferecem resultados errados. Eu mesmo vi caso de segurado que entrou com ação porque o sistema apontou R$ 1.800 e o direito real era pouco acima de R$ 3.200. A diferença estava em como tratavam o fator idade e o tempo de contribuição anterior à entrada em vigor da EC 103/2019. O sistema previdenciário brasileiro hoje divide os requisitos em várias modalidades. A mais comum é a aposentadoria por idade, que para homens exige 65 anos e 180 meses de contribuição, e para mulheres 62 anos e 180 meses. A por tempo de contribuição também existe, mas agora precisa somar pontos na tabela progressiva. Em 2024 o homem precisava de 176 meses de contribuição mais 51 anos de idade, e a mulher 176 meses mais 46 anos. A cada ano que passa essa soma sobe dois pontos até estabilizar. Tem ainda a aposentadoria rural, que segue regras próprias com exigência menor de tempo. E a profissional eventual, como pescadores e extrativistas, que tem tratamento diferenciado na contagem do tempo de carência. O problema é que essas regras não se aplicam da mesma forma para quem tinha tempo de contribuição antes de 13 de novembro de 2019. Essa data é o divisor de águas. Quem estava contribuindo antes daquela data tem direito a regras de transição, e é onde a maioria dos erros acontece.
Eu precisei resolver um caso concreto envolvendo uma contribuinta que trabalhava como doméstica desde 2008 e tinha contribuído de forma irregular, com alguns anos sem recolhimento. Quando ela foi requerer a aposentadoria, o sistema inicialmente negou porque o cadastro dela não tinha todas as contribuções reconhecidas. O caminho foi pedir a retificação dos anos faltosos junto ao INSS usando os contratos de trabalho e os extratos do FGTS como prova. Isso levou cerca de 90 dias apenas para o reconhecimento do tempo, sem contar o tempo de análise do pedido principal. O ponto crucial foi que eu identifiquei a irregularidade antes de abrir o requerimento, economizando meses de processo.
Regras de transição e os detalhes que ninguém conta
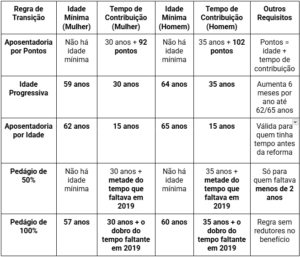
As regras de transição são onde está o dinheiro que a maioria perde. A mais usada é a dapedágria 50% para homens e 70% para mulheres, mas ela só vale se você ainda não tinha atingido a idade mínima na data da reforma. Se já tinha feito 53 anos e meio em novembro de 2019, por exemplo, você entra numa regra diferente. A pedágria de 100% também existe mas é economicamente inviável para a maioria porque exige dobrar o tempo que falta para se aposentar. O fator previdenciário, que tanto foi discutido antes da reforma, ainda aparece em algumas situações específicas. Ele reduz o valor do benefício quando a pessoa se aposenta com idade avançada e pouca expectativa de sobrevida residual. Para quem tem menos de 50 anos e muito tempo de contribuição, o fator pode diminuir o benefício em até 30%. A regra do 85/95 com pontuação também é relevante porque some idade mais tempo de contribuição e o percentual sobe todo ano. Em 2024 o índice era 86 para mulheres e 91 para homens. Aqui vai algo que quase ninguém explica direito: o teto do INSS é de R$ 7.786,02 em 2024, mas o valor que você recebe pode ser muito menor dependendo da base de cálculo. O INSS usa os seus 80% maiores salários desde julho de 1994, corrigidos monetarymente, e aplica uma alíquota de 10% a 51% sobre a média. Isso significa que trabalhadores com salários altos nos primeiros anos de contribuição e baixos nos últimos podem ter uma média distorcida para baixo. Um segurado meu teve a média calculada em R$ 4.200 quando ele esperava cerca de R$ 5.600 porque os salários dos anos 90, embora menores nominalmente, tinham correção inflacionária que inflacionou artificialmente a média.

O grande erro é acreditar que a aposentadoria especial, aquela por exposição a agentes nocivos, segue as mesmas regras. Ela tem requisitos próprios de tempo de exposição e laudo técnico, e o benefício pode ser majorado em 25% sobre o valor base. Mas o laudo Pericial do INSS é extremamente rigoroso. Já vi casos em que o perito rejeitou a exponenciação porque o trabalhador não conseguia comprovar o uso de EPIs inadequados, mesmo com atestados médicos. O recomendado é reunir laudos técnicas das empresas e registros de inspeção do trabalho antes de entrar com o pedido.
Como fazer o simulação e o pedido corretamente
O primeiro passo é acessar o Meu INSS pelo site oficial ou aplicativo e solicitar a simulação de benefício. A ferramenta mostra as regras aplicáveis ao seu perfil, mas os dados só serão confiáveis se o seu cadastro estiver completo. Verifique se todos os períodos de contribuição estão registrados, especialmente empregos informais que deveriam constar no CNIS. Se houver lacunas, abra um processo de reconhecimento de tempo de contribuição antes de pedir a aposentadoria propriamente dita. Na tela de simulação, anote o valor projetado e a data provável de início do benefício. Depois compare com a sua expectativa real. Se a diferença for superior a 15%, peça uma segunda consulta presencial na agência do INSS mais próxima com toda a documentação em mãos. O agente do sistema pode ajustar manualmente registros que a ferramenta automática não reconhece. Eu recomendo levar cópias simples de todas asCarteiras de Trabalho, contracheques, e comprovantes de pagamento do INSS pelos anos que pretende contar. Outro ponto importante: a aposentadoria por invalidez tem regras completamente diferentes das demais e costuma gerar confusão. Ela exige incapacidade laboral permanente comprovada por perícia médica do INSS, não necessitando de idade mínima nem tempo de contribuição específico além da carência de 12 contribuições mensais. O benefício é vitalício mas pode ser revisado a qualquer momento se a perícia considerar recuperação da capacidade. Muitos profissionais liberais e autônomos não sabem que podem se aposentar por invalidez mesmo sem vínculo empregatício formal, desde que comprovem o recolhimento regular como segurado individual.
O valor final do benefício depende fundamentalmente de três variáveis: tempo total de contribuição, média salarial e idade no momento do requerimento. Alterar qualquer uma delas pode mudar significativamente o resultado. Se você tem possibilidade de prorrogar a contribuição por mais alguns meses, faça os cálculos antes. Às vezes vale a pena aguardar para completar um requisito de transição do que entrar com o pedido na regra menos vantajosa. O cálculo leva em média 30 dias úteis após o protocolo, mas casos com pendência documental podem levar de 60 a 120 dias. Planeje-se com antecedência porque o benefício só começa a correr após a data do requerimento, não retroativamente.

Galeria
-
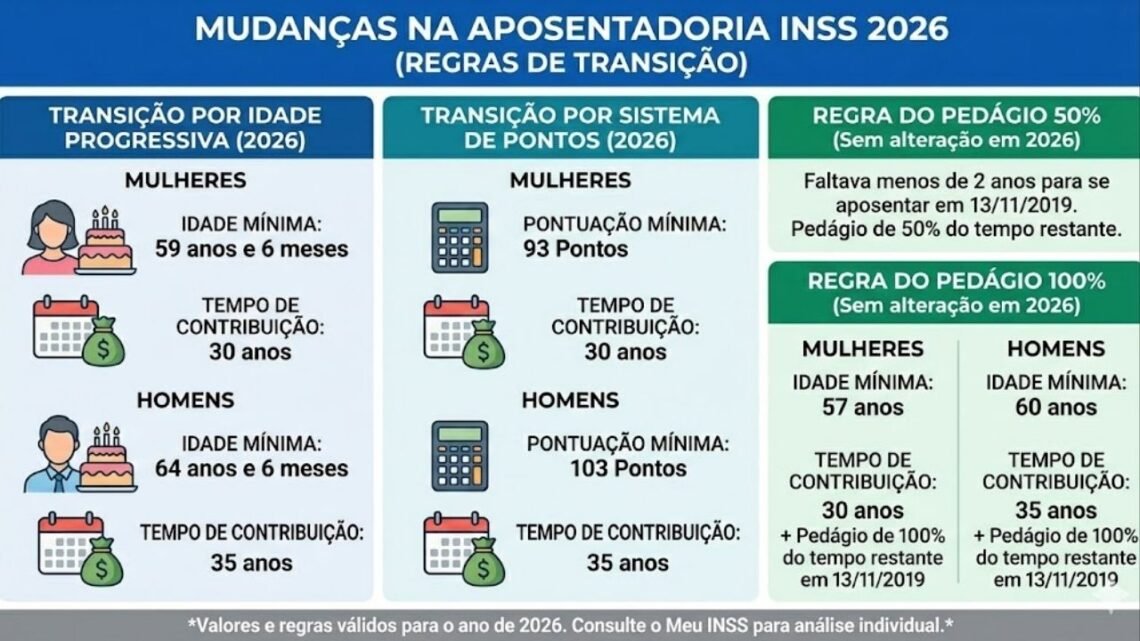
As regras da aposentadoria mudaram em 2026 e você pode ter que ... -

MUDANÇA DA APOSENTADORIA: Veja as NOVAS REGRAS da PREVIDÊNCIA que ... -

Jornal PZ: Entenda as novas regras para a aposentadoria
