Renda Bruta E Renda Liquida
O que efetivamente separa o dinheiro que entra do dinheiro que fica
A maioria das pessoas acha que sabe a diferença entre renda bruta e renda líquida porque ouviu os termos no dia a dia. O problema é que sabem de cor, mas não sabem aplicar quando a conta começa a virar. Vou explicar do jeito que funciona na prática, não na teoria de livro didático. Renda bruta é o valor total antes de qualquer desconto. Salário proposto no contrato, aluguel recebido, pro-labore, honorários. É o número que aparece no papel. Renda líquida é o que sobra depois de todos os encargos, impostos, contribuições e deduções legais serem subtraídos. É o número que efetivamente entra na sua conta corrente e que você pode gastar.
A diferença prática entre renda bruta e renda líquida
No Brasil, a coisa complica um pouco porque temos uma carga tributária que corta em quase tudo. Se você recebe R$ 5.000,00 brutos como CLT, não vai levar esses mesmos cinco mil para casa. O INSSINCSS retira uma parcela progressiva, o IRRFIncome Tax pode incidir a partir de determinada faixa, e dependendo do seu caso ainda tem contribuição sindicals e outros dedutíveis. O resultado costuma ser uma redução que varia entre 15% e 30% do valor bruto, dependendo da renda e da situação familiar. Eu já tive um cliente que achava que podia comprometer 70% da renda bruta com financiamento imobiliário. Quando fiz a conta certinha, a renda líquida dele era cerca de 68% da bruta naquele nível salarial. O banco negou o crédito porque a comprometibilidade real caía abaixo do mínimo exigido. O erro foi usar o número do contrato como base, não o número que realmente entrava na conta. A fórmula básica é simples: renda líquida = renda bruta menos todos os descontos obrigatórios e opcionais autorizados. Mas o detalhe que as planilhas mais ingênuas perdem é que os descontos não são lineares. O INSS tem tetos e alíquotas degenerativas, o IRRF tem deduções por dependente, e existem situações em que aumentar a renda bruta em R$ 100,00 pode fazer você cair numa alíquota maior do IRRF e, no final, ganhar apenas R$ 60,00 líquidos. Isso se chama efeito colateral da progressividade tributária, e acontece mais do que deveria.
Como calcular de verdade, passo a passo
Pegue a sua folha de pagamento ou extrato de recebimentos. Anote o valor bruto total. Depois, subtraia item por item: INSS, IRRF, valealimentação se houver desconto, plano de saúde se for descontado em folha, participação nos lucros se incidir imposto. O que sobra é a sua renda líquida mensal. Se você é autônomo ou prestador de serviço, o cálculo muda de figura. Aqui a renda bruta é o faturamento ou os honorários cobrados. Os descontos incluem os impostos que você paga mensalmente — MEI, Simples Nacional, ou Lucro Presumido, dependendo do seu enquadramento — além das contribuições previdenciárias que são recolhidas à parte. Para quem é pessoa física e emite Nota Fiscal, o IRRF na fonte já é um desconto significativo que precisa ser considerado na hora de estimar o líquido. Um exemplo rápido. Um profissional liberal com renda bruta mensal de R$ 8.000,00, enquadrado como AutônomoPF e pagando IRRFna fonte com alíquota de 22,5% e INSS conforme tabela progressiva. O INSS sobre os primeiros degraus da tabela pode tirar cerca de R$ 460,00. O IRRF, após as deduções permitidas, pode tirar mais R$ 720,00. O líquido real fica na casa dos R$ 6.820,00. Não é um chute, é a conta fechada. Qualquer ferramenta online que prometa converter bruto em líquido sem perguntar o seu enquadramento tributário está dando um palpite, não um cálculo.
Erros comuns que custam caro
O erro mais frequente que eu vejo é confundir renda bruta com disponibilidade real. As pessoas olham o salário proposalado e já se sentem autorizadas a contratar um estilo de vida compatível com aquele número. Quando a fatura do cartão chega e a renda líquida é significativamente menor, o saldo negativo aparece. A correção é simples: calcule sempre a partir do líquido, nunca do bruto. Use o extrato dos últimos seis meses para ter uma média real, não o valor nominal do contrato. Outro erro comum é ignorar as variações sazonais. Bônus, 13º salário, férias proporcionais, comissões variáveis — tudo isso entra na renda bruta anual, mas não aparece todo mês da mesma forma. Se você está avaliando uma concessão de crédito ou planejando um investimento de longo prazo, trabalhe com a média anual líquida, não com o valor mensal médio que ignora esses picos. A ReceitaFederal e os bancos fazem essa conferência cruzada, e inconsistências levantam bandeiras vermelhas.
Quando a regra falha
Existem cenários em que a diferença entre bruto e líquido não segue o padrão esperado. Profissionais com múltiplas fontes de renda precisam consolidar tudo antes de aplicar as alíquotas corretas do IRRF, porque a declaração de ajuste anualepode revelar que o desconto na fonte foi insuficiente. Isso gera uma restituição ou um pagamentoadicional de imposto, o que significa que a renda líquida real do ano pode ser diferente da soma dos líquidos mensais. Eu já vi gente que calculou o orçamento anual baseado nos líquidos mensais e acabou com um gap de R$ 3.000,00 no ajuste devido a uma fonte secundária que tinha retenção inadequada. Para quem recebe pela Consig ou por benefícios corporativos, o desconto do beneficioem folha pode criar a impressão de uma renda líquida menor do que realmente é, porque parte do valor vai direto para o benefício e não passa pela conta corrente. Nesse caso, o líquidorecebidona conta não reflete o poder de compra real. É necessário somar o valor dos benefícios como parte da renda disponível, mas com cuidado, porque eles não são fungíveis para todas as finalidades.
O que eu recomendo na prática
Monte uma planilha simples com colunas para bruto, cada desconto, e líquido. Atualize todo mês com os extratos reais, não com estimativas. Isso leva cerca de dez minutos por mês e evita surpresas na hora de tomar decisões financeiras. Se a sua situação for mais complexa — múltiplas fontes, enquadramentos diferentes, rendimentos isentos — o ideal é consultar um contador ou declarar o ajuste anual com antecedência para identificar possíveis diferenças entre o que foi retido na fonte e o que efetivamente se deve. A diferença entre entender o conceito e aplicar o conceito é feita de detalhes. A maioria dos erros financeiros nasce da preguiça de conferir os números direito. O cálculo em si é direto; o risco está em tratar o valor bruto como se fosse o valor que realmente se tem disponível.

Galeria
-
o q é renda bruta e como ela impacta suas finanças pessoais -
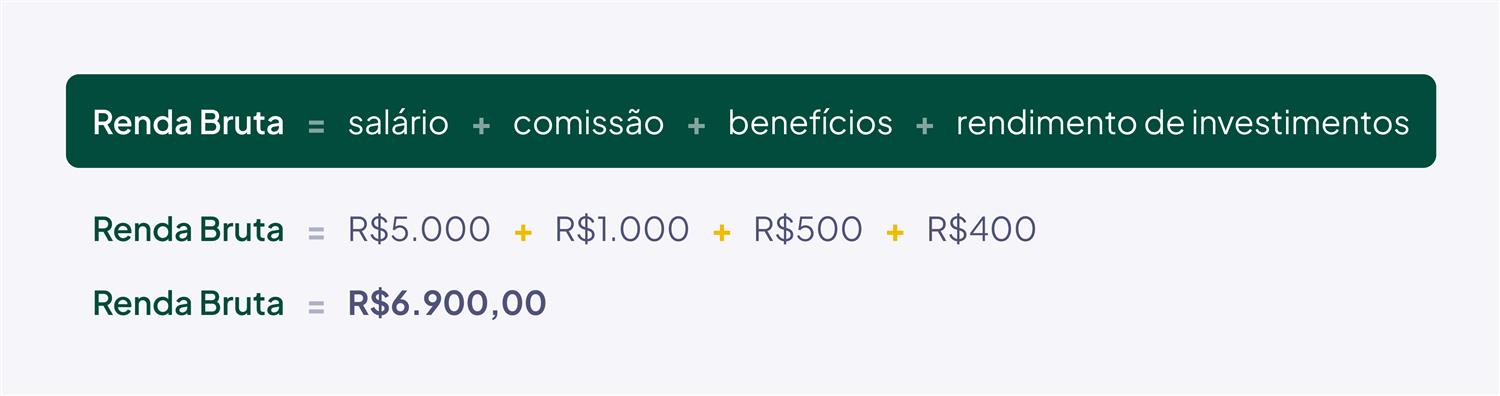
Renda bruta: saiba o que é e o que significa -
Qué es renta bruta y renta líquida - Gestion Municipal de Chile
