Renda Individual Mensal Bruta
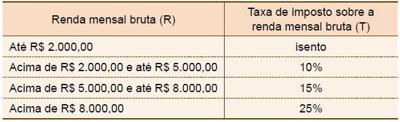
Entendendo a renda individual mensal bruta na prática
A renda individual mensal bruta é simplesmente o total de dinheiro que uma pessoa recebe em um mês, antes de qualquer dedução. Salário base, horas extras, comissões, benefícios em espécie. Tudo entra aí. A confusão começa quando as pessoas tentam calcular isso sem considerar itens que mudam todo o mês, como vale-refeição, plano de saúde custeado pelo empregador ou participação nos lucros. Essas coisas têm tratamento tributário diferente e, dependendo do seu objetivo com o número, você precisa separá-las desde o início. Já me deparei com um caso concreto em que um cliente trouxe a folha de pagamento para organizar o INSS e esqueceu completamente dos adicionais de insalubridade. O valor bruto estava errado em quase 18%. A diferença parecia pequena no salário líquido, mas para fins de aposentadoria e cálculos previdenciários fez uma diferença de quase dois salários mínimos na média de contribuição. O workaround foi pedir extrato detalhado do CTPS digital e cruzar mês a mês com os contracheques. Demorou cerca de três horas num arquivo que poderia ter sido resolvido em vinte se ele tivesse trazido tudo organizado desde o começo.
O que compõe a renda individual mensal bruta
O conceito parece óbvio, mas a aplicação real é onde a coisa complica. Vamos listar o que efetivamente conta: Salário mensal contratual. Isso inclui o piso da categoria se for diferente do combinado no contrato. Horas extras habituais entram na média quando o objetivo é calcular contribuições previdenciárias, mas não necessariamente quando você só quer saber o quanto entrou na conta no mês. Comissões e percentuais de vendas. Aqui tem uma pegadinha: se o empregado tem comissão variável, o bruto muda todo mês e a média anual pode ser bem diferente da soma dos brutos mensais. A maioria das pessoas erra usando apenas o último mês como representante. Benefícios em dinheiro. Auxílio transporte, auxílio alimentação. Esses entram no bruto para alguns propósitos e saem para outros. O FGTS incide sobre salário + comissão, mas não sobre VR e VT. O INSS incide sobre salário, horas extras e comissões, também não incidence sobre benefícios em espécie na maioria dos casos. Lucros e participações (PLR). Esse item não integra a base de cálculo do INSS nem do IRPF na maioria das situações. Mas integra o bruto quando o assunto é declaração de rendimentos para a Receita. Se você está montando uma comprovação de renda para financiamento imobiliário, precisa incluir a PLR sim, senão o banco reprova a análise. Já vi isso acontecer repeatedly.
Rendimentos eventuais. Aluguéis, investimentos, venda de bens. Isso entra na renda bruta mensal se o exercício for por competência mensal, o que é o padrão para declaração de imposto de renda. Se o exercício for acumulado, o cálculo fica completamente diferente e a maioria das planilhas por aí não lida com isso direito.

Como calcular passo a passo
O processo é direto, mas os detalhes fazem diferença. Primeiro, recolha todos os documentos. Contracheque dos últimos doze meses, extrato do FGTS, declaração de rendimento do ano anterior. Sem isso, você tá só chutando. Segundo, separe os itens por natureza. Crie colunas diferentes para salário, extras, comissões, benefícios e rendimentos eventuais. Terceiro, some cada coluna por mês. Quarto, decida qual é o objetivo do número e aplique os filtros certos. Para INSS, some salário + horas extras + comissões, desconte o teto constitucional se necessário. Para IRPF, inclua tudo que constar noinforme de rendimentos, exceto o que éexpressamente isento. Para financiamento bancário, some tudo que entrar na conta, incluindo benefícios que o banco reconhece na análise. Para declaração de IR anual, o cálculo é por exercício fiscal e a base é diferente da soma simples dos meses. Uma regra prática que funciona na maior parte das vezes: pegue a média dos últimos seis meses para rendimentos variáveis e a média dos últimos doze para rendimentos fixos. Isso suaviza picos e vales que distorcem a imagem real da renda mensal. Não é regra oficial, é algo que eu usei em dezenas de cases e funcionou consistentemente.
Renda individual mensal bruta e as armadilhas mais comuns
O erro número um é confundir bruto com líquido. As pessoas veem o que cai na conta e acham que já tá pronto. Não tá. O desconto do INSS, do IRRF, dos benefìcios descontados diretamente da folha. Tudo isso precisa ser somado de volta para chegar ao bruto real. Um salário de R$ 4.500 com desconto de INSS e IR pode resultar em líquido de R$ 3.600. Bruto é R$ 4.500, não R$ 3.600. O erro número dois é não considerar a variação. Um vendedor que teve um mês excepcionalmente bom com R$ 12.000 de comissão não tem renda mensal bruta de R$ 12.000. A média anual dele pode ser R$ 7.800. Usar o pico como referência distorce qualquer análise subsequente, seja para empréstimo, seja para declaração de imposto. O erro número três é esquecer os rendimentos não trabalhistas. Aposentadoria, aluguéis, dividendos. Quando o objetivo é a renda bruta total da pessoa, esses itens são parte integrante do cálculo. Ignorá-los é como fazer orçamento doméstico e esquecer a gasolina do carro. Parece menor até aparecer na hora de fechar as contas.
Existe também um problema técnico que poucas pessoas conhecem. A base de cálculo do INSS tem alíquotas progressivas e um teto. Para 2025, o teto do INSS é aproximadamente R$ 8.368,68. Qualquer valor acima disso não gera contribuição adicional. Isso significa que duas pessoas com renda bruta de R$ 15.000 podem pagar exatamente o mesmo INSS se ambas estiverem acima do teto. O bruto é diferente, a contribuição é igual. Isso impacta diretamente o cálculo da média salarial para aposentadoria, e muita gente não leva isso em conta.

Quando a metodologia falha e o que fazer nesses casos
A abordagem padrão funciona bem para CLT com rendimento previsível. Para profissionais autônomos, MEI com faturamento variável, e trabalhadores com múltiplas fontes de renda, o cálculo simples quebra. Nesses casos, a melhor alternativa é usar a declaração de imposto de renda do ano anterior como ponto de partida, depois ajustar pelos dados dos últimos doze meses. Essa combinação dá uma visão mais precisa do que qualquer média simples conseguiria. Outro cenário onde o método padrão não serve é para trabalhadores com interrupções de emprego. quem ficou alguns meses desempregado e outros com contratos temporários. A média simples desses doze meses vai dar um número artificialmente baixo. O ideal aqui é calcular por período de emprego ativo e depois fazer uma média ponderada pelo tempo de trabalho efetivo em cada período. Se o seu objetivo é documentação para fins jurídicos ou processuais, considere contratar um contador. O custo varia entre R$ 150 e R$ 400 por análise, dependendo da complexidade. O tempo que você economiza e a precisão que ganha costumam valer o investimento, principalmente quando o número vai ser usado como prova em processos trabalhistas ou previdenciários.
Documentos necessários para montar a apuração
Lista prática, sem enrolação. Contracheques dos últimos doze meses. Se tiver mais de um emprego, os contracheques de todos. Informe de rendimentos do IRPF do ano anterior. Extrato completo do FGTS. Comprovantes de benefícios recebidos, como auxílios e PLR. Declaração de rendimentos eventuais, como aluguéis e dividendos. Para autônomos, extrato do CNPJ com faturamento mensal. Para aposentados, extrato do benefício do INSS. Organize tudo em uma pasta única, preferencialmente digital. PDFs nomeados com data e tipo de documento facilitam muito a revisão. Eu uso o seguinte padrão de nomenclatura: AAAA-MM_tipo_documento.pdf. Assim, a ordenação cronográfica fica automática em qualquer gerenciador de arquivos. O processo completo, do gathering ao relatório final, leva em média uma a três horas para um perfilCLT padrão. Perfis mais complexos, com múltiplas fontes de renda ou irregularidades contratuais, podem levar de quatro a oito horas. Se você tiver dificuldade em separar os itens que entram e os que saem da base de cálculo, existe uma planilha disponível no site da Receita Federal que serve de referência para validação cruzada.
Galeria
-
como calcular renda bruta mensal de forma simples e rápida -
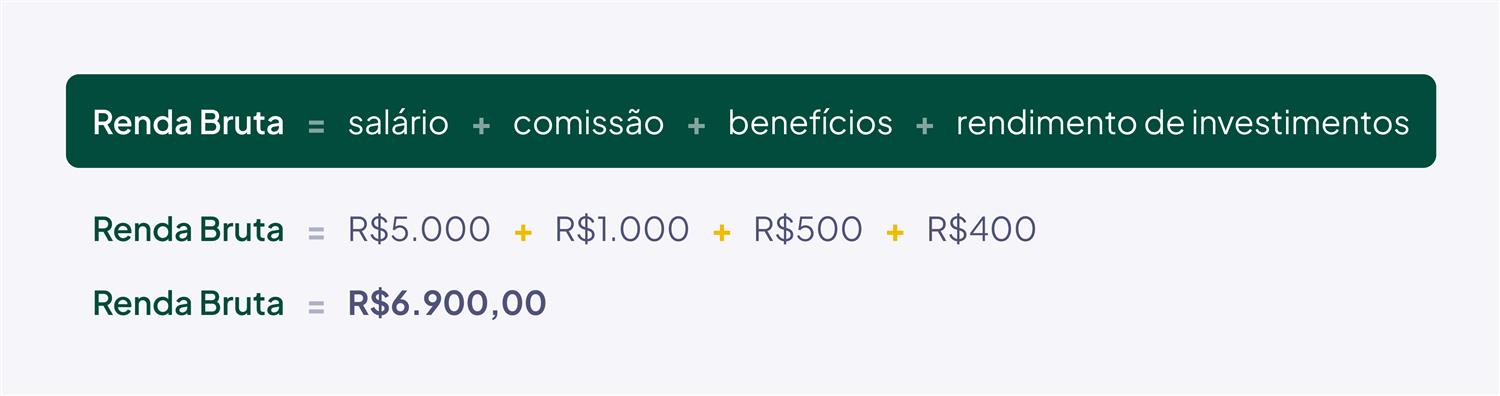
Renda bruta: saiba o que é e o que significa -
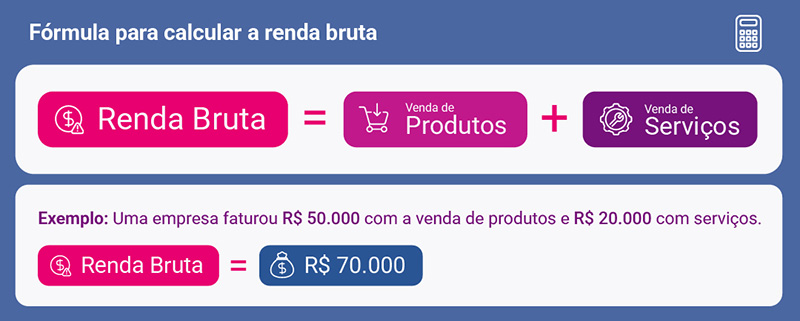
O que é renda bruta? Como fazer o cálculo?
