Reserva De Lucros É Ativo Ou Passivo

Onde a reserva de lucros aparece no balanço e o que isso significa na prática
A maioria das pessoas que abre um balanço patrimonial pela primeira vez vê uma lista enorme de contas e tenta encaixar tudo em apenas duas caixas: ativo ou passivo. Quando chega na parte do patrimônio líquido, especialmente em contas como reserva de lucros, reserva legal, reserva de contingência e reservas de resultado, surge a dúvida imediata. A resposta curta é nenhuma das duas. Reserva de lucros não é ativo e não é passivo. Ela é uma conta de ajuste dentro do patrimônio líquido, mais especificamente uma subconta de resultados acumulados que o controle interno da empresa decidiu não distribuir como dividendos no exercício. De acordo com a NBC TG 26 (R1) e a Lei das S.A. (Lei 6.404/76), reserva de lucros é uma conta de compensação que reduz o lucro disponível para distribuição. Ela fica dentro do patrimônio líquido, na seção de reservas de capital e reservas de lucros. Não gera direitos creditórios como um ativo, e não gera obrigações como um passivo. Na prática contábil, ela funciona como um selo de "lucro retido e restrito". O dinheiro que gerou esse lucro já está registrado no ativo — geralmente em caixa, bancos ou aplicações — quando o lucro foi fechado. A reserva não cria nada novo no ativo; ela apenas sinaliza que parte daquele saldo não pode ser entregue aos acionistas sem aprovação prévia. Isso gera um erro comum de interpretação. Algumas pessoas acham que porque o lucro já apareceu no ativo como caixa, criar uma reserva seria registrar o mesmo dinheiro duas vezes. Não é. A reserva é uma classificação contábil, não uma nova movimentação financeira. O valor que estava em resultado do exercício migra para a conta de reserva quando a direção decide ou quando a lei obriga a separar aquele montante. O ativo permanece intacto. O que muda é a destinação contábil daquele lucro.
Em auditoria, encontro com frequência empresas que lançam a reserva de forma manual nas planilhas e esquecem de ajustar a conta de lucros acumulados ou do saldo de resultado do exercício. O resultado é um patrimônio líquido desbalanceado no fechamento. O workaround que uso é simples: antes de qualquer lançamento manual de reserva, faço a conciliação da conta de resultado do exercício com o DRE fechado. Se a diferença for maior que 1%, o erro está no lançamento ou na base de cálculo da alíquota. Já corrigi problemas assim que levaram duas semanas a mais para fechar o balanço porque alguém aplicou a reserva sobre o lucro bruto em vez do lucro líquido após provisão do IR e CSLL.
Como classificar corretamente no momento do fechamento
O processo básico começa com o DRE fechado e validado. A partir dali, você identifica os lucros disponíveis e aplica as reservas obrigatórias e facultativas. A reserva legal é obrigatória para sociedades anônimas e deve corresponder a pelo menos 5% do lucro líquido do exercício, até atingir 20% do capital social. A reserva de contingência é mais frequente em empresas de maior porte ou reguladas, e depende de análise técnica dos riscos em curso. A reserva estatutária segue o que está previsto no contrato social ou estatuto da companhia. O lançamento contábil é simples na teoria. Você debitasse a conta de resultado do exercício ou de lucros acumulados, conforme o método adotado, e creditasse a conta de reserva de lucros correspondente. O detalhe que poucos contam é que o momento do lançamento importa. Se você faz a reserva depois de ter jádistributed dividendos propostos, precisa corrigir o patrimônio líquido para refletir que aqueles valores não podiam ter sido distribuídos integralmente. Isso gera ajustes retroativos que complicam a apresentação das demonstrações e, em alguns casos, exigem comunicação à CVM ou ao conselho de administração dependendo do porte e do regime de governança. Um ponto que vejo muitos engenheiros financeiros e analistas novatos perderem é a interação entre reserva de lucros e o cálculo do lucro por ação diluído. A reserva não afeta diretamente o numerador do LPA, mas altera a composição do patrimônio e, em instrumentos com cláusulas de conversão atreladas a indicadores de capital, pode mudar o trigger de diluição. Isso aconteceu em um caso recente em que uma empresa de infraestrutura precisou reavaliar uma debênture conversível porque a reserva de lucros havia reduzido o patrimônio líquido disponível e o contrato previa uma cláusula de manutenção de patamar mínimo. O ajuste envolveu renegotiação com os seguradores e ajuste contábil no trimestre seguinte. Não foi grave, mas custou tempo e atenção adicional.

Erros comuns que valem mais que a teoria
Um erro frequente é tratar reserva de lucros como se fosse um fundo separado, como se o dinheiro estivesse guardado em uma conta bancária específica. Não está. Reserve de lucro é uma classificação contábil, não uma conta bancária. A empresa pode usar aquele caixa livre para investimentos, pagamento de dívidas ou operação normal. Se a diretoria quiser distribuir dividendos, precisa remover a reserva contabilmente antes, respeitando as restrições legais e contratuais. Confundir classificação contábil com disponibilidade financeira gera projeções de fluxo de caixa incorretas e decisões equivocadas de investimento. Outro erro comum é ignorar a distinção entre reserva de lucros e provisão para riscos. A provisão é passivo. A reserva é patrimônio líquido. Ambas surgem de critérios de prudência, mas a natureza jurídica é diferente. Provisão indica uma obrigação presente cuja existência ou valor depende de eventos futuros incertos. Reserva de lucros indica uma decisão de retenção de resultados. Misturar as duas na mesma linha do balanço gera distorções nos indicadores de endividamento e pode levar a classificações incorretas em análise de crédito. Relatórios de due diligence costumam apontar essa confusão como bandeira vermelha. Há também um problema específico com empresas que usam sistemas ERP desatualizados ou configurações personalizadas de planos de conta. Em alguns casos, a reserva é lançada automaticamente pelo sistema com base em regras mal parametrizadas, e o analista só descobre depois que o valor da reserva está sendo calculado sobre uma base incorreta. A recomendação prática é validar a regra de cálculo antes de cada fechamento trimestral, exportar a planilha de conciliação das reservas e confrontar com o DRE. Esse procedimento costuma reduzir de horas para minutos o tempo gasto corrigindo ajustes manuais no fechamento.
Quando a reserva de lucros pode parecer um passivo
Em certos contextos, a reserva de lucros é confundida com passivo porque ela restringe o uso de recursos pelos acionistas. Quem olha de fora pensa: a empresa tem lucro, mas não pode distribuir. Isso é diferente de dever dinheiro a alguém. A restrição é interna, não uma obrigação com terceiros. No entanto, em contratos de empréstimo e financiamentos, é comum encontrar covenant que exige um nível mínimo de patrimônio líquido ou de reserva de lucros. Nesse cenário, a reserva ganha uma função prática semelhante a uma garantia indireta, mas juridicamente continua sendo patrimônio líquido. Se você está analisando a liquidez de uma empresa e vê reserva de lucros elevada, não a inclua no cálculo de passivo circulante. A reserva não vence, não paga juros e não tem credor identificado. O correto é mantê-la no patrimônio líquido e avaliar a capacidade de distribuição de dividendos com base na política de dividendos da empresa, no estatuto e nas restrições contratuais vigentes. Análises que tratam reserva como passivo superestimam o endividamento e distorcem o índice de endividamento total e o índice de solvência. Existe ainda uma situação limite em que a reserva pode precisar ser revertida se os fatos que a originaram deixarem de existir. Por exemplo, se uma reserva de contingência foi criada para cobrir uma causa judicial e a causa é julgada procedente ou extinta, a reversão ocorre e o valor volta para o resultado do exercício. Isso não transforma a reserva em passivo; apenas demonstra que a estimativa inicial foi revisada. A reversão deve ser documentada e justificada, sob risco de auditoria apontar irregularidade na apresentação das demonstrações.
Considerações finais sobre o uso prático
Reserva de lucros é uma ferramenta de governança e controle interno. Ela permite que a direção seggregate parte dos resultados para fins específicos, sinalizando disciplina financeira e preparo para eventualidades. Na prática, o valor que importa não é apenas o montante, mas a transparentação das regras que geraram a reserva. Empresas com boas práticas documentam a política de reservas, a base de cálculo, a periodicidade de revisão e as condições para distribuição ou reversão. Isso facilita auditorias, negociações com credores e decisões do conselho. Se você está implementando isso pela primeira vez em uma empresa de médio porte, o caminho mais seguro é começar pela reserva legal, validar o cálculo contra a lei e o estatuto, e só então incorporar reservas facultativas conforme a política interna. Um processo bem estruturado leva de três a cinco dias úteis para ser configurado e revisado, dependendo da complexidade do plano de contas e da maturidade do time contábil. Processos mal estruturados podem levar semanas de ajustes manuais e inconsistências que aparecem apenas no momento da homologação das demonstrações. O ponto central que quero deixar é este: reserva de lucros é patrimônio líquido, não ativo e não passivo. Qualquer tratamento que ignore essa classificação gera distorções nos indicadores financeiros e na análise de risco. Trate-a como o que ela é, aplique as regras legais corretamente e mantenha a documentação clara. O resto tende a fluir sem surpresas desagradáveis no fechamento do exercício.

Galeria
-

Diferenças entre Reserva de Capital e Reserva de Lucros -
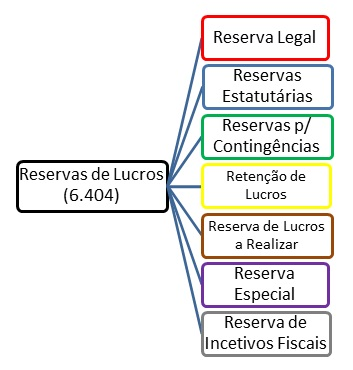
reservas de lucros 6404 2 - Contabilidade Geral -
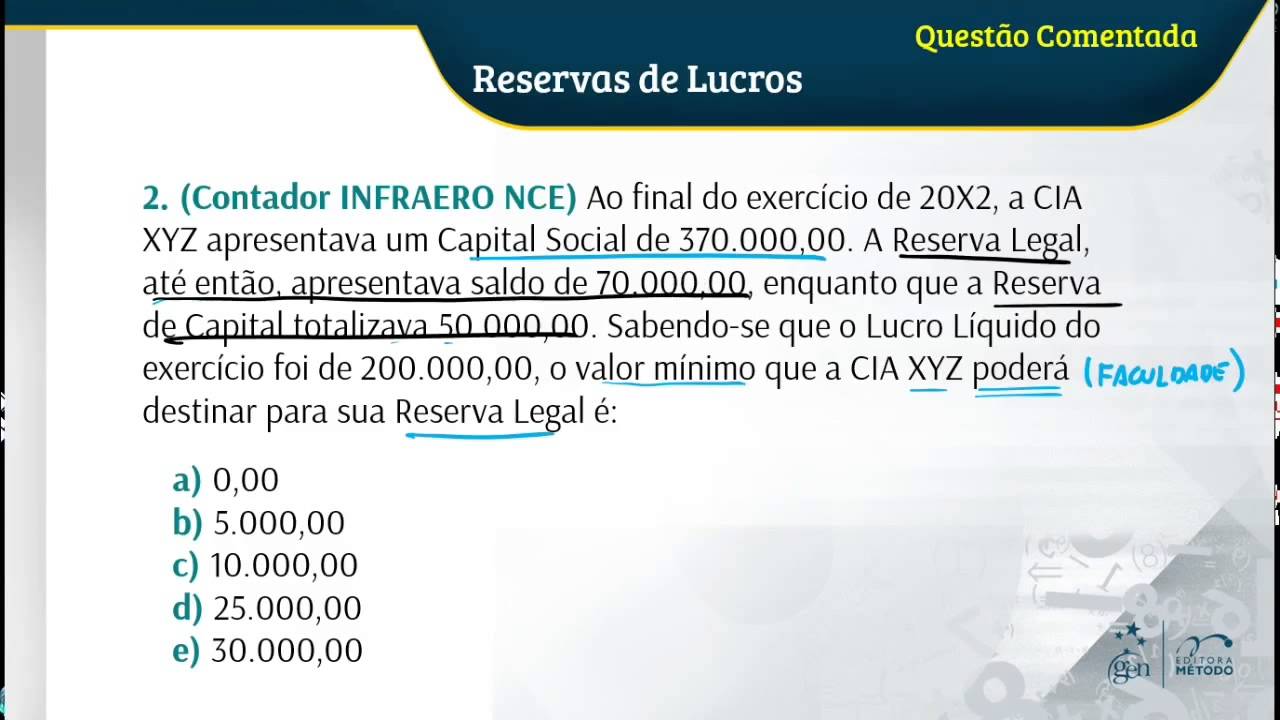
Contabilidade Geral 3D - Questão Comentada: Reservas de Lucros ...
