Responsável Financeiro Escola Imposto De Renda
O que é ser responsável financeiro por uma escola no âmbito do Imposto de Renda
Ser o responsável financeiro de uma escola no contexto do Imposto de Renda significa que você é a pessoa fisicamente responsavel pela emissão, retenção e entrega dos documentos tributários que a instituição precisa enviar à Receita Federal e aos órgãos municipais e estaduais. Nao se trata apenas de pagar impostos. Trata-se de garantir que toda a movimentacao financeira da escola esteja em conformidade com as obrigações acessórias do governo federal, estadual e municipal. Isso inclui declarações como a DIRF, a EFD-Reinf, a escrituração fiscal digital, o SPED Fiscal, e a entrega de recibos de rendimentos aos colaboradores e a terceiros. O termo responsável financeiro escola imposto de renda aparece com frequência quando um colégio ou instituição de ensino precisa contratar alguem para cuidar dessas questoes burocraticas, seja um contador externo, um gestor financeiro interno, ou mesmo o proprio proprietario da escola quando ainda nao tem estrutura contabel. A responsabilidade e real. Se algo for entregue errado, atrasado ou omitido, a multa cai na conta da instituicao, mas a responsabilidade civil e criminal pode recair sobre voce como signatario.
responsável financeiro escola imposto de renda: o que realmente voce precisa entregar
Vamos começar pelo que mais gera problema na prática. A DIRF, a Declaração de Rendimentos Retidos na Fonte, é obrigatória todo ano, com vencimento geralmente em maio. Nela voce informa todos os pagamentos de pró-labore, honorários, aluguéis, serviços prestados por pessoas físicas e jurídicas que a escola fez durante o ano-calendario anterior. O erro mais comum e subestimar a quantidade de recibos que precisam ser declarados. Eu vi uma escola que esqueceu de declarar os honorarios de tres professores contratados como Pessoa Física e levou multa de R$ 200 por informação faltante em cada um, sem contar a possibilidade de ajuste especial se o valor tivesse sido retido incorretamente. Além da DIRF, a EFD-Reinf (Escrituração Eletrônica das Operações de Rendimentos Sujestos à Retenção na Fonte) passou a ser praticamente mais importante do que a própria DIRF em muitos casos. A Reinf trata dos eventos de retenção de tributos como IRRF, CSLL, PIS/COFINS e contribuições previdenciárias sobre pagamentos a terceiros. O prazo de envio é de até o dia 5 do mês subsequente ao evento. Isso significa que se a escola pagou um fornecedor em março, a EFD-Reinf desse evento precisa ser enviada ate 5 de abril. Muitos gestores financeiros deixam isso acumular e acabam se deparando com dezenas de eventos pendentes no fim do trimestre. Eu recomendo configurar um calendario interno logo no inicio de janeiro, com prazos revisados mensalmente, porque senao voce vira refem da urgência no mês seguinte. Outro ponto que quase ninguém aborda com clareza: a diferença entre o regime de tributação da escola e as obrigações pessoais dos colaboradores. Uma escola enquadrada no Simples Nacional nao significa que seus funcionarios estao isentos de impostos sobre a folha. O IRRF sobre os salários continua sendo retido na fonte, assim como as contribuições do INSS. O Simples so afeta os impostos sobre o faturamento da instituicao, nao sobre a massa salarial. Confundir isso leva a erros graves de apuração e a multas que poderiam ser facilmente evitadas com uma leitura atenta do regulamento do Simples.
Ha tambem a questão do SPED Fiscal, que é obrigatorio para escolas com faturamento acima de R$ 78 milhões por ano, mas que muitos colégios menores negligenciam achando que nao se aplicam a eles. Se a escola possui CNPJ com inscricao estadual e emite notas fiscais de servicos ou de mercadorias, é provavel que precise da escrituração digital do ICMS e do IPI, mesmo que o IPI seja zero. O SPED Fiscal nao é opcional para a maioria das escolas com atividade economica regular.
Como montar um processo funcional para o responsável financeiro escola imposto de renda
A estrutura basica funciona assim: voce precisa de um sistema que integre a folha de pagamento, o controle de notas fiscais emitidas e recebidas, e a geracao automatica dos arquivos para a Receita Federal. A maioria dos escritorios de contabilidade utiliza sistemas como Domini, Contaspagns, Bling, ou SAP. Se a escola é pequena, uma solucao mais simples como o Conta Azul ou até mesmo uma planilha bem estruturada pode bastar, desde que voce tenha disciplina para conciliar os dados mensalmente. O primeiro passo pratico é mapear todas as fontes de retenção da escola. Isso inclui: salários de funcionários CLT, pró-labore de conselheiros e administradores, honorarios advocatícios, servicos de limpeza e conservacao, alugueis de veiculos ou imoveis, e qualquer pagamento a pessoa física que exija retencao de IRRF. Cada uma dessas categorias tem aliquotas diferentes e regras proprias de declaração. Anotar essas categorias em uma planilha mestra com colunas para data do pagamento, valor bruto, valor retido, tipo de imposto e numero do documento fiscal economiza horas de trabalho no fechamento mensal. Segundo passo: configurar lembretes automatizados para os prazos da EFD-Reinf. A maioria dos sistemas modernos permite isso. Configure um alert para cinco dias antes do vencimento de cada evento. Isso da margem para revisar, corrigir e enviar sem correria. A maioria das multas por atraso na Reinf ocorre porque o responsavel financeiro esqueceu que um pagamento especifico gerava a obrigatoriedade do evento, e nao porque o sistema era complicado.
Terceiro passo: realizar uma conferência cruzada trimestral entre a folha de pagamento e os valores retidos a maior. Diferencas de alguns reais podem parecer irrelevantes, mas quando se somam ao longo do ano podem indicar um erro sistematico na parametrização das retenções, como uma alíquota de INSS atualizada e nao aplicada corretamente nos calculos mensais. Eu encontrei esse problema em uma escola particular em que o sistema mantinha uma alíquota de 11% de INSS sobre a base de calculo errada porque o teto contributivo nao estava configurado para o ano vigente. O erro passou despercebido por oito meses e gerou uma diferenca de quase R$ 4.000 em retencoes a maior dos funcionarios. A correcao foi possivel por meio de um evento retificador na Reinf, mas exigiu tempo e justificativa tecnica que poderia ter sido evitada com uma conferência trimestral.
Pegadinhas que ninguém conta sobre o responsavel financeiro escola imposto de renda
Uma das maiores armadilhas é a questao dos reembolsos de despesas. Quando um professor ou funcionario recebe verbas para viagens, materiais didaticos ou capitacoes de recursos, esses valores muitas vezes sao contabilizados como despesa e precisam ser justificados com notas fiscais. Se a escola reembolso sem exigir os documentos fiscais adequados, a Receita pode entender que houve pagamento de rendimento sujeito a retencao e nao declarado, gerando_multa_e_juros. A solucao é simples mas nao é implementada na maioria das escolas: criar um processo interno de reembolso que obrigue a anexacao das notas fiscais antes de qualquer liberacao de recurso. Outra pegadinha diz respeito aos alunos que prestam servicos. Bolsas de pesquisa, estagios, monitores e auxiliares frequentemente sao remunerados por pessoas físicas e geram obrigação de retencao de IRRF. Muitos gestores financeiros acreditam que porque se trata de bolsa ou auxilio não ha retencao. Isso não é verdade. A natureza do pagamento que define a retencao, e nao o nome que se da ao contrato. Sempre verifique a clasificacao fiscal do vinculo antes de processar o pagamento. Tambem é importante notar que o responsavel financeiro escola imposto de renda nao pode depender exclusivamente do contador para identificar obligaciones. O contador vai preencher os formulários e enviar os arquivos, mas é responsabilidade sua garantir que os dados submetidos sejam completos e corretos. Se um pagamento foi feito e nao foi incluido na declaracao, o erro é da instituição, e nao do escritorio contable. Eu ja vi casos em que o contador alertou sobre a necessidade de incluir certos pagamentos e o gestor financeiro simplesmente ignorou por acharenos detalhes burocraticos. No final, a multa veio, e o escritorio contabel se eximia de responsabilidade porque havia comunicado o problema por escrito meses antes.

Quando o processo da avariado: alternativas e limites
Não existe solucao perfeita. Sistemas de gestão tributaria falham quando os dados de entrada sao ruins. Se a folha de pagamento, os notas fiscais e os contratos estão mal organizados, nenhum software vai consertar isso. A automacao só funciona quando o processo basico está saneado. Se sua escola ainda faz tudo manualmente, em papel ou em planilhas desconectadas, o primeiro passo não é contratar um software caro, e sim organizar os documentos e estabelecer um fluxo claro de recebimento e registro das informações financeiras. Quando o volume de eventos da EFD-Reinf ultrapassa o que uma planilha consegue controlar de forma segura, a migração para um sistema integrado é indispensavel. Sistemas como o Domini ou oContabilizei oferecem automação de retenções e geração de arquivos para a Receita, o que reduz significativamente o risco de erro humano. Contudo, esses sistemas também têm limitações. Eles dependem da parametrização correta das alíquotas e das regras de cada municipio e estado, e nem sempre conseguem lidar automaticamente com situacoes atípicas, como pagamentos para organismos internacionais, ressarcimentos complexos, ou atividades excepcionas de captação de recursos. Nesses casos, a intervenção humana e inevitavel. A alternativa para escolas muito pequenas, com faturamento abaixo do limite do Simples Nacional e sem funcionarios CLT, pode ser simplesmente contratar um escritório de contabilidade especializado em educacao e delegar a totalidade das obrigações acessórias. O custo mensal varia entre R$ 300 e R$ 800 dependendo do porte da escola e da complexidade das operacoes, mas elimina a necessidade de manter um responsavel financeiro interno dedicado exclusivamente a essa funcao. É uma opcao que muitos proprietarios de escolas pequenas nao consideram porque acham que va ser mais barato fazer sozinhos. Na pratica, o tempo gasto com aprendizado, conferencia e correcao de erros frequentemente supera o custo de uma consultoria especializada.
O importante e entender que ser o responsável financeiro escola imposto de renda nao é apenas preencher formulários. É construir um controle que funcione de forma consistente ao longo do ano, que permita identificar desvios rapidamente e que tenha documentacao para apresentar em caso de fiscalizacao. Quem faz isso bem consegue entregar tudo no prazo, sem sustos e sem multas. Quem nao faz com rigor acaba acumulando pendencias que viram problemas reais no fim do ano. A diferença entre um e outro e quase sempre disciplina operacional, e nao conhecimento técnico sofisticado.
Galeria
-
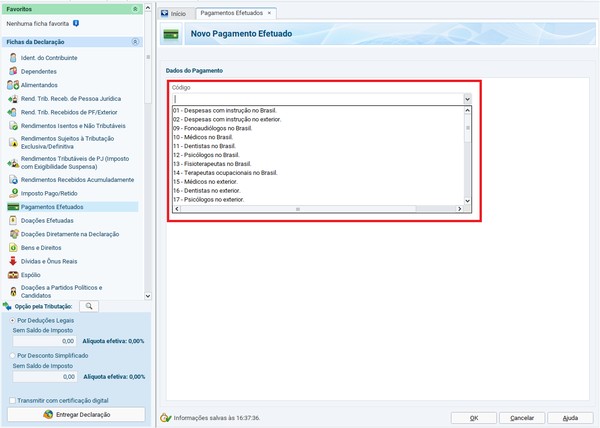
Como declarar escola no Imposto de Renda 2024? -

COMO DECLARAR DESPESAS COM ESCOLA NO IMPOSTO DE RENDA ? - YouTube -
Imposto de Renda e escola: o que sua gestão precisa saber
