Risco Alto De Enchente

O que você precisa saber antes de assinar um contrato ou comprar um terreno
Muita gente olha o preço e pensa que risco alto de enchente é só uma expressão genérica que aparece nos contratos de financiamento imobiliário. Na prática, não funciona assim. É um diagnóstico técnico que define se o imóvel vai alagar, com que frequência e o quanto isso vai custar para você depois. No Brasil, a classificação vem principalmente de duas fontes: os mapas de risco das prefeituras (que usam modelos hidrológicos locais) e os laudos das seguradoras. Eles não falam a mesma língua. O que uma prefeitura chama de "área de preservação permanente", a seguradora pode classificar como "risco médio". Por isso, sempre verifique as duas, especialmente se o imóvel está em região de várzea ou encosta.
Como identificar risco alto de enchente de forma prática
Não adianta só olhar o mapa na internet. O mapa mostra tendência, não certidão. Você precisa cruzar dados. Eu comecei a fazer isso de um jeito mais sistemático depois de perder um cliente em Ribeirão Preto, em 2019. A casa era bonita, barata e o laudo da prefeitura classificava como risco moderado. Mas eu tinha feito a leitura dos registros de chuva da CETESB dos dez anos anteriores e percebi que duas enchentes graves já haviam ocorrido em ruas paralelas, precisamente nos meses de janeiro e março. O laudo da prefeitura não tinha sido atualizado desde 2012. Eu recomendei a desistência. O cliente não ouviu. Em janeiro de 2020, a casa alagou com meia metro de água. A seguradora negou a cobertura porque o imóvel estava em zona que, segundo os mapas internos deles, já era classificada como alto risco na época da contratação — mas o proprietário nem tinha olhado esse mapa. Então, o método que eu uso agora é o seguinte: Primeiro, puxe o mapa de risco da Defesa Civil do município. Se não existir mapa oficial, peça o projeto de drenagem urbana ao departamento de obras. Segundo, consulte o site da agência reguladora de seguros do seu estado (suele a ANS ou SUSEP têm informações sobre sinistralidade por região). Terceiro, olhe fotos de satélite históricas no Google Earth para ver a evolução do curso d'água nas últimas décadas. Quarto, fale com dois ou três moradores antigos do bairro, não com corretores.
Isso leva cerca de trinta minutos e evita uma dor de cabeça que pode custar centenas de milhares de reais.

O detalhe que quase ninguém considera
A maior parte das pessoas entende risco de enchente como "a água sobe e estraga o chão". Mas o problema real está nos fundos patrimoniais e nas cláusulas de carência. Seguradoras aplicam carência de trinta a noventa dias para coberturas de enchente em regiões classificadas como alto risco. Se você contratar a apólice e já estiver na estação de chuvas, pode levar até três meses para a cobertura valer. Eu já vi contratos serem rescindidos porque o proprietário descobriu, só na hora do sinistro, que a carência ainda estava correndo. Outro ponto: a definição de "enchente" na maioria das apólices tradicionais exclui danos causados por umidade ascendente pelo solo, aquela que sobe pela capilaridade quando o lençol freático eleva. Isso é diferente de transbordamento de rio ou canaletas. Se o seu imóvel fica em área alagável, essa distinção importa muito na hora do prejuízo.
Passo a passo para reduzir o risco no dia a dia
Aqui vai o que eu recomendo para quem já mora ou pretende morar em área de risco alto de enchente. Não é sobre virar engenheiro civil, é sobre gestão de risco prático. Identifique para onde a água da chuva do telhado e do quintal vai. Se o terreno não tem calha, ralo ou sistema de condução, a água simplesmente se espalha e infiltra. Em área de risco alto, isso eleva a pressão sobre a fundação e sobre o solo adjacente. Instale calhas e tubulações que levem a água para o bueiro mais próximo, preferencialmente com filtro de folhas. Tomadas e quadros de distribuição no térreo devem ficar, no mínimo, a cinquenta centímetros do nível do solo externo. Em áreas com histórico de alagamento superior a trinta centímetros, o ideal é subir para oventa centímetros. Substituir um quadro elétrico custa entre duzentos e quinhentos reais. Remover um imóvel inteiro porque o quadro queimou com a umidade pode custar dez vezes mais.
Se você tem porão ou térreo em alvenaria exposta, aplique revestimento hidrofugo na parte externa da fundação, pelo menos até trinta centímetros acima do nível do solo. Use membrana betuminosa ou poliuretano líquido. Isso não impede a enchente, mas reduz drasticamente a umidade ascendente e o mofo, que são os danos mais comuns e os mais difíceis de remediar depois. Não confie na cobertura padrão. Verifique se a apólice inclui explicitamente "danos por transbordamento de corpos d'água e enxurrada". Peça o histórico de sinistros da seguradora para a sua região. Se a empresa ainda não tinha operações naquela área há menos de cinco anos, desconfie. Seguradoras maduras têm dados de sinistralidade locais; as novas, muitas vezes, estão calculando na base do chute. Existe um app gratuito do INMET que mostra chuva em tempo real por cidade. Eu uso há anos. Quando a previsão supera setenta milímetros por hora em sua região, tome medidas preventivas: mova documentos e eletrônicos para locais elevados, desligue aparelhos da tomada e verifique se os ralos estão livres. Isso não resolve tudo, mas evita gran parte dos danos que eu vejo chegar nas minhas consultorias.

As pessoas acham que risco alto de enchente é sinônimo de imóvel inutilizável. Não é. É sinônimo de custo adicional de manutenção e de necessidade de planejamento. Um colega meu mantém um galpão em Porto Alegre, na região da Cavalhada, há quinze anos. A área alaga duas vezes por ano, com média de quarenta centímetros. Ele adaptou o piso com rejunte epóxi, elevou toda a parte elétrica e usa sacos de areia pré-posicionados em prateleiras. O custo anual de manutenção é alto, mas menor do que o custo de indenização de um sinistro sem cobertura adequada. O problema aparece quando o proprietário assume o imóvel sem saber e só descobre o risco quando a primeira chuva forte acontece. Aí a reação é desespero, e desespero gera decisões ruins: aceitar a primeira proposta de seguro que aparece, ou pior, não contratar nada e torcer. Se você está avaliando um imóvel e a classificação for risco alto de enchente, faça o trabalho básico descrito acima antes de qualquer assinatura. Trinta minutos de pesquisa poupam meses de dor de cabeça.
Galeria
-
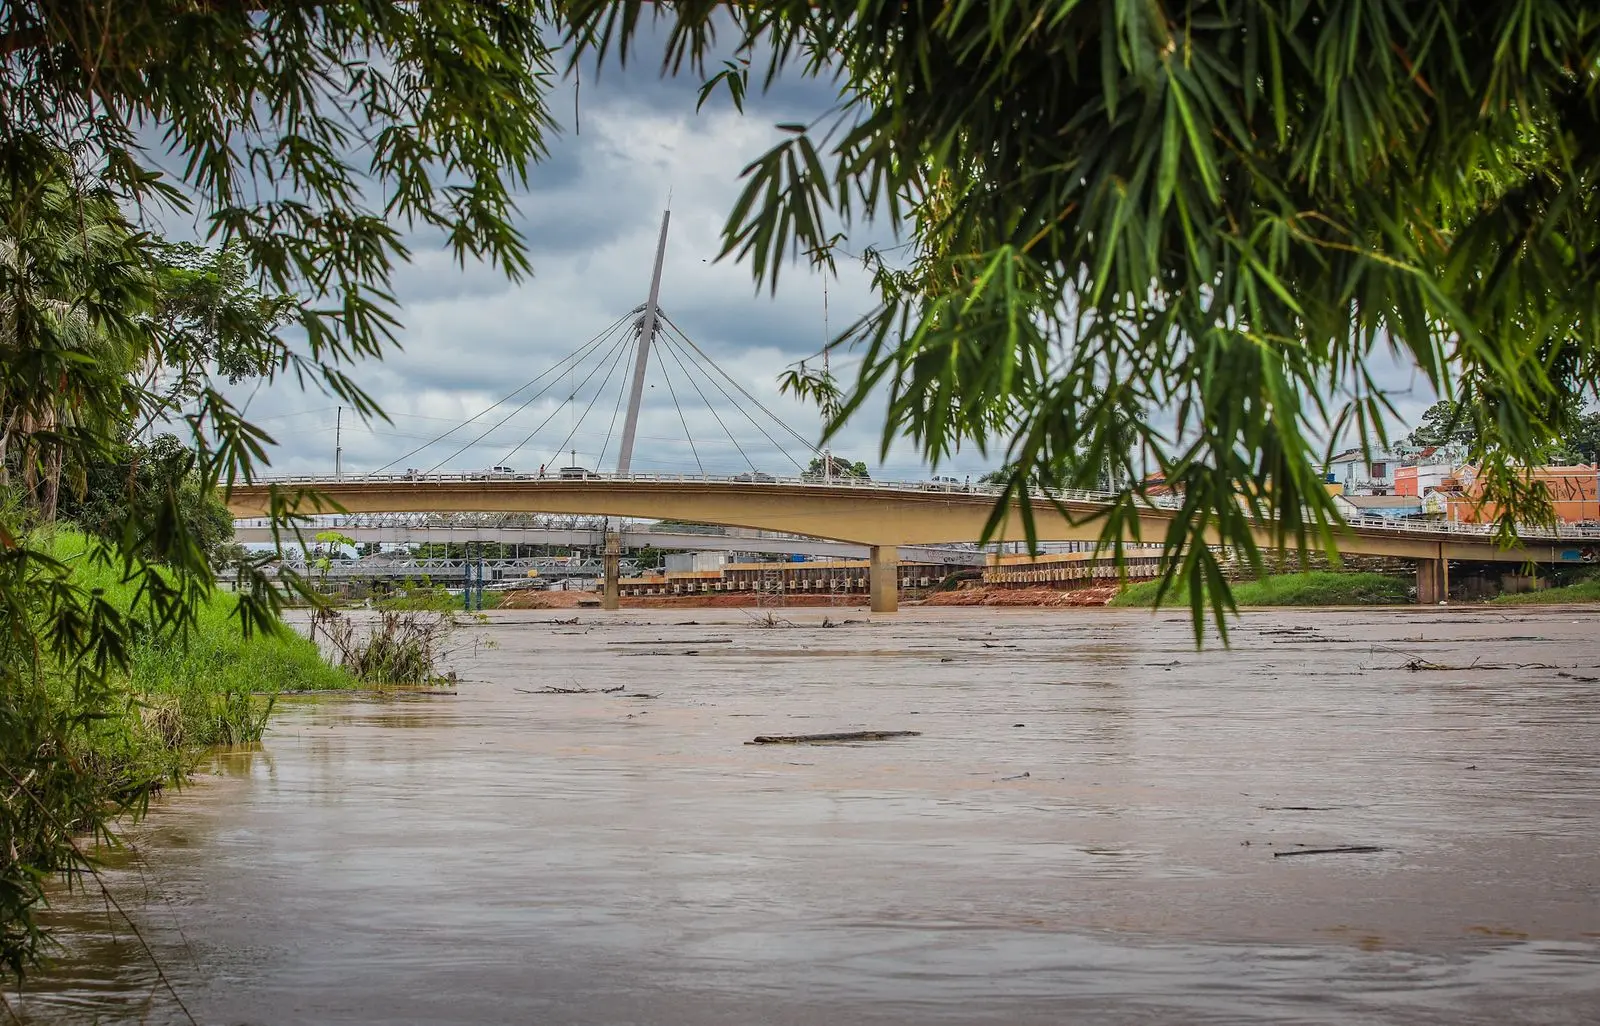
Cemaden alerta para risco alto de enchentes no Rio Acre neste sábado -

Risco alto de desastres: Tribunal dá 180 dias para cidades fazerem plano -

Áreas com risco de enchente no fim de semana no Rio Grande do Sul ...
