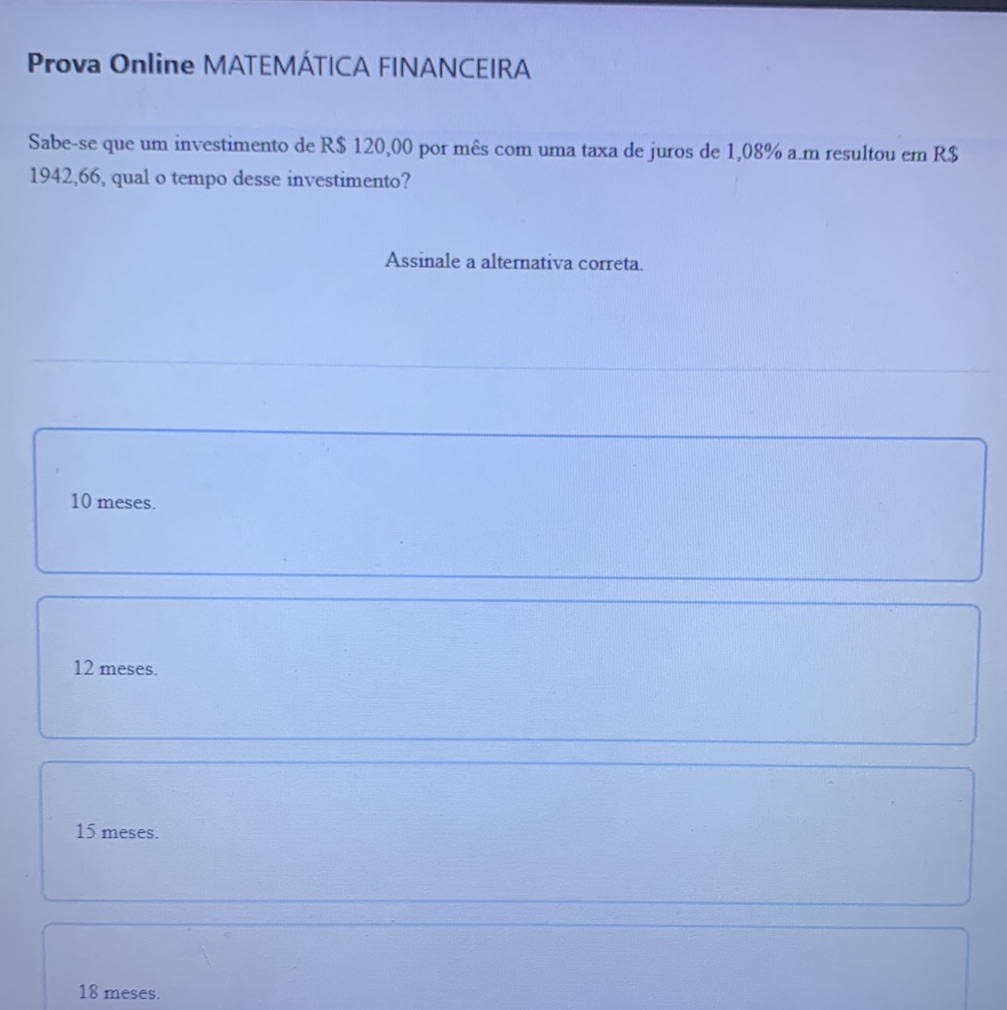
Sabe-se Que Um Investimento De 120
Calculando o rendimento de um capital de 120: o que realmente acontece na prática
Quando alguém pergunta sobre um investimento de 120 reais, a resposta curta é que o valor absoluto é irrelevante até você saber a taxa, o prazo e o regime de capitalização. O resto é conversa de corretora. Muita gente olha para um montante pequeno e desiste antes de começar. Isso é um erro comum. O que importa não é o número inicial, mas como ele se comporta ao longo do tempo.
sabe-se que um investimento de 120 requer os mesmos cuidados que um de 120 mil
A regra básica de juros compostos é simples: M = C × (1 + i)^t. Mas aplicar isso no papel é diferente de ver o dinheiro aparecer na conta. Eu já vi gente conferir três vezes a planilha, achar que tinha errado algo, e no final a conta estava certa. O problema nunca é a matemática. É a expectativa. Com 120 reais a 1% ao mês durante 24 meses, o montante final é aproximadamente 152,23 reais. Isso gera 32,23 de rendimento bruto. Parece pouco. Feito isso todo mês, sim, a coisa muda de figura. O segredo não está no cálculo em si, mas na constância. Um detalhe que quase ninguém menciona é o efeito do dia útil versus dia de capitalização. Alguns bancos e fundos creditam rendimento apenas em dias úteis. Se você investir numa sexta à tarde, o dinheiro só começa a render na segunda. Você perde dois dias sem aviso prévio. Eu levei uns três meses pra entender por que meus rendimentos mensais sempre vinham um pouco abaixo do esperado. A correção foi simplesmente ajustar minha expectativa de datas e fazer o depósito sempre na segunda de manhã.
Outra pegadinha que acontece com frequência é a confusão entre taxa nominal e taxa efetiva. Se o produto anuncia 12% ao ano, isso pode ser uma taxa nominal com capitalização mensal. A taxa efetiva anual nesses caso seria cerca de 12,68%. A diferença parece pequena, mas em parcelas mensais repetidas ela se acumula. Sempre converta para a taxa efetiva do período que você realmente vai deixar o dinheiro parado. Imposto também entra na conta e costuma ser subestimado. No Brasil, para renda fixa, o IR segue a tabela regressiva: 22,5% em até 180 dias, 20% entre 180 e 360, 17,5% entre 360 e 720, e 15% acima de 720 dias. Para ETFs e ações, a alíquota é 15% sobre o ganho de capital, independentemente do prazo. LCIs e LCIAs são isentos de IR, o que muda completamente a comparação. Um título que paga 95% do CDI pode render mais que um que paga 100% do CDI dependendo da tributação. liquidity é outro ponto que merece atenção. Muitos produtos com boas taxas exigem prazo mínimo de 90 ou 180 dias ou cobram multa para resgate antecipado. Se você precisa do dinheiro em emergências, a taxa boa pode sair cara. Mantenha sempre uma reserva separada em liquidez diária antes de colocar qualquer coisa em prazo fixo.

Na prática, eu costumo usar uma abordagem bem simples: primeiro defino o objetivo e o prazo, depois comparo a taxa líquida após IR e custos, e finalmente verifico a liquidez. Não adianta escolher o produto com melhor rentabilidade se você vai precisar resgatar no segundo mês e levar multa. Uma ideia útil é criar uma tabela comparativa com colunas para taxa bruta, taxa líquida estimada, custo de emissão ou administração, e prazo de liquidez. Assim você evita a armadilha de comparar apenas o número anunciado, que quase sempre é o mais atraente. Se o seu objetivo é construir hábito de investimento com valores menores, fundos de investimento simples ou CDBs de bancos digitais com liquidez diária são opções razoáveis. Eles permitem começar com pouco, testar o funcionamento e ir ajustando conforme o tempo e o montante forem crescendo. O importante é que o dinheiro comece a trabalhar desde o primeiro mês, não daqui a um ano quando você decidir que já tem capital suficiente.
No final, um investimento de 120 reais não é pequeno nem grande. Ele é apenas o primeiro passo de algo que se repete. O cálculo é trivial. A disciplina que faz a diferença.
Galeria
-

Você deseja realizar um investimento e tem duas alternativas: A e B. A ... -
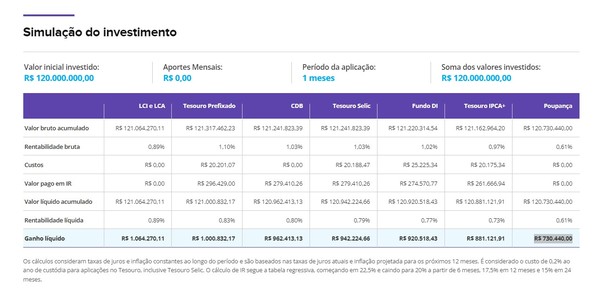
Quanto rende o prêmio de R$ 120 milhões da Mega-Sena na poupança e em ... -

Calculadora de Investimentos - iDinheiro -

Calculadora de Investimentos – Simule Lucros, Juros e Rentabilidade
