Salario De Um Empresario
Como funciona o salário de um empresário na prática
A gente ouve muito que empresário não tem salário fixo. A realidade é mais entediante do que parece: tem que decidir todo mês quanto tirar da conta da empresa para colocar no bolso pessoal. Isso não é mágica, é uma decisão contábil que todo dono de pequeno negócio precisa tomar, geralmente no primeiro ano, quando percebe que o dinheiro que entra não é automaticamente dinheiro dele. O que muita gente não entende de cara é que o salário de um empresário no Brasil depende do regime tributário escolhido. Se você abre uma MEI, por exemplo, não existe salário-clara. Você tira como pro-labore ou como retirada, e isso muda completamente a carga tributária e a proteção previdenciária. Já quem é Simples Nacional precisa pagarContribuição Previdenciária sobre o pro-labore, que hoje gira em torno de 11 a 20%, dependendo de como a folha é estruturada.
Salario de um empresario e a confusão com o lucro
Eu já vi dono de microempresa achar que podía simplesmente sacar R$ 5.000 por mês sem pensar em imposto. O problema apareceu quando chegou a declaração do IRPF e a Receita percebeu que o valor sacado era incompatível com a receita bruta declarada. A multa veio sem aviso prévio, porque a regra é clara: o que sai daPJ para aPF precisa estar registrado como pro-labore ou como Distribuição de Lucros, e cada um tem tratamento diferente. O pro-labore incide INSS e Imposto de Renda retido na fonte. A Distribuição de Lucros é isenta de IR para a pessoa física, mas exige que a empresa tenha lucro realmente apurado e que isso fique documentado no balanço patrimonial. Muita gente tenta usar a isenção como atalho, mas o contador vai travar se não tiver demonstração contábil consistentes, o que é comum em empresas que nem têm fechamento mensal direito. Uma dica prática que aprendi do jeito difícil: separar a conta pessoal da conta empresarial desde o primeiro dia. Eu comecei misturando tudo e perdi meses tentando reconstruir o histórico para justificar saques na declaração de ajuste. A solução foi organizar os lançamentos por categoria — pro-labore mensal, retirada de custos, e lucros trimestrais — e manter um planilha simples com data, valor, fundamento e documento de suporte. Esse hábito corta o tempo de fechamento anual de umas três horas para cerca de quarenta minutos.
Os regimes tributários e o impacto no valor real
No Simples Nacional, o empresário pode optar por definir um pro-labore que gerador de alíquota efetiva menor dentro do Anexo III ou IV, dependendo da atividade. O cálculo da alíquota interna considera a folha de pagamento como fator de desconto, o que significa que aumentar o pro-labore dentro de certos limites pode reduzir a alíquota do imposto sobre a receita bruta. É contra-intuitivo, mas faz sentido: quanto mais você formaliza como despesa operacional, menos paga de IRPJ e CSLL na camada do simulado. Já no Lucro Presumido, a história é diferente. O pro-labore entra como despesa dedutível para apuração do lucro presumido, mas só até o limite de três salários mínimos por funcionário, incluindo o próprio sócio-administrador. Passou disso, o excesso vira distribuição de lucros ou precisa ser justificado de outra forma. Essa restrição é importante porque muitos empresários de médio porte esquecem dela e acabam pagando imposto a maior sem perceber. Quem opta pelo Lucro Real tem mais liberdade, mas também mais burocracia. O pro-labore é totalmente dedutível, desde que compatível com o contrato social e com a prática de mercado. O risco aqui é a fiscalização questionar valores inflados como forma de reduzir a base de cálculo do IRPJ e da CSLL. Eu já vi empresa ter o pro-labore de sócio reduzido em 40% num auto de infração porque o valor estava muito acima da média do setor, mesmo sem documentação que justificasse o diferencial.
Como calcular o pro-labore de forma razoável
Não existe fórmula mágica, mas existe um método que funciona na prática. Primeiro, identifique a faixa salarial de funções equivalentes no mercado local, usando dados do CAGED ou de pesquisas salariais de sites especializados. Segundo, compare com o faturamento líquido da empresa nos últimos doze meses. Um pro-labore que consome mais de 30 a 40 por cento da receita líquida geralmente indica problema de caixa ou escolha equivocada de regime. Terceiro, leve em conta a necessidade previdenciária. Se o objetivo é garantir aposentadoria por tempo de contribuição, o pro-labore precisa ser suficiente para gerar contribuições que contem como tempo de segurado e como base de cálculo. Um valor muito baixo, como um salário mínimo, protege pouco no futuro. Um valor muito alto, acima do teto do INSS, desperdiça contribuição porque o excesso não gera benefício adicional. Eu recomendo sempre fazer uma simulação de três cenários antes de decidir: pro-labore mínimo, pro-labore médio de mercado e pro-labore no teto do INSS. Anotar o impacto em cada regime tributário permite escolher com base em dados, não em achismo. Planilhas de simulação prontas existem, mas ajustar uma no Excel costuma ser mais rápido do que procurar uma que já venha configurada para a sua atividade específica.
Erros comuns que derrubam a contabilidade
O erro mais frequente é não registrar o pro-labore mensalmente e tentar acertar tudo no final do ano. Isso gera problemas de caixa, declarações de folha inconsistentes e, às vezes, falta de recolhimento de INSS nos meses anteriores. A correção é simples: definir uma data fixa de pagamento, como o dia quinze de cada mês, e lançar no sistema contábil assim que o dinheiro sair da conta empresarial. Outro erro é tratar retirada de dinheiro para pagamento de despesas pessoais como distribuição de lucros. Retiradas avulsas para compras no mercado, contas de luz residencial ou viagens familiares não têm vínculo com lucro apurado. Se o contador não pedir comprovantes ou se o empresário não os tiver, a Receita pode converter tudo em rendimento tributável no ano seguinte. Eu vejo isso acontecer com frequência em empresas que não fazem fechamento contábil trimestral. Existe ainda o mito de que sócio não precisa de pro-labore se for apenas investidor. A legislação brasileira não faz essa distinção de forma tão clara assim. Se o sócio exerce cargo de administração ou direção, ele é obrigado a receber pro-labore, mesmo que o contrato social não preveja remuneração específica. A ausência desse registro pode ser interpretada como ocultação de receita ou como tentativa de sonegação, dependendo da interpretação do agente fiscal.
Alternativas e limitações do modelo atual
Algumas empresas migram para o regime de honorários quando o pro-labore se mostra insuficiente ou desproporcional. Nesse caso, o sócio presta serviços técnicos por contrato separado, o que pode gerar deduções diferentes e uma base de cálculo distinta para o INSS. Essa alternativa funciona bem para profissionais liberais, como advogados, engenheiros e consultores, mas não serve para atividades comerciais puras, onde não há prestação de serviço técnico identificável. Uma limitação importante do sistema brasileiro é a falta de flexibilidade para épocas de crise. Em meses de faturamento muito baixo, o empresário continua precisando pagar o INSS sobre o pro-labore, mesmo que não haja recurso disponível. Algumas empresas conseguem reduzir temporariamente o valor e compensar nos meses seguintes, mas isso exige planejamento prévio e acordo com o contador, sob risco de incorrer em falta de contribuição previdenciária. Quem busca alternativas fora do Brasil costuma apontar para modelos como o S-Corporation dos Estados Unidos, onde o sócio pode extrair dividendos sem incidência de encargos trabalhistas. No Brasil, a isenção de Distributed Lucros já se aproxima dessa lógica, mas as condições para usufruir dela são mais restritivas e a fiscalização é mais rigorosa. Isso significa que a vantagem teórica muitas vezes se perde na prática burocrática.
Conclusão sem conclusão
O salário de um empresário é um tema que mistura contabilidade, tributação e planejamento financeiro pessoal. Não há resposta única, porque depende do regime, do faturamento, da estrutura societária e dos objetivos previdenciários de cada caso. O que funciona para um pode não funcionar para outro, e a melhor solução geralmente surge da combinação entre orientação contábil especializada e disciplina nos lançamentos mensais. Quem leva isso a sério desde o início evita dores de cabeça futuras e ganha estabilidade na gestão financeira da empresa e da vida pessoal.
Galeria
-
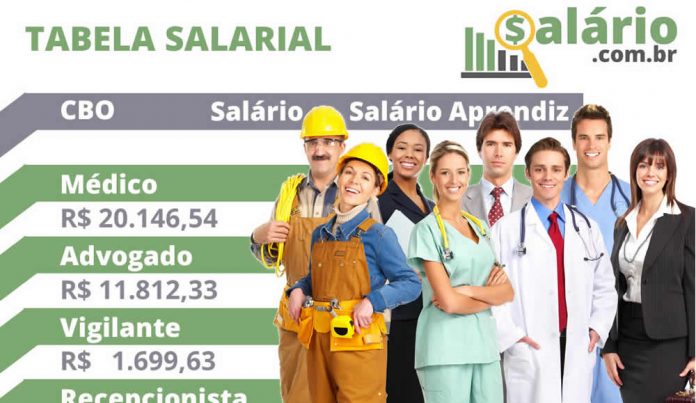
Tabela Salarial - Salário de todos os cargos e profissões -

Planilhas Tabela De Salários Da Empresa Detalhes Do Salário Dos ... -

Planilhas Salário Dos Funcionários E Tabela De Gerenciamento Salarial ...
