Sao Ativos Financeiros Que Representam Uma Forma De Investimento
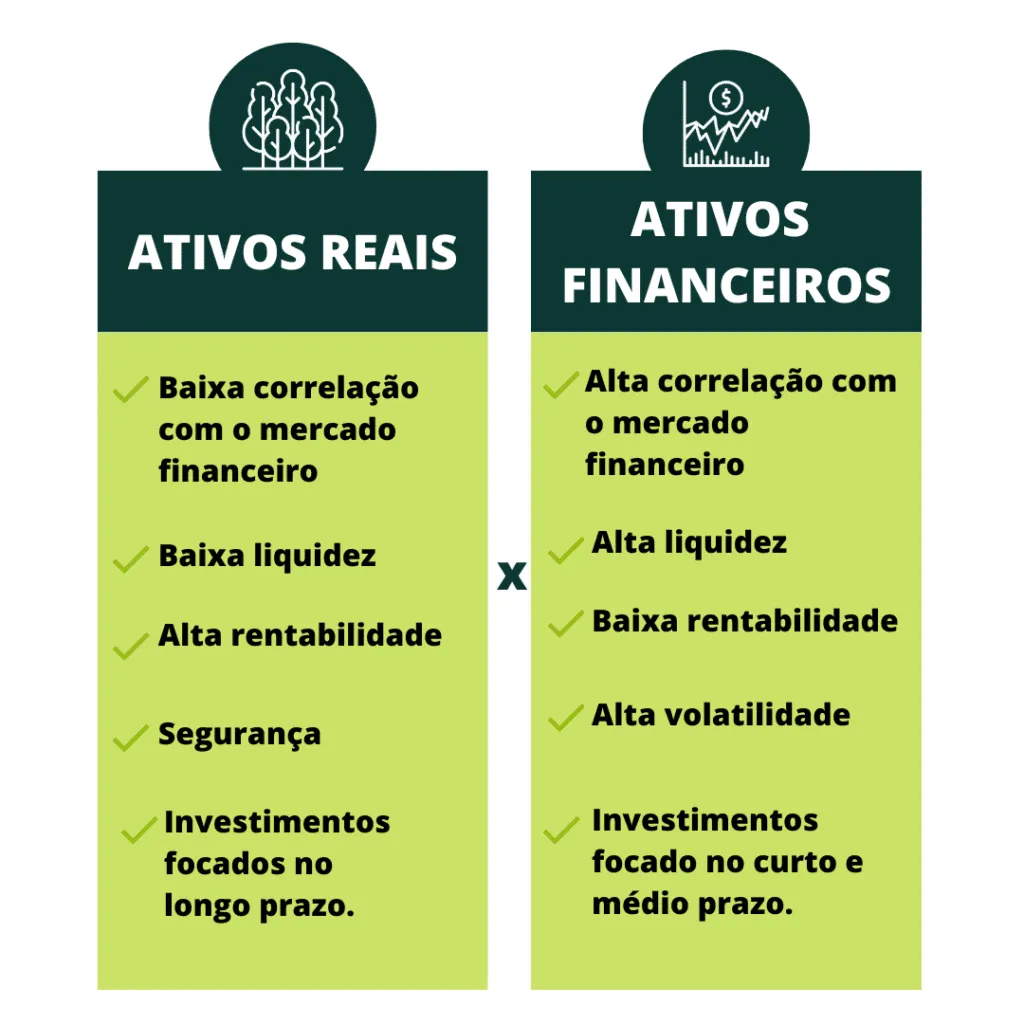
O que existem de verdade no mercado
Quando as pessoas perguntam quais são os ativos financeiros que representam uma forma de investimento, a primeira resposta que ouvem é sempre a mesma: ações, títulos, fundos, imóveis. A lista parece infinita e, na prática, é mais confusa do que os manuais mostram. Eu comecei a operar em 2011 e ainda hoje vejo gente entrando nesse mercado com ideias que não sobrevivem ao primeiro mês de volatilidade real. O problema não é a teoria. É que a teoria não inclui a parte em que você precisa tomar decisões sob pressão sem ter todas as informações.O que vou apresentar aqui não é um curso. É um mapeamento do que funciona de fato e onde a maioria das pessoas trava, baseada em o que eu vi acontecer na minha carteira e nos portfólios que acompanho de perto. Isso é o básico. O que separa quem opera bem de quem só sente culpa depois de fechar a corretora não é saber esses nomes. É entender liquidez, risco implícito e timing de rebalanceamento. A segunda etapa é calcular o custo invisível. Taxas de administração, spreads de entrada e saída, impostos sobre resgate, custos de operação com derivativos para hedge. Eu costumava subestimar isso em 2014 e levei oito meses para perceber que meu fundo de renda fixa estava consumindo quase todo o ganho real. A solução foi uma planilha simples onde eu anotava, para cada produto, o custo efetivo anual em pontos percentivos. Isso transformou decisões de minutos em segundos e me livrou de produtos caros que pareciam seguros.
A terceira etapa é o teste de Stress. Eu aplico três cenários: taxa de juros subindo 500 pips em três meses, dólar disparando 20% em seis meses e queda de 30% no índice principal em dois meses. Se seu portfólio proposto sangra mais de 15% em todos os cenários sem um plano de saída claro, ele não está pronto. Na prática, eu ajusto a alocação antes de colocar o primeiro real, porque corrigir após a entrada custa duas vezes mais em atrito emocional e transacional.
Renda fixa: o que realmente importa
A maioria das pessoas trata renda fixa como algo seguro por definição. Ela não é. Ela é previsível quando o emissor honra o contrato. O que separa um bom título de uma armadilha é a estrutura do fluxo e a qualidade do crédito subjacente. Títulos públicos federais têm risco soberano, mas oferecem liquidez diária e transparência completa. Debêntures eCRIs exigem análise de calibragem de spread, prazo, lastro e garantias reais. Eu já comprei um CRI com yield aparente atraente porque o lastro era mobiliário urbano em regiões com vacância elevada e o emitente tinha concentração de receita em um único locatário. O resultado foi calote técnico em dezoito meses. A correção foi simples: eu comecei a exigir pelo menos três locatários independentes e um rating mínimo de AAA/AA para CRIs, exceto quando o spread compensava o risco de forma clara e documentada.Para renda fixa padrão, o foco deve ser duration e reinvestimento. Se a curva está invertida, títulos curtos pagam mais que longos. Entrar em NTN-B longo nessa fase costuma gerar perda real quando os juros caem e a recompra acontece por preço superior ao pago. O workaround prático que eu uso é escalar a entrada em degraus de seis em seis meses, mantendo média de duration entre dois e quatro anos para capturar a normalização da curva sem trancar o capital. ETFs são úteis quando você quer exposição estrutural sem analisar cada emissor. Mas atenção ao custo. Um ETF de ações brasileiras com taxa de administração acima de 0,60 ao ano come quase todo o alpha esperado em dez anos. No meu caso, eu migrei para ETFs com taxa abaixo de 0,30 quando o volume diário era suficiente para manter o spread baixo. Isso reduziu meu custo operacional anual de 0,85% para 0,28%, o que faz diferença real em rebalanceamentos frequentes. O ponto que ninguém menciona é que derivados exigem margem e rolagem. Se você não tem caixa ocioso para cobrir variações diárias, o sistema te obriga a vender no pior momento. Eu mantenho sempre uma reserva de 10% do portfólio em renda fixa de liquidez diária exclusivamente para cobrir margens sem interromper a estratégia principal.
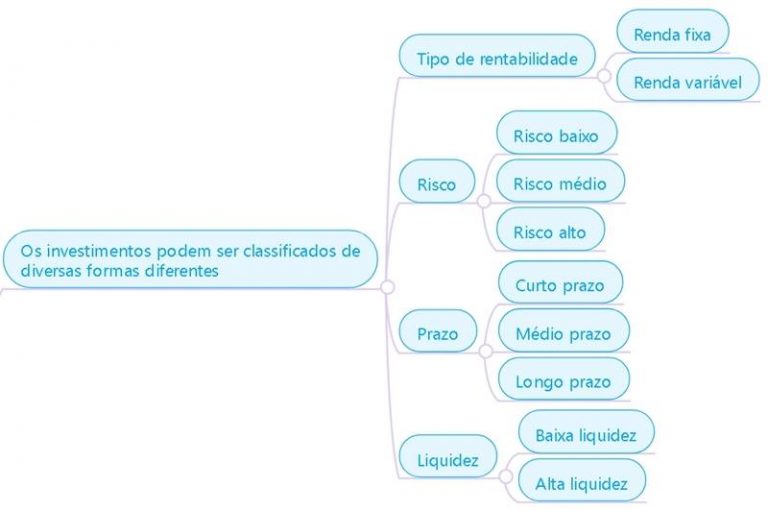
Criptoativos eu trato como uma classe segregada de 2% a 5% do portfólio, nunca como reserva de valor. A volatilidade não perdoa quem confunde narrativa com fundamentos. Quando o Bitcoin cai 40% em três semanas, o que importa não é a história de longo prazo. É se você tem exposição suficiente para sofrer sem ser obrigado a vender em pânico. A segunda é ignorar tributação. IR regressivo, IOF, taxa de administração embutida, spread de compra e venda. Quando eu simulo o retorno líquido para um horizonte de cinco anos, o número muda bastante em relação ao bruto. Produtos que prometem 14% ao ano podem entregar 9,5% líquidos após impostos e custos. Isso altera a alocação inteira. A terceira é superestimação de informação. Dados disponíveis são abundantes. Decisões baseadas neles sem um framework claro geram paralisia. Eu tenho um checklist simples: horizonte, custo total, risco de liquidez, exposição setorial, e plano de saída. Se algum desses itens estiver em branco, eu não entra. Em dois anos, esse filtro eliminou cerca de 70% das operações que eu teria feito por impulso.
Um rascunho prático de montagem de carteira
Defina seu horizonte. Se for curto, renda fixa com duration alinhada e liquidez diária dominam. Se for longo, renda variável com ETFs de baixo custo e exposição setorial controlada fazem mais sentido. Alocue até 15% em alternativos apenas se o capital for livre por cinco anos e o spread for claro. Mantenha uma reserva de segurança escalonada em tesouro direto. Rebalanceie semesterlmente ou quando um peso variar mais que cinco pontos percentuais em relação ao alvo. Custos operacionais devem ficar abaixo de 0,5% ao ano no conjunto. Se estiver acima disso, revise a estrutura antes de ajustar a alocação.Esse esboço não é receita. É o esqueleto que eu uso quando preciso tomar decisão sob incerteza. Ele funciona porque elimina variáveis emocionais e foca nos custos que realmente importam: tributação, spread, taxa de administração e custo de oportunidade da illiquidez. O resto é disciplina.
O que eu ainda não consigo prever com segurança
Nenhum ativo é immune a eventos de cauda. Regulação tributária muda. Fundos de investimento mudam de gestor. Empresas reestruturam dívidas de formas que não aparecem nos relatórios trimestrais. Mercados emergentes têm risco geopolítico que modelos de price não capturam. A melhor proteção contra isso não é diversificação cega. É ter múltiplas camadas de liquidez e manter a exposição em cada classe dentro de limites que você conseguiria suportar sem vender no pior momento. Eu divido meu portfólio em três camadas: reserva operacional, núcleo de longo prazo e camada especulativa limitada a 5%. Cada camada tem regras próprias de saída e nenhuma delas permite alavancagem externa. Isso não é glamour. É o que evita que uma crise vire tragédia pessoal.Se você quer uma referência inicial, pesquise materiais sobre classificação de ativos conforme a CVM e a ANBIMA, e compare custos efetivos antes de assinar qualquer coisa. Não confie em promoções de isenção de taxa de administração como sinal de vantagem real. O custo sempre aparece em outro lugar, seja no spread, na complexidade do produto ou na restrição de liquidez. O mercado paga por transparência. O resto é negociado à vista.

Galeria
-

Ativos Financeiros: Saiba em detalhes o que são, como e por que ... -

Ativos Financeiros: Saiba em detalhes o que são, como e por que ... -

Ativos Financeiros: Saiba em detalhes o que são, como e por que ...
