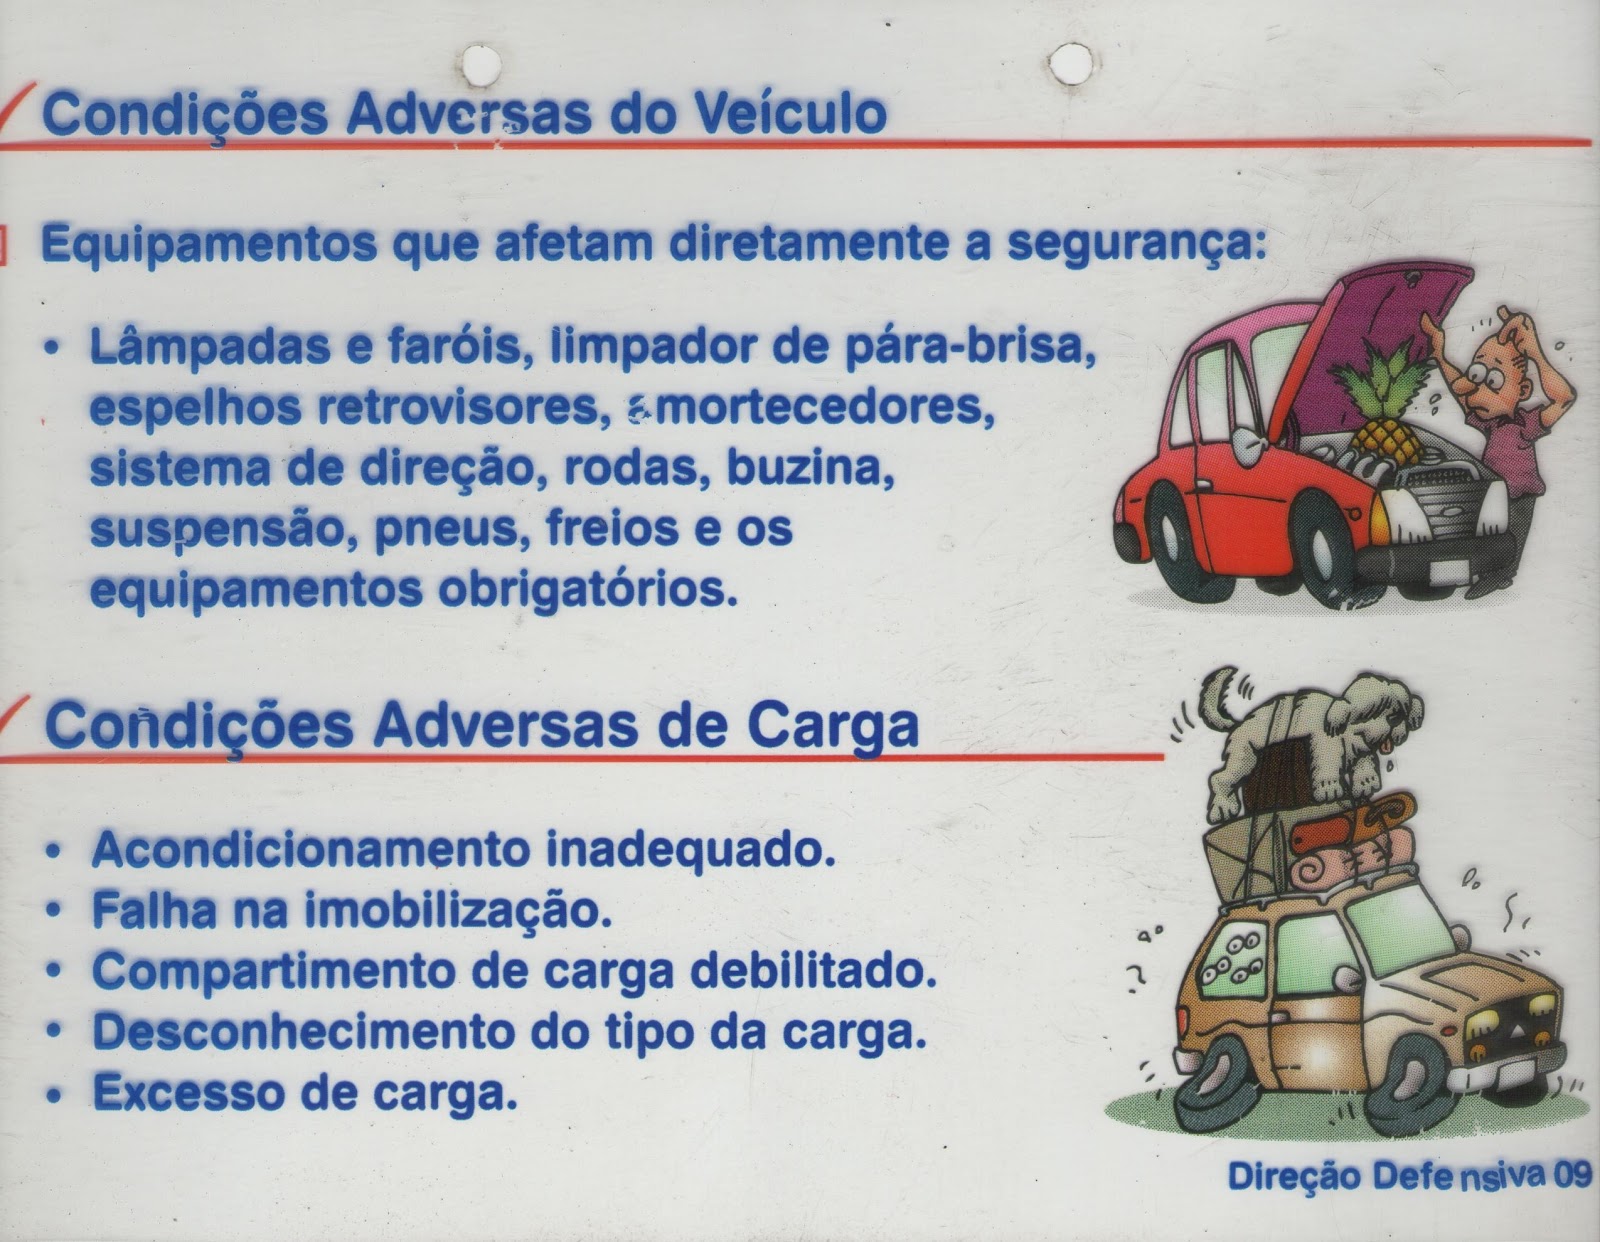
São Condições Adversas Do Veículo

O que você precisa saber sobre cobertura em cenários complicados
A maioria das pessoas acha que o reboque do seguro cobre qualquer situação. Na prática, não cobre. O termo técnico usado nas apólices é são condições adversas do veículo, e ele aparece sempre que o carro fica preso ou situado em local de difícil acesso — lama, areia, trilhas fora de estrada, margem de rio, declive acentuado, nevasca, alagamento leve que inviabiliza a saída com os próprios pneus. Entender isso antes de precisar economiza tempo e evita surpresas na hora do atendimento.
são condições adversas do veículo: definição prática
Em termos operacionais, a seguradora considera condição adversa tudo que exige equipamento especial ou mão de obra adicional para resgatar o veículo. Não basta o carro ter parado. É preciso que a localização ou o terreno complique a operação padrão de guincho com plataforma ou reboque simples. Isso inclui:
- Veículo embrecado em terra solta ou lama após saída de pista
- Carro caído em valeta com profundidade que impede acesso direto da plataforma
- Localidade rural sem acesso rodoviário adequado para caminhão de resgate
- Acidente em sítio, fazenda ou propriedade privada com acesso estreito
- Neve ou gelo que impossibilita a tração do guincho convencional
O que não se enquadra: estacionamento em vaga irregular, via públicanormal com o carro avariado, congestionamento, ou parada por simples falta de Combustível em local acessível. Esses casos seguem a cobertura padrão e não ativam a cláusula de condição adversa. Quando você liga para o socorro, o operador pergunta endereço, tipo de via, acessibilidade e se há risco de piora. A partir dessas respostas, ele classifica a ocorrência. Se identificar condição adversa, o chamado pode ser redirecionado para uma empresa especializada em resgate fora de estrada, que cobra à parte ou usa franquia diferenciada, dependendo do plano. Eu já tive um caso assim na prática. Meu caminhonete escorregou para uma valeta de aproximadamente dois metros de profundidade num acesso de terra batida, com raízes expostas e inclinação de cerca de quinze graus. O guincho padrão não conseguia posicionar a plataforma porque o terreno instável não suportava o peso de apoio. A operadora do seguro avisou que aquilo era condição adversa e que precisaria de um guincho com guincho traseiro e cabos de travessia, que tem custo adicional de aproximadamente duzentos e cinquenta reais acima da franquia normal. Eu confirmei o orçamento antes de autorizar a retirada, porque se eu tivesse deixado o operador resolver sem conferência, a conta chegaria depois sem aviso prévio.
A lição prática é simples: antes de autorizar o atendimento, pergunte se há sobretaxa por condição adversa e solicite estimativa por escrito. Hoje muitas operadoras enviam o valor via WhatsApp ou app durante o cadastro da ocorrência.
Itens que costumam aparecer na sua apólice
Nem todas as coberturas tratam o tema da mesma forma. Veja o que é mais comum no mercado brasileiro: Leia o cláusula de reboque e o Anexo de Coberturas Adicionais. O nome técnico varia entre seguradoras, mas os trechos relevantes costumam vir em tópicos chamados “Resgate em local de difícil acesso”, “Condições especiais de atendimento” ou “Taxa adicional por topografia adversa”. Existem detalhes operacionais que mudam o resultado final da ocorrência. Dois deles são particularmente relevantes.
Primeiro, a classificação depende do momento do atendimento, não do resultado. Se o guincho chega ao local e constata que consegue resgatar com equipamento padrão, a cobrança segue a taxa normal. Mas se o condutor do caminhão avalia que o terreno exige maniobra especial, a condição adversa é acionada no ato, mesmo que no final o carro saia sem grande dificuldade. Isso significa que o registro no sistema da operadora já pode ter marcado sobretaxa antes do resgate propriamente dito. Segundo, propriedade privada gera confusão. Muita gente acredita que chamada em sítio ou chácara automaticamente vira condição adversa. Nem sempre. Se o acesso for por estrada de terra plana e larga, suficiente para circulação de caminhão de , a seguradora pode tratar como atendimento normal. O problema acontece quando o veículo está além do portão, em estrada de acesso estreita, com valas laterais e pontes de madeira frágeis. Nesses casos, o reboque não entra e exige transbordo com equipamento menor, o que dispara a taxa adicional.
O que fazer antes de qualquer viagem fora da pista
Se você costuma trafegar em estradas rurais, trilhas ou regiões com infraestrutura precária, vale ajustar a estratégia antes de precisar do serviço. Verifique se seu contrato já contempla cobertura para condições adversas. Se não contemplar, ligue para o corretor e peça um orçamento do aditivo. Em média, o acréscimo mensal varia entre oito e dezoito reais para veículos utilitários, dependendo da região de cobertura e da frota da asseguradora. Guarde o número do SAC e o link do app onde é possível anexar fotos. Quando o veículo fica retido, tirar imagens do terreno, da inclinação, da distância até a via principal e do estado do acesso ajuda a operadora a qualificar a ocorrência com mais precisão. Classificação correta desde o início evita retrabalho e atraso no despacho.
Também é útil saber o que seu veículo suporta. Plataformas convencionais exigem que o carro tenha rodas livres e direção funcional para carga. Se houver dano estrutural que impeça o rolamento, o atendimento já sai da cobertura básica, independentemente da condição adversa. Nesse cenário, o correto é solicitar guincho com carga por talha, que tem tabela própria.
Limitações reais que você precisa aceitar
Condições adversas nunca são solução perfeita. Mesmo com cobertura contratada, existem restrições operacionais que a apólice não resolve magicamente. A primeira é a disponibilidade de prestadoras especializadas. Em cidades do interior, nem toda operadora tem parceiro com guincho robótico ou equipamentos de tração dupla. O tempo de chegada pode passar de duas horas, às vezes três, dependendo da distância até a base mais próxima. Isso é diferente do reboque urbano padrão, que geralmente atende em quarenta a sessenta minutos dentro da área coberta. A segunda limitação é climática. Chuva forte continua interditando operações de resgate por segurança, mesmo quando você tem cobertura ampliado. Equipes não sobem em taludes instáveis nem cruzam leitos de rio com nível elevado. Nessas situações, o serviço só é executado após a estabilização do ambiente, o que pode levar horas.

A terceira limitação diz respeito a veículos modificados. Elevação de suspensão, pneus off-road oversized, proteção inferior reforçada ewinch frontal alteram o centro de gravidade e as medidas de carga. Muitas seguradoras exigem declaração de alterações na apólice. Se o veículo tiver modificações não comunicadas e precisar de resgate em condição adversa, a operadora pode negar a cobertura adicional ou reduzir o valor reimbolsado com base na cláusula de alteração não declarada.
Quando compensa contratar proteção extra
O custo-benefício depende do perfil de uso. Para quem dirige SUV ou picape apenas em rodovias e cidades, a cobertura padrão costuma ser suficiente. A probabilidade de precisar de resgate em terreno difícil é baixa. Para proprietários que usam o veículo com frequência em propriedades rurais, sítios de acesso irregular, acampamentos off-road ou trabalho em áreas minerais e agrícolas, o aditivo se justifica. O investimento extra protege contra um gasto pontual que pode variar de quinhentos a mil e quinhentos reais, dependendo da complexidade e da distância. Um detalhe importante: algumas apólices oferecem o aditivo apenas para veículos com tração nas quatro rodas. Se seu carro é tração dianteira ou traseira, mesmo com pneus all-terrain, a seguradora pode restringir a cobertura estendida. Nessa situação, vale negociar um plano específico para veículos utilitários leves, que costuma ser mais flexível quanto à configuração de tração.
Resumo rápido para consulta
- Condição adversa é definida pelo acesso e pelo terreno, não apenas pela avaria do veículo
- Pergunte sobre sobretaxa antes de autorizar o atendimento
- Fotos do local agilizam a classificação e evitam retrabalho
- Propriedade privada nem sempre é condição adversa; o fator decisivo é a acessibilidade para caminhão de resgate
- Modificações no veículo devem constar na apólice para não gerar contestação na hora do sinistro
- Tempo de resposta em áreas remotas é naturalmente maior, e condições climáticas continuam prevalecendo sobre a cobertura
A regra prática é clara: conheça o que sua apólice cobre antes de entrar em terreno difícil, documente o local da ocorrênciapelo menos três ângulos de foto e confirme o orçamento por escrito antes de liberar o serviço. Assim você evita surpresas no extrato e ainda acelera o despacho da equipe no campo.

Galeria
-
Detran Goiás | ⚠️ Condições adversas da via são todas aquelas situações ...

