Se Refere Ao Estudo Da Avaliação De Imóveis

Como funciona a avaliação imobiliária na prática
Avaliação de imóveis não é só calcular metros quadrados e multiplicar por preço de mercado. É um processo que mistura dados técnicos, análise de comparação e, muitas das vezes, um pouco de intuição refinada por experiência. A maioria das pessoas acha que basta olhar um site de anúncios e pronto. O problema é que anúncio tem preço de tabela, não preço de venda efetivo. Essa diferença já estraga toda uma avaliação mal feita. O estudo da avaliação de imóveis consiste em determinar o valor de mercado de um bem territorial, seja ele residencial, comercial ou industrial, utilizando métodos reconhecidos e técnicas padronizadas. No Brasil, o NBC Tas (Norma Brasileira de Contabilidade sobre Avaliação de Ativos Imobiliários) e o TAV (Tabela de Valores do Imóvel) são referências básicas, mas o mercado também utiliza amplamente os três métodos clássicos: comparação direta de dados de mercado, custeamento e renda. Cada um deles tem seu momento certo e seu limite. Chutar o método errado é o erro mais comum que eu vejo em laudos que caem na mesa. O método de comparação direta é o mais usado para imóveis residenciais padrão. Você pega transações recentes de imóveis similares na mesma região, ajusta por diferenças de acabamento, localização,ViewState e índice de vacância. Ajustes ficam geralmente entre 5% e 15% por variável, dependendo da qualidade dos dados. Se você não tem pelo menos cinco comparações confiáveis nos últimos doze meses, o método perde validade e precisa ser substituído ou complementado.
O método da renda entra em cena com imóveis comerciais, galpões logísticos e edifícios multifamiliares. Você estima o valor através do CAP rate ou da capitalização dos fluxos de caixa futuros. Um erro comum é usar CAP rate genérico da região sem ajustar para o perfil real do ativo. Um galpão em área portuária com locatário triple net tem dinamica completamente diferente de um shopping neighborhood com vacância alta. Empregar o mesmo rate nos dois casos gera distorções que podem passar de 30% no valor final. O método do custeamento é o mais subutilizado e, ao mesmo tempo, o mais necessário quando se avalia imóveis novos ou especiais. Ele parte do valor do terreno mais o custo de reposição das benfeitorias, descontando a depreciação acumulada. O detalhe que os amadores esquecem: depreciação física não é sinônimo de depreciação funcional. Um prédio dos anos 1980 pode ter fachada preservada e estrutura íntegra, mas layout interno obsoleto que reduce drasticamente seu valor de mercado. Calcular apenas desgaste físico sem considerar obsolescência funcional é o jeito mais rápido de inflacionar uma avaliação. Eu tive um caso recente em que precisei avaliar um imóvel misto na Zona Sul de São Paulo. O proprietário tinha planilhas com cotação de inquilinos ativos e anúncios de concorrentes, mas os dados estavam desalinhados. Os anúncios refletiam valores nominais, não reais. Eu acabei crossando dados do SICLA (Sistema de Cadastro Local) com transações registradas no cartório da região e usei o método da renda com ajustes de vacância histórica da rua. O resultado veio cerca de 18% abaixo do que o proprietário esperava. A diferença estava em dois contratos de locação vencidos que ele tinha como se fossem vigentes. Sem essa verificação, o laudo teria um erro crítico.
Procedimento passo a passo para uma avaliação consistente
O primeiro passo é a coleta de dados primários. Você precisa ir ao local, tirar medidas, registrar acabamentos, verificar estado de conservação, observar entorno e infraestrutura. Dados secundários vêm de portais imobiliários, bases de dados como HYPEFE, FipeZap, IBGE, registros cartoriais e relatórios de imobiliárias. Nenhum desses bancos é perfeito. HYPEFE tem excelente cobertura em grandes capitais, mas em cidades do interior a densidade de dados cai bastante. FipeZap é bom para referência rápida, mas não substitui pesquisa de campo. Cartórios têm registros confiáveis, mas o acesso pode levar semanas e custa caro para consultas em massa. Depois da coleta, faz-se a triagem das comparações. Aqui entram os filtros: mesmo uso, mesma zona, diferença de data não superior a doze meses, mesma condição de venda (livre, com ônus, leilão). Venda em leilão nunca deve ser usada como comparável direto sem ajuste específico. Leilões costumam apresentar deságios de 20% a 40% em relação ao mercado aberto. Usar esses valores sem correção distorce todo o exercício. A próxima etapa é a padronização. Você normaliza todos os dados para uma unidade comum, geralmente o metro quadrado. Após a normalização, aplica-se os fatores de ajuste. Cada variável que difere entre o imóvel avaliado e as comparações recebe um coeficiente. Acabamento premium pode valer de 8% a 12% a mais. Vista privilegiada, de 5% a 10%. Idade da construção acima de vinte anos, deságio progressivo que pode chegar a 25% dependendo do estado de conservação.
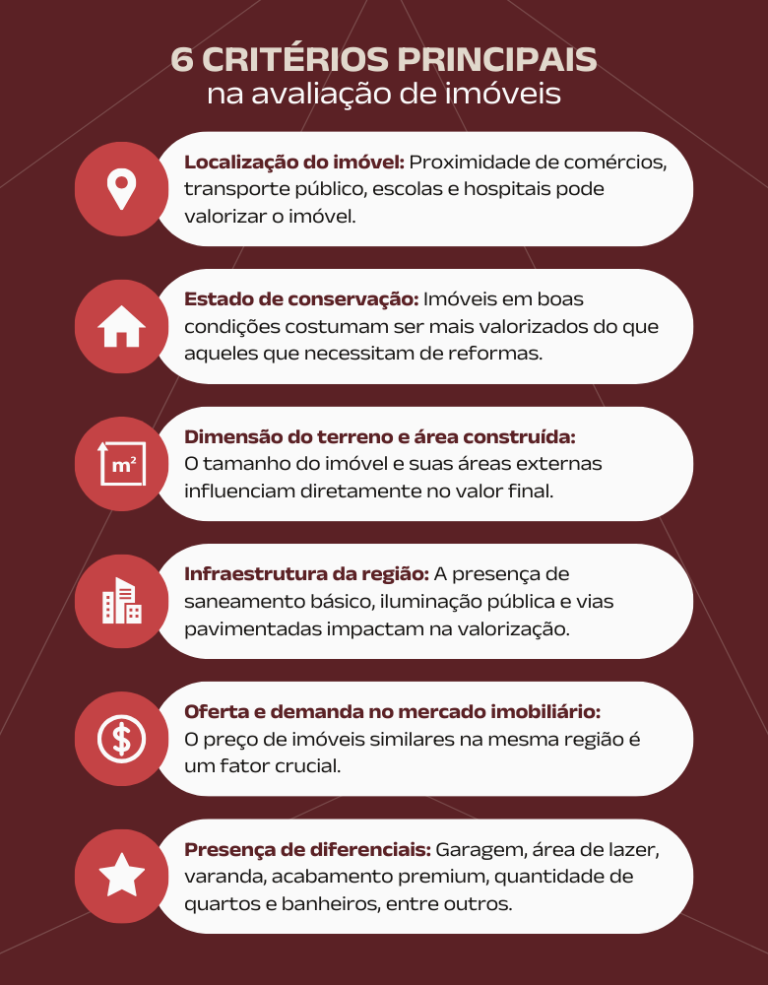
A síntese dos resultados vem em seguida. Se os três métodos foram aplicados, você não faz média aritmética simples. A ponderação depende da confiabilidade de cada um no caso concreto. Para um apartamento padrão em condomínio fechado, a comparação direta pode ter peso de 60%, custeamento 25% e renda 15%. Para um galpão industrial, a reversão é natural: renda 55%, custeamento 35%, comparação 10%. A lógica é clara: quanto mais específico for o uso, mais os métodos orientados ao fluxo ou ao custo ganham relevância. O laudo final precisa documentar tudo. Fonte dos dados, critérios de seleção, coeficientes aplicados, justificativas para ponderações e, obrigatoriamente, limitações e hipóteses. Um laudo que não menciona suas limitações é um laudo incompleto. Se você usou apenas quatro comparações porque cinco eram impossíveis de encontrar, isso precisa estar escrito. Se o imóvel tem passivo ambiental potencial, isso precisa estar escrito. Se a região está em fase de deterioração urbana, isso também precisa constar.
Pegadinhas que ninguém avisa
A primeira pegadinha é a armadilha do preço médio de bairros inteiros. Sites e portais vendem a ideia de que basta consultar a média do bairro e pronto. A média esconde desigualdades brutais. Um bairro pode ter ruas com valor m² de R$ 12 mil e outras com R$ 7 mil, separadas por uma avenida. Usar a média do bairro para um imóvel numa rua específica é erro clássico que gera distorções de 30% ou mais. A segunda pegadinha envolve imóveis com uso atípico. Galpões que abrigaram oficinas mecânicas, comércios em zonas residenciais, prédios com adaptação parcial para escritórios. Nesses casos, a comparação direta praticamente não existe. O mercado não tem transações suficientes. Ocusteamento também fica comprometido porque o custo de reposição não reflete a utilidade real do imóvel. O método da renda é muitas vezes o único viável, mas depende de dados de locação que raramente são públicos. Minha solução nesse tipo de situação é combinar renda verificada com entrevistas com corretores locais que atuam no nicho. Isso recupera dados que não estão em nenhuma base oficial. A terceira pegadinha é a desatualização de tabelas de coeficientes. Muitas firmas ainda usam parâmetros de décadas passadas para depreciação e ajuste. O mercado imobiliário muda rápido, especialmente em cidades em crescimento acelerado. Coeficientes defasados geram avaliações que parecem razoáveis no papel, mas colidem com a realidade quando o imóvel realmente sai à venda. Atualizar anualmente os parâmetros regionais é obrigatório, não opcional.
Outro ponto cego é a questão fundiária. Terreno com área diferente da matrícula, glebas irregulares, lotes resultantes de desmembramento não registrado, confrontos com áreas públicas não integradas. Tudo isso afeta o valor. Eu avaliei um terreno comercial em Brasília que parecia ter 500 metros quadrados pela frente. A matrícula, porém, indicava 380 metros. A diferença era uma faixa de servidão que não aparecia em nenhuma planta visível. O valor caiu quase 24% só por isso. Verificar a matrícula e o plano de lotamento é tão importante quanto olhar o imóvel em si.

Ferramentas úteis e seus limites
Planilhas estruturadas ainda são a base do trabalho. Eu uso uma planilha mestre com abas separadas para coleta, triagem, ajuste, síntese e notas técnicas. Cada aba tem validação de dados para evitar entradas inconsistentes. Software especializado como Apollo, Avalyze ou mesmo soluções proprietárias de grandes consultorias ajudam, mas nenhuma automação substitui o julgamento técnico. Ferramentas de IA generativa para geração de laudos têm avanzado, mas ainda produzem textos genéricos que não absorvem nuances locais. Uma IA bem instruída consegue estruturar um laudo em minutos, mas ela não sabe que aquele condomínio na região tem uma taxa de síndico inflacionada que encarece o custo operacional e reduz o valor de revenda. Esse tipo de informação só quem vive o mercado conhece. Cadastro técnico municipal é ferramenta subestimada. Muitas prefeituras têm cadastros atualizados com dados de IPTU que incluem área construída, uso, ano de construção e valor venal. Crossar esses dados com transações reais dá uma base sólida para começar qualquer avaliação. O problema é que a atualização nem sempre é periódica. Em algumas cidades, o cadastro tem defasagem de cinco a oito anos. Usar dados desatualizados do registro municipal como fundamento único é arriscado. O ideal é usar como contraponto, não como fonte primária.
Quando a avaliação não funciona
Nem todo imóvel pode ser avaliado com precisão. Imóveis únicos, históricos, sob proteção patrimonial, terrenos em áreas de preservação, propriedades com litígios judiciais em andamento. Nesses casos, o intervalo de confiança se amplia drasticamente. Uma avaliação nesses contextos deve apresentar uma faixa de valor, não um número pontual. Se você entregar um valor exato para um imóvel sem comparable e com restrições legais, está sendo impreciso, não assertivo. Pior ainda: pode gerar responsabilidade técnica. Avaliações para financiamento bancário têm pressão adicional. Os bancos exigem laudos dentro de padrões rígidos e prazos curtos. Isso leva muitos avaliadores a cortar etapas de verificação. Corte de etapa significa erro disfarçado de eficiência. O custo de um laudo mal feito em financiamento é alto: o banco pode recomendar nova avaliação, o comprador pode superpagar, o vendedor pode ter a venda travada. Vale a pena perder duas horas a mais de trabalho para evitar essa dor de cabeça. Outro cenário problemático é a falta de transparência nas transações. Em mercados onde os negócios fechados não são divulgados, a única fonte de dados reais são os corretores. E corretores têm interesse direto em manter preços altos. Seus dados tendem a ser otimistas. O avaliador precisaular essas informações com documentos oficiais sempre que possível. Quando triangulação não é viável, deve-se declarar explicitamente a limitação de fonte nos laudos.
Para quem quer se aprofundar, os materiais da ABNT sobre NBC Tas, manuais do CRECI de cada estado e publicações da AVALIARE são pontos de partida válidos. A formação técnica é essencial, mas o mercado ensina o que os manuais não cobrem. A parte prática fica entre a interpretação dos dados, a escolha ponderada dos métodos e a honestidade sobre as incertezas. Isso se refere ao estudo da avaliação de imóveis no sentido mais útil que existe: o que realmente acontece quando se coloca a mão na massa.
Galeria
-
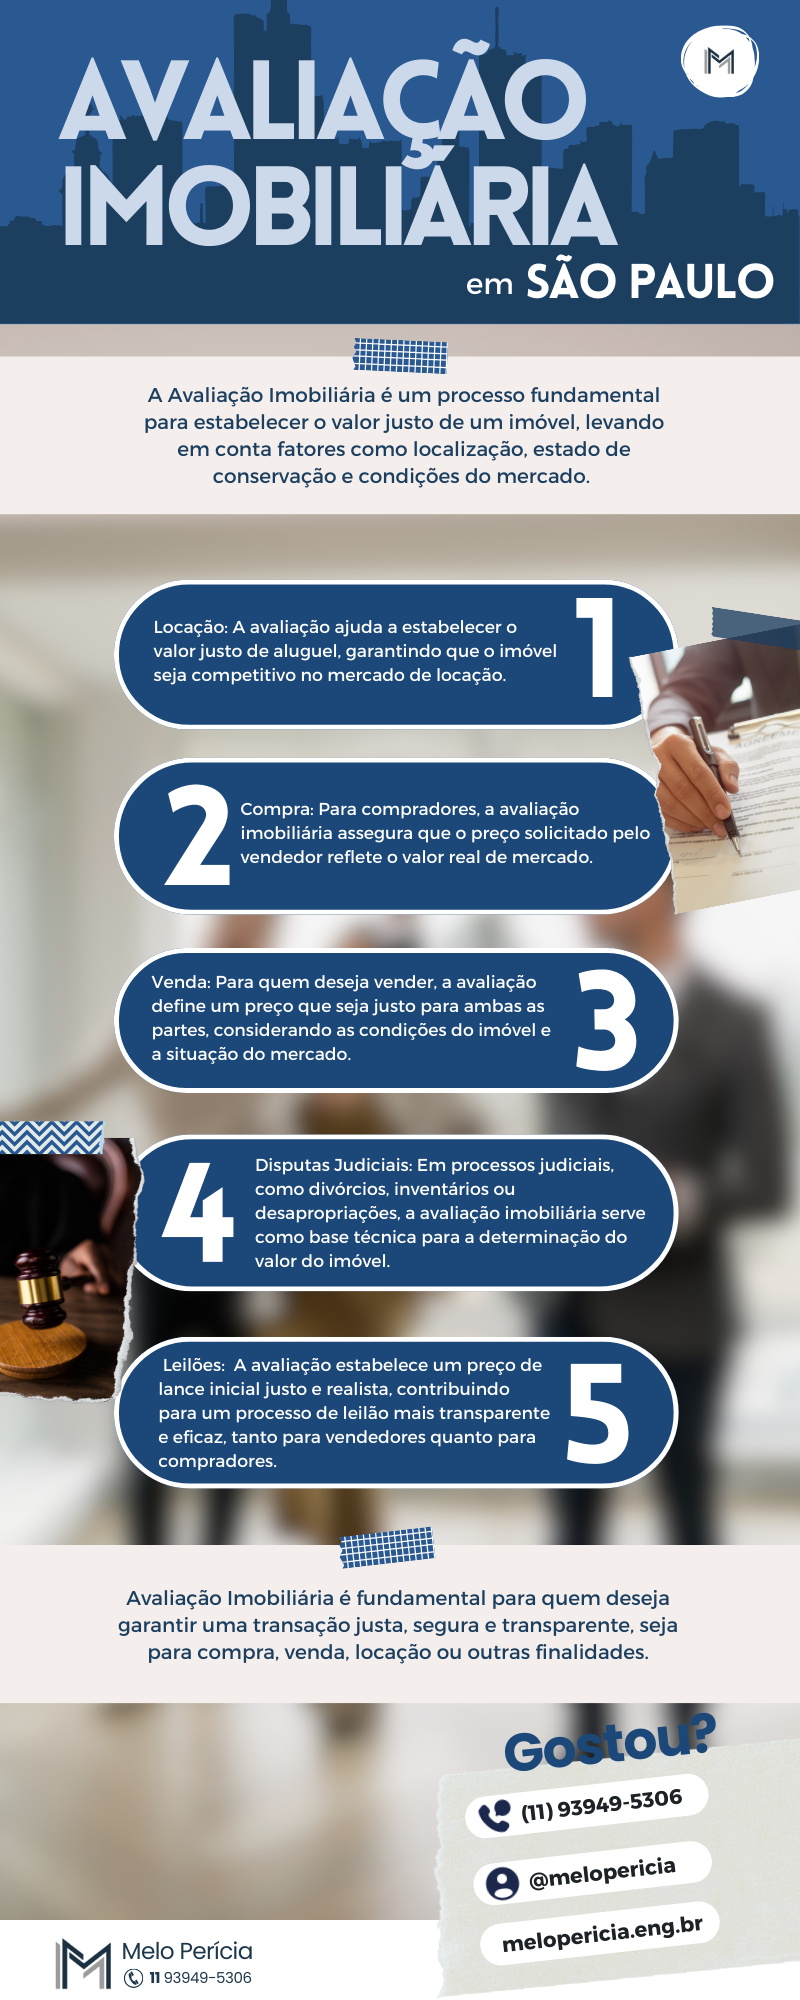
Avaliação de Imóveis em São Paulo: Preço, Finalidade e Importância do ... -

Avaliação de Imóveis - CREA-SC
