Seja X Uma Variável Aleatória Que Representa O Preço
Entendendo variáveis aleatórias de preço
Quando vejo um problema dizendo "seja X uma variável aleatória que representa o preço", já sei exatamente o tipo de confusão que vai acontecer. A maioria dos estudantes trata isso como se X fosse apenas um número qualquer, mas na prática o jeito como você modela essa variável define se o resto do exercício vai fazer sentido ou não.O ponto crucial não é a definição formal — todo livro traz a mesma coisa —, e sim a escolha da distribuição. Preço raramente é normal. Em finanças, um ativo pode cair 100%, mas só sobe até onde o mercado permite. Isso gera caudas desproporcionais. Já em custeio industrial, costumo ver pessoas aplicarem distribuição normal em custos unitários sem questionar, e o resultado sai negativo em parte significativa das simulações, o que é fisicamente impossível.
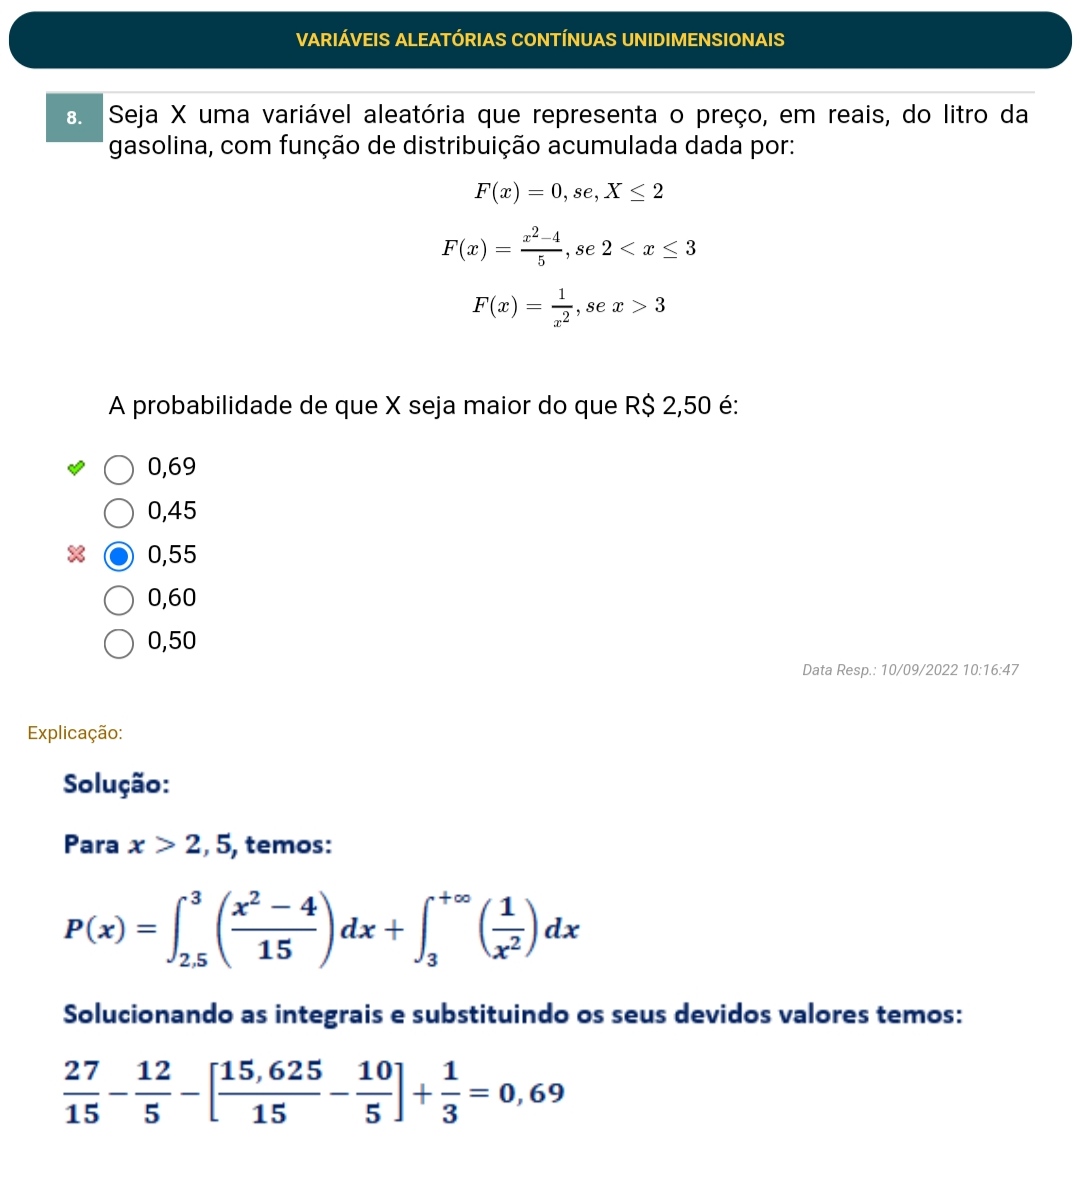
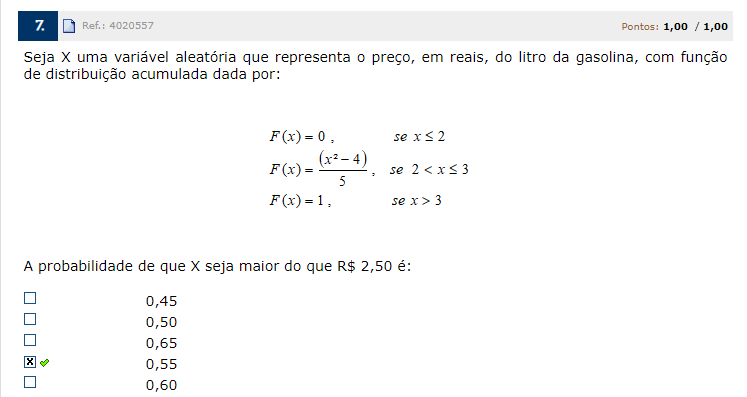
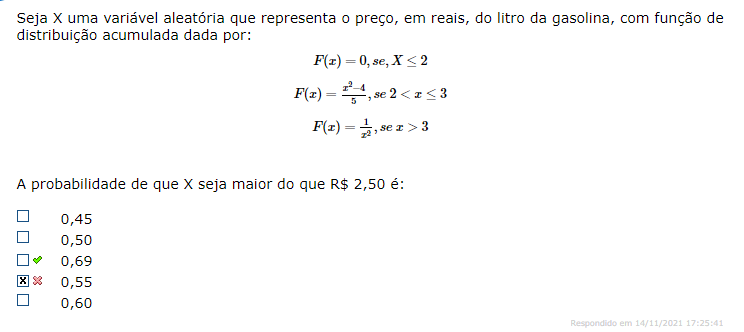
seja X uma variável aleatória que representa o preço
Vou explicar pelo caminho que funciona na prática. Comece pela estimação. Você precisa de dados históricos ou de parâmetros do fabricante antes de escrever qualquer fórmula. Um erro comum é pular direto para o cálculo da esperança sem verificar se os dados estão Homogeneizados. Em uma análise de preço de commodity que fiz recentemente, os dados vinham com sazonalidade clara (preço do arroz no Brasil tem variação mensal forte por causa da safra). Ignorar isso e aplicar uma média simples gerava um viés de cerca de 18% na estimativa. A correção foi segmentar por mês e calcular a esperança condicional de cada período, depois ponderar pelo peso de cada mês no ano.A esperança E[X] responde "qual o preço médio esperado". A variância Var(X) responde "quão imprevisível esse preço pode ser". Não adianta olhar só uma delas. Um preço pode ter esperança moderada mas variância altíssima, o que significa risco real de outliers que quebram orçamentos. O desvio padrão, que é a raiz quadrada da variância, volta à mesma unidade do preço (reais, dólares), então é mais intuitivo para comunicação com quem não é da área técnica. Quando o problema pede algo como P(X > 50), você precisa saber a função de distribuição acumulada F(x). Se X segue uma exponencial, por exemplo, F(x) = 1 - e^(-x) para x 0. Note que exponencial só funciona para preços estritamente positivos e com decaimento suave. Se seu preço tem um piso rígido ou um teto regulado, exponencial não é adequado. Nesse caso, log-normal ou até Beta (se normalizado) costumam se ajustar melhor. Um detalhe que poucos manuais enfatizam: a transformação de variáveis. Se Y = g(X), onde g é uma função linear como Y = aX + b (comum quando você converte moeda ou aplica um imposto), então E[Y] = aE[X] + b e Var(Y) = a²Var(X). Isso parece trivial, mas em exercícios sobre preço com dólar e IOF as pessoas frequentemente esquecem que a variância é escalada pelo quadrado do fator, não pelo fator sozinho. Errar isso altera o desvio padrão em 50% ou mais dependendo do câmbio.
Construindo a solução passo a passo
O método que uso consiste em cinco etapas que sigo sempre, na ordem. A ordem importa porque pular etapas gera erros que só aparecem no final, quando o tempo já acabou.Etapa 1 — Identificar a natureza do preço. Preço de serviço recorrente? Tende a ser mais estável. Preço de ativo negociado? Mais volátil. Preço de commodity sazonizada? Precisa de segmentação temporal. Anotar isso em uma linha evita que você selecione a distribuição errada na etapa seguinte. Etapa 2 — Coletar ou estimar parâmetros. Se tiveramostrar, calcule média amostral e variância amostral com correlação corrigida se os dados forem dependentes. Se não tiver amostra, use valores de referência do setor. Anotar a fonte é obrigatório; sem fonte, o resultado não tem credibilidade para ninguém. Etapa 3 — Escolher a distribuição. Use QQ-plot ou teste de aderência (Kolmogorov-Smirnov ou Anderson-Darling) se tiver dados suficientes. Com menos de 30 observações, esses testes perdem poder, então confie mais no julgamento contextual do que no p-valor. Distribuição log-normal é um ponto de partida razoável para preços com assimetria positiva; uniforme só se o contexto realmente limitar o preço a uma faixa fechada sem tendência.
Etapa 4 — Calcular as medidas solicitadas. Hope, variância, quantis, probabilidades de cauda. Mantenha as unidades consistentes. Se o preço está em centavos e a variância foi calculada em reais, o resultado final vai estar erradocem décadas de trabalho, esse é um dos erros que mais vejo repetir em relatórios. Etapa 5 — Validar com um contra-teste. Substitua os parâmetros por valores extremos e verifique se o resultado faz sentido físico. Se E[X] saiu negativo para um preço, algo está errado. Se P(X < 0) > 0 em uma variável que só pode ser positiva, a distribuição escolhida não serve para o problema.
Um caso específico que aprendi na marra
Há alguns anos modelei o preço de um insumo farmacêutico com distribuição normal truncada inferiormente em zero, porque a tabela do fornecedor apresentava variações aparentemente simétricas ao redor da média. Os primeiros 200 cenários de Monte Carlo rodaram sem problemas. No cenário 201, o preço simulado ficou em -3,42. O problema não era o algoritmo; era a cauda esquerda da normal que continuava vazando para valores negativos mesmo com a truncagem mal implementada. A correção foi reparametrizar usando uma log-normal, cujos parâmetros foram estimados pelo método de momentos: se X ~ logN(, ²), então E[X] = e^( + ²/2) e Var(X) = (e^(²) - 1) · e^(2 + ²). Resolvi o sistema para e a partir da média e variância amostrais, recalculei as probabilidades e o resultado mudou pouco na esperança, mas a probabilidade de preço negativo caiu para zero, que era o correto. Esse ajuste levou cerca de 45 minutos, mas o retrabalho posterior, se eu tivesse enviado o modelo com o bug, teria custado semanas de discussão com a equipe de compras.Pegadinhas e limitações que você precisa saber
Existem três armadilhas que aparecem com frequência e raramente são advertidas com a clareza que merecem.Independência não é garantia. Variáveis de preço muitas vezes exibem autocorrelação temporal. Um preço alto hoje aumenta a probabilidade de preço alto amanhã em mercados com inércia. Tratar os períodos como independentes subestima a variância agregada em contextos de soma acumulada. Se seu horizonte é de vários meses, calcule a variância da soma considerando a covariância entre períodos, não apenas a soma das variâncias individuais. Média não protege contra eventos raros. A esperança dá uma boa noção do centro, mas decisões de preço sensíveis a extremos precisam de medidas de risco como Value at Risk (VaR) ou Expected Shortfall. Um preço com esperança de 100 e VaR 95% de 200 é muito diferente de um preço com a mesma esperança e VaR 95% de 110, ainda que ambos tenham variâncias semelhantes. Ignorar isso é o tipo de erro que aparece apenas quando o prejuízo acontece. Modelo bom em dados passados não garante previsão futura. Parâmetros estimados em regime estável perdem validade quando há mudança regulatória, ruptura de cadeia ou flutuação cambial brusca. No meu caso do insumo, a log-normal funcionou bem nos doze meses de dados disponíveis, mas dois meses depois houve uma alteração tarifária que deslocou toda a distribuição. A Lição foi manter o modelo pronto para atualização rápida, com parâmetros recalibráveis, em vez de tratar os valores estimados como fixos. Recalibrar leva de uma a duas horas com os dados novos; refazer toda a modelagem do zero leva dias.
Se o seu objetivo é apenas uma análise educacional com dados simulados, a abordagem tradicional baseada na normal pode ser suficiente e economiza tempo. Se o objetivo é operacional, considere usar simulação de Monte Carlo com amostragem estratificada para reduzir a variância do estimador, ou recorrer a modelos GARCH quando a volatilidade em si varia ao longo do tempo. Nenhuma dessas alternativas é perfeita, mas ambas lidam melhor com as características reais de preços do que a aplicação mecânica de fórmulas de esperança e variância sobre uma distribuição mal ajustada. O caminho mais seguro é tratar X como uma construção que precisa ser justificada, não como um rótulo pronto. A escolha da distribuição, a verificação de pressupostos e a validação com contra-exemplos são o que separam um cálculo que responde à pergunta de um cálculo que responde à pergunta errada.
Galeria
-

6. Seja X uma variável aleatória que representa o preço, em reais, do ... -

Grátis: X é uma variável aleatória contínua que representa eficiência ... -

Seja X uma variável aleatória contínua com a seguinte distribuição: f(x ...
