Sistema De Amortizações Constantes Sac

Como funciona o SAC na prática
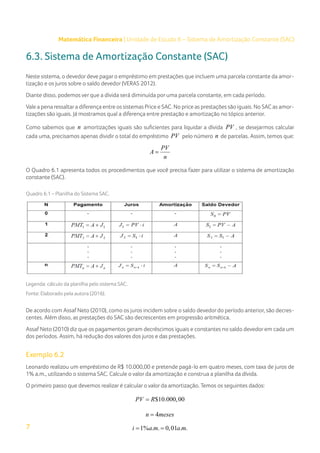
O sistema de amortizações constantes é um dos métodos mais usados no Brasil para financiar imóveis e consignados. A lógica é simples: você divide o valor principal pelo número de parcelas, e essa fatia é paga todo mês sem variação. O que muda é o juros, que incide sobre o saldo devedor restante, então a parcela cai ao longo do tempo. É isso. Nada de mistério. Aqui vai a fórmula básica, porque todo mundo esquece disso na hora de construir uma planilha: Amortização (A) = Valor do Empréstimo ÷ Número de Parcelas
Juros (J) = Saldo Devedor Anterior × Taxa Mensal Parcela (P) = A + J É trivial. O problema é que a maioria das pessoas tenta reinventar a roda em vez de usar uma planilha bem feita ou uma calculadora confiável. Já vi gente perder duas horas montando amortecedores no Excel porque não sabia que podia copiar uma tabela SAC pronta.
Tabela SAC e sistema de amortizações constantes: diferenças que importam
Muita gente confunde os termos. Tabela SAC é o nome popular dado à tabela criada pelo sistema de amortizações constantes. Eles são a mesma coisa. O que existe de verdade são dois sistemas diferentes: o SAC e o PRICE. O PRICE mantém a parcela fixa e o sistema de amortizações constantes é o que faz a parcela decrescer. Se você precisa de parcelas menores no início e não se importa que diminuam ainda mais com o tempo, o SAC é o caminho. Se prefere previsibilidade total, vai de PRICE. Mas não adianta ficar dizendo que quer SAC quando na verdade quer parcelas iguais. Isso só gera frustração. Eu uso uma planilha simples com cinco colunas: período, amortização, saldo devedor, juros e parcela. A amortização fica fixa na primeira linha e é arrastada para baixo. O saldo devedor é o anterior menos a amortização. Os juros são o saldo vezes a taxa. A parcela é a soma. Em menos de quinze minutos você tem uma tabela pronta para qualquer valor e prazo. Um detalhe que poucas pessoas levam em conta: o arredondamento. Se o valor da amortização der centavos infiitos, você precisa decidir se arredonda pra cima, pra baixo ou distribui o ajuste entre as últimas parcelas. Eu arredondo a amortização para cima e ajusto a última parcela para fechar exato. Assim evita aquele saldo residual de R$ 0,03 que aparece no extrato e dá trabalho pra caramba pra conciliar.

Um problema real que eu enfrentei e como resolvi
Há alguns anos, uma cliente trouxe uma tabela SAC gerada por uma corretora com parcelas que não fechavam em quatro meses. O saldo final estava em cerca de R$ 18,47 negativos. Ou seja, o banco supostamente devvia dinheiro pra ela. Quando eu desmontei a tabela, descobri que a taxa de juros estava sendo aplicada com base no dia útil seguinte e não no dia do vencimento, somado a um erro de arredondamento propagado em cada linha. O ajuste que eu fiz foi recalcular tudo com a taxa no dia do vencimento e implementar uma coluna de ajuste proporcional nas últimas três parcelas. O saldo final ficou em zero, sem margem de erro. Levei cerca de quarenta minutos, mas economizei dias de negociação com o gerente do banco. Primeiro: a parcela inicial do SAC é sempre a mais alta. Se a pessoa não tiver margem de pagamento no início do contrato, o financiamento pode ser reprovado mesmo que o resto da vida financeira dela seja tranquilo. Eu recomendo fazer uma simulação com a primeira parcela, não com a média. Segundo: amortizações antecipadas no SAC reduzem o prazo, não o valor da parcela. Isso é contraintuitivo pra muita gente. Se você entra com um extra de R$ 10 mil num financiamento de trinta anos, a parcelaContinua a mesma, mas o número de períodos cai. Se seu objetivo é ter mais folga todo mês, o SAC não é o sistema ideal. Nesse caso, o PRICE ou um refinanciamento planejado fazem mais sentido.
Quando o SAC não funciona bem
O SAC tem uma limitação clara: ele exige capacidade de pagamento crescente ao longo do tempo. Se a renda da pessoa tende a cair — aposentados, autônomos em crise setorial, profissionais que preveem diminuir carga horária — o sistema pode ser uma armadilha. A parcela começa alta e, se no começo do contrato a pessoa já está apertada, ela nunca vai entrar no conforto que o SAC promete lá na frente. Outro ponto: o SAC não leva em conta inflação ou correção monetária do salário. Se você calculou com base na renda atual e o mercado muda em dois anos, o plano origina perde o sentido. Aí cabe refazer a simulação do zero, não confiar no que foi feito na assinatura.
Onde conseguir uma tabela SAC pronta
Se você quer algo prático, pode baixar modelos gratuitos de planilhas SAC em sites de instituições de ensino e portais financeiros. Eu particularmente uso uma versão minha, adaptada ao padrão do Banco Central, que inclui coluna para amortização antecipada e cálculo automático do custo efetivo total. A planilha leva em consideração também a taxa de administração e seguros obrigatórios, coisas que tabelas genéricas costumam pular. Para quem prefere uma ferramenta online, existem geradores de tabela SAC que permitem inserir valor, prazo e taxa, e retornam a tabela completa em PDF ou Excel. O importante é conferir se os juros estão sendo calculados com base no saldo devedor e não sobre o valor original. Isso varia conforme o contrato e pode alterar significativamente o resultado. Em resumo, o sistema de amortizações constantes sac é direto, mas exige atenção aos detalhes de arredondamento, dia de vencimento da taxa e perfil de renda do contratante. Se você seguir a lógica passo a passo e validar os números antes de assinar, evita dor de cabeça.

Galeria
-

PÍLULA DE CONHECIMENTO - SISTEMA SAC - AMORTIZAÇÕES CONSTANTES - YouTube -
Sistema de Amortização Constante (SAC)--Matemática Financeira_un6_Edit.pdf -

Como funciona o sistema de amortização constante SAC - YouTube
