Sobre A Hipótese De Incidência É Correto Afirmar Que

Entendendo a hipótese de incidência tributária
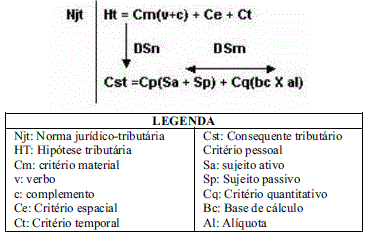
A hipótese de incidência é o conjunto de fatos descritos em lei que, uma vez concretizados, geram a obrigação de pagar um tributo. Não é a cobrança em si. É o gatilho legal. Muita gente confunde com fato gerador. Na prática, são coisas diferentes. A hipótese está na lei. O fato gerador é a realização concreta daquele evento na vida real. A diferença importa quando você está defendendo um contribuinte ou analisando uma questão judicial.
o que sobre a hipótese de incidência é correto afirmar que
O artigo 114 do CTN define como hipótese de incidência a descrição de situações concretas que, verificadas, tornam obrigatória a cobrança de um tributo. Isso inclui o fato material, a base de cálculo, e pode envolver circunstâncias pessoais do contribuinte. O Código Tributário Nacional deixou claro isso em 1966, e praticamente todo o direito tributário brasileiro bebe dessa fonte. O que costuma causar confusão é a relação entre hipótese de incidência e fato gerador. A primeira existe no plano normativo. A segunda existe no plano fático. Quando a lei diz "quem importa produtos do exterior está sujeito a imposto", a hipótese está ali. Quando você efetivamente importa um produto, o fato gerador se materializa. Também é importante separar hipótese de incidência de responsabilidade tributária. Uma coisa é saber quando o tributo nasce. Outra é saber quem deve pagá-lo. O CTN trata disso no artigo 128, de forma autônoma.
Tipos de hipótese de incidência
Existem basicamente dois modelos. A hipótese de incidência simples descreve um único evento como desencadeador. O IPI sobre produtos industrializados é um exemplo clássico. A lei descreve o fato. O fato ocorre. O imposto nasce. A hipótese de incidência composta exige mais de um elemento. O IRPF, por exemplo, exige renda e a qualidade de pessoa física. Só ter renda não basta. Só ser pessoa física não basta. Os dois juntos é que ativam a obrigação. Tem ainda a possibilidade de incidência suspendida. O artigo 151 do CTN prevê situações em que a exigibilidade fica suspensa sem que a obrigação tenha sido extinta. pagamento em consignação, depósito antecipado, e outros mecanismos.

um caso que eu vi de perto
Num processo envolvendo ISS, precisei analisar se uma empresa de tecnologia que prestava serviços de nuvem para o exterior estava sujeita ao imposto municipal. A hipótese de incidência do ISS está na Lei Complementar 116/2003, artigo 3º, e ela exige que o serviço esteja listado no rol da lei e que o tomador esteja no município. A questão era que o tomador estava no exterior. O município cobrava. A defesa argumentava que a hipótese não se concretizava porque o destinatário do serviço não estava no território municipal. O workaround foi mostrar que a própria lei complementar definiu critérios de vinculação territorial próprios, independentes da localização do tomador. A discussão girava em torno do local da prestação versus local do beneficiário. Acabamos conseguindo a anulância com base no princípio da legalidade estrita, já que a interpretação ampliada da hipótese de incidência fugia do texto legal. Levou oito meses. A tese ficou consolidada num julgado do STJ.
erros comuns
O primeiro erro é achar que a hipótese de incidência pode ser criada por portaria ou ato administrativo. Ela precisa estar na lei. Sempre. O artigo 150, I, da Constituição veda cobrança sem previsão legal. Isso vale pra tudo: União, estados, municípios, DF. O segundo erro é confundir mudança na base de cálculo com mudança na hipótese de incidência. A base de cálculo é um elemento separado, definido no artigo 155 do CTN. Você pode alterar a base sem tocar na hipótese. Já mudar quem está sujeito ou qual fato material gera o tributo exige alteração direta na lei que define a hipótese. O terceiro erro, bem mais frequente, é tratar a hipótese como algo estático. Ela não é. A interpretação evolui. Decisões do STF e do STJ mudam o entendimento sobre o que se enquadra ou não dentro de uma mesma descrição legal. O que era incidência hoje pode não ser amanhã. E vice-versa.
limitações práticas
A principal limitação é que a hipótese de incidência, por mais bem escrita que seja a lei, sempre deixa brechas. A linguagem jurídica não é exata como a matemática. Termos como "renda", "serviço", "circulação de mercadorias" carregam ambiguidades que só são resolvidas na prática judicial. E quando resolvem num caso, não significa que resolverão no próximo. Outro problema real é a sobreposição entre esferas federativas. O mesmo fato pode estar descrito como hipótese de incidência em mais de uma norma. ICMS e ISS sobre serviços de comunicação, por exemplo. Isso gera litígio constante e insegurança jurídica. Se você está estudando para concurso, foque nos elementos: fato material, base de cálculo, contribuinte. Se está atuando na prática, foque na interpretação jurisprudencial atualizada, porque a doutrina muitas vezes fica anos atrás do que os tribunais estão decidindo.
Galeria
-
Hipótese de Incidência Tributária | PDF | Impostos | Sanções (jurídico) -
Hipótese de incidência tributária | PDF -

Hipótese de Incidência | Fatos da vida, Propagandas, Administração

