Sobre A Sociedade Simples Analise As Afirmativas Que Se Seguem
Analise de Afirmativas sobre Sociedade Simples no Brasil
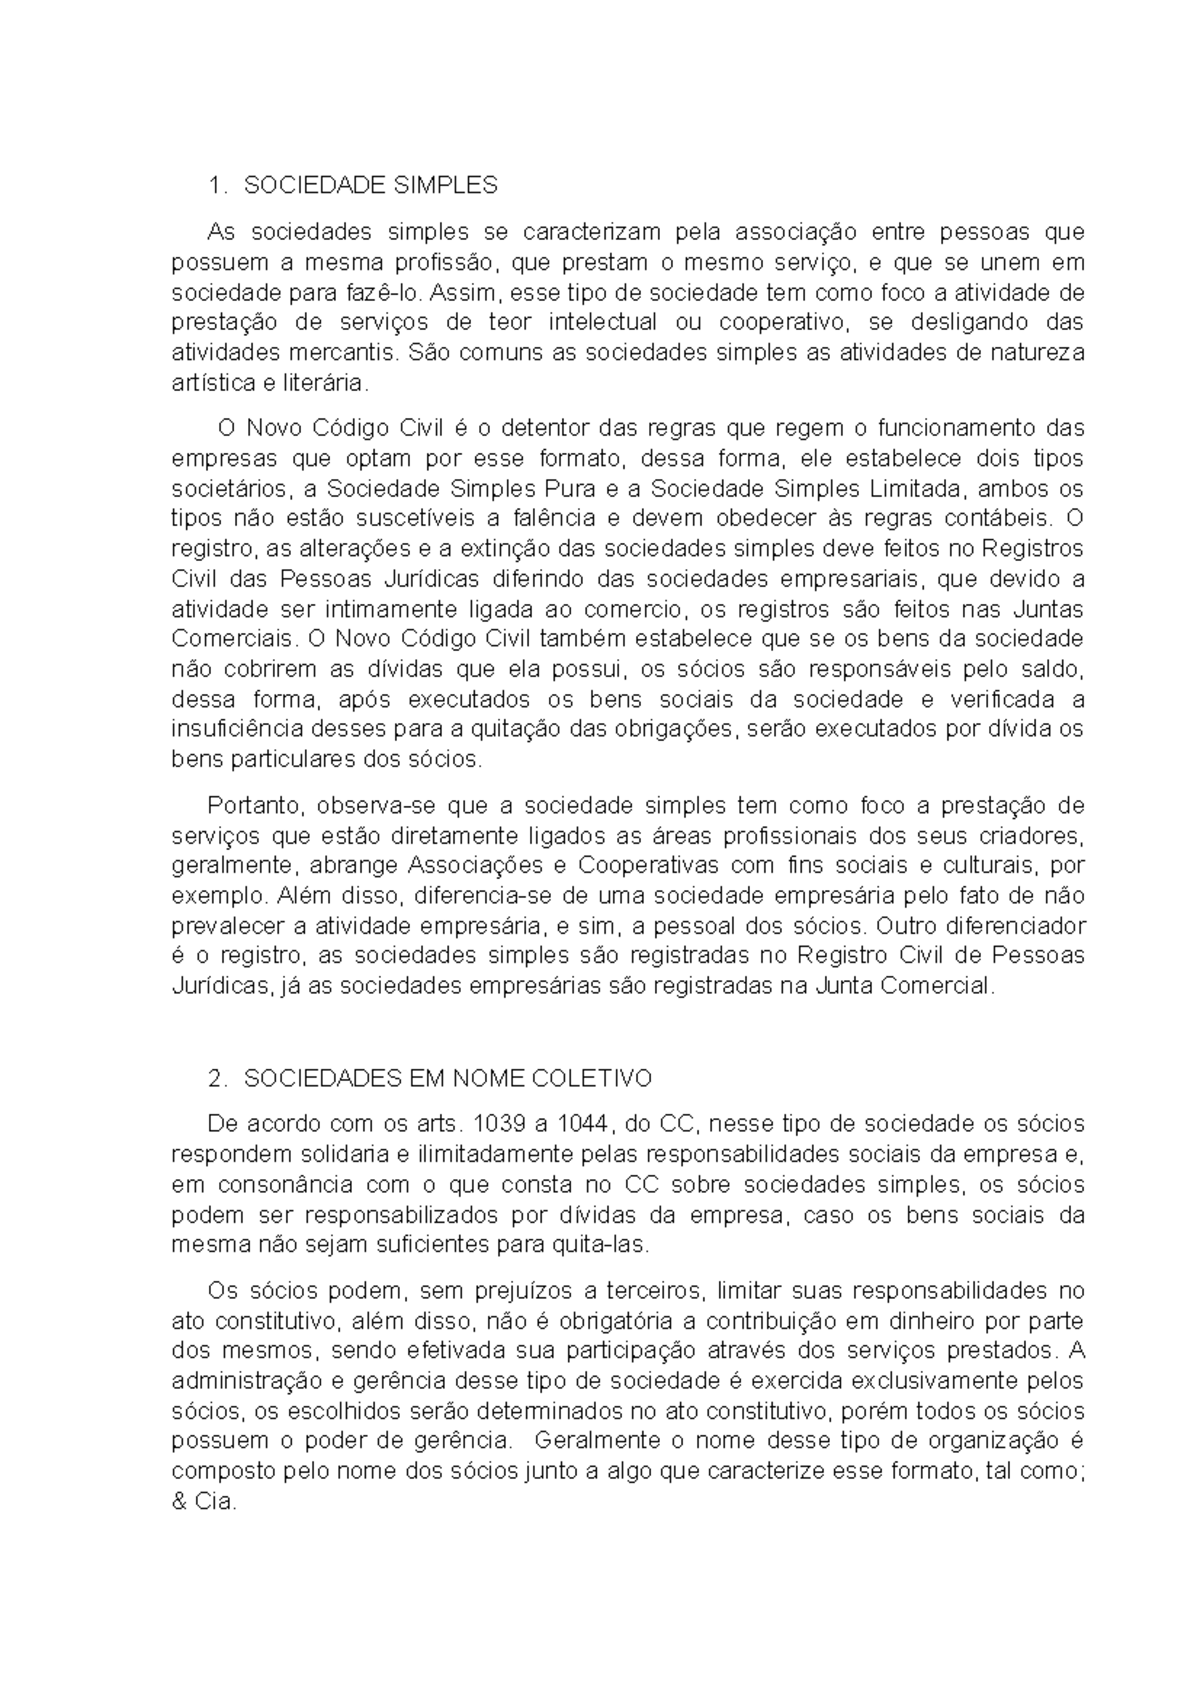
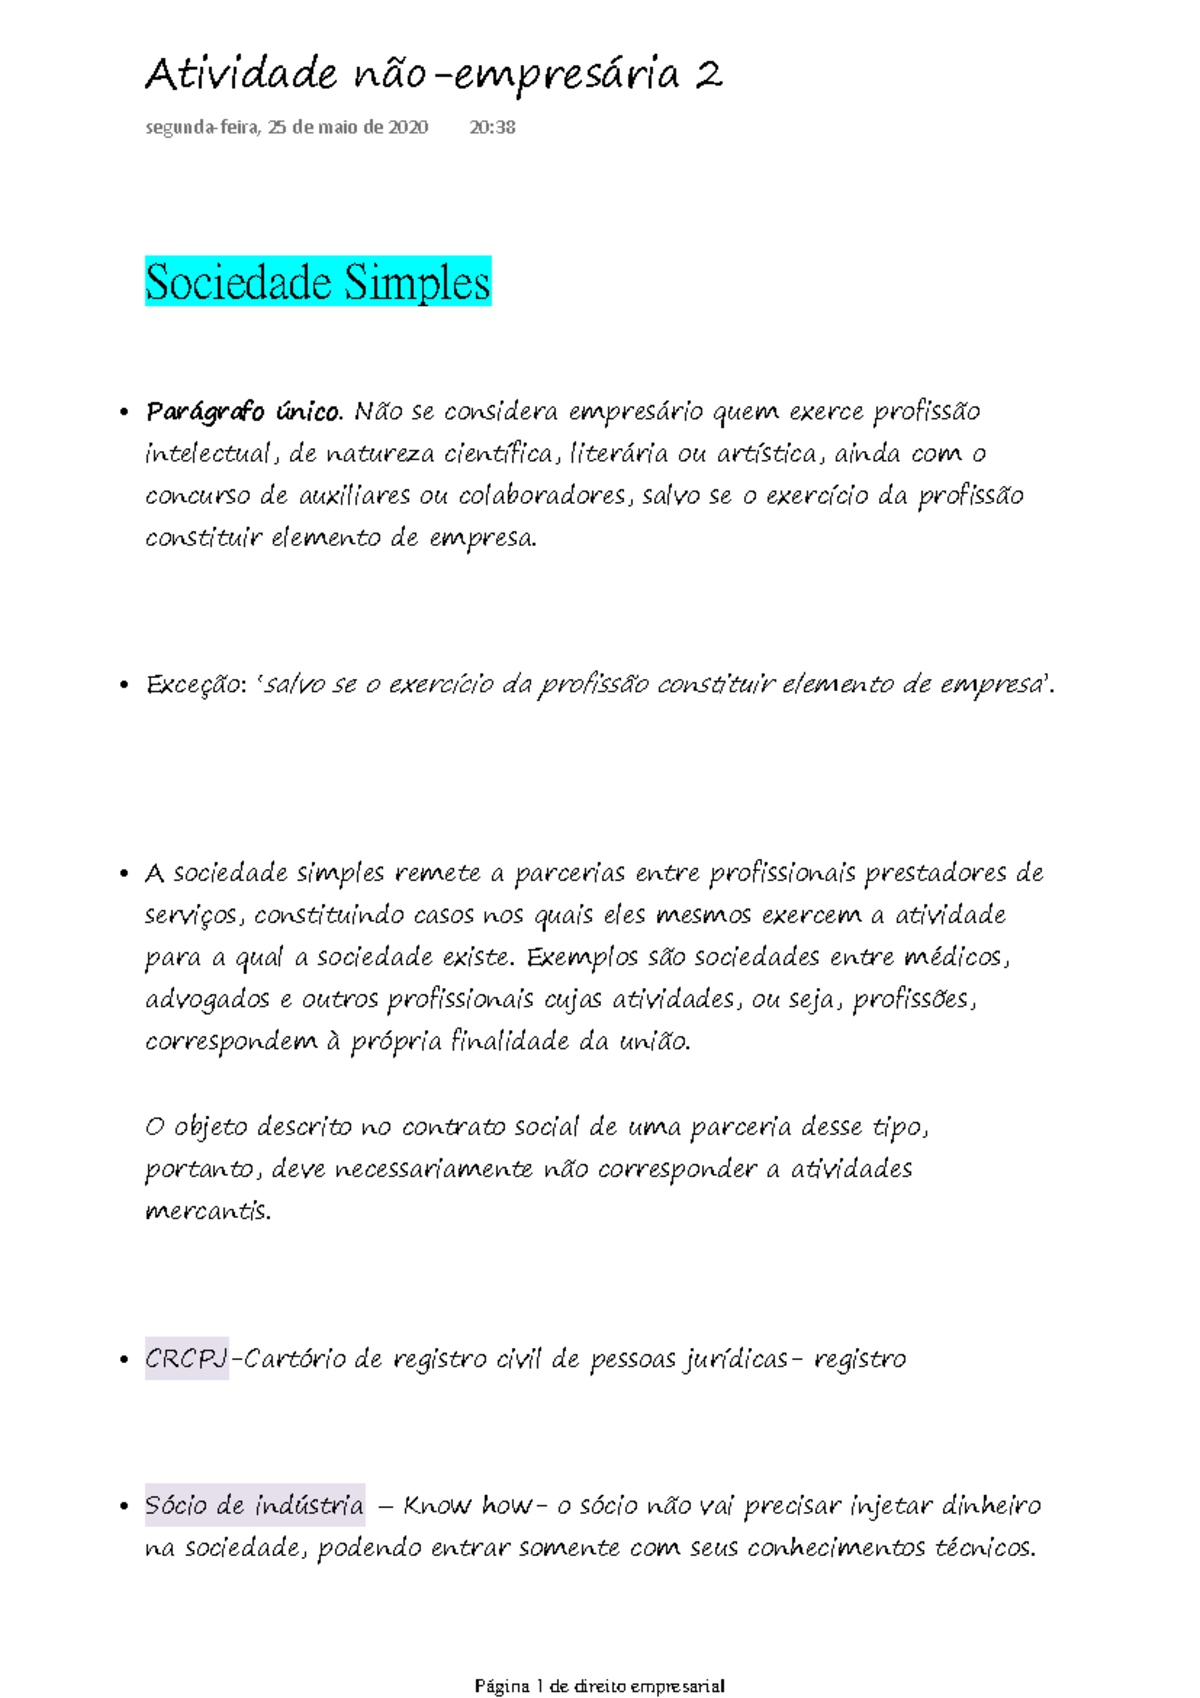
A sociedade simples é um tipo societário previsto no Código Civil brasileiro (artigos 980 a 980-A), regulada pela Lei 10.167/2000 e atualizada pela Lei 14.344/2022. É uma estrutura pouco compreendida na prática, mesmo por advogados que não atuam direito societário no dia a dia. Vou apresentar afirmativas comuns e analisar cada uma com o que realmente acontece nos consultórios e nos órgãos de registro, não só com o que está escrito na lei. Afirmativa 1: Sociedade simples é apenas para profissionais liberais de atividade intelectual.
Isso está parcialmente correto, mas incompleto. A sociedade simples de exercício profissional (art. 980 do CC) realmente se destina a atividades intelectuais, como consultoria, advocacia, medicina, engenharia, contabilidade. Porém, a sociedade simples pura (art. 980-A) pode abarcar atividades empresárias não empresariais, ou seja, atividades que, embora tenham natureza empresarial, não configuram empresa por não terem produção ou circulação de bens de forma organizada. Na prática, isso abrange atividades como transporte autônomo organizado, comércio varejista de pequena escala, prestação de serviços comerciais. O erro comum é achar que é exclusivo para profissionais liberais. Eu já vi contador abrir sociedade simples pura para uma mercearia de bairro porque não sabia que poderia, e deveria, optar pelo registro como empresário individual ou sociedade limitada. O resultado? Dificuldade na abertura de conta bancária e complicações na obtenção de alvarás municipais, porque o regime de tributação do MEI e do Simples Nacional exige enquadramento correto desde o início. Afirmativa 2: A sociedade simples não pode ter sócios pessoas jurídicas. Errado. O Código Civil não veda expressamente a presença de pessoa jurídica como sócia em sociedade simples. A legislação permite, sim, que pessoa jurídica participe como sócia, desde que o objeto social não seja exclusivamente empresarial. Na prática, o que ocorre é que alguns órgãos de registro público (juntas comerciais e cartórios de registro civil de pessoas jurídicas, dependendo do estado) exigem interpretação restritiva e podem negar o registro. Eu tive um caso concreto em que uma sociedade de advogados (sociedade simples) tentou admitir como sócia uma holding familiar (pessoa jurídica). O registro foi negado inicialmente pelo cartório da minha cidade sob a justificativa de que isso descaracterizaria a natureza pessoal da sociedade simples. Appelei com fundamentação no art. 980-A e em pareceres doutrinários, e o registro foi finalmente aceito após três tentativas. O caminho mais seguro é sempre consultar previamente o órgão de registro local antes de montar a estrutura societária.
Afirmativa 3: A sociedade simples deve obrigatoriamente ter responsabilidade ilimitada dos sócios. Não necessariamente. Existem dois modelos dentro da sociedade simples. Na sociedade simples de exercício profissional, a responsabilidade pode ser ilimitada para todos os sócios ou limitada apenas para aqueles que não participam da gestão (sócios quietos). Já na sociedade simples pura, o artigo 980-A permite que os sócios tenham responsabilidade limitada ao capital integralizado, desde que a sociedade seja constituída sob a forma de sociedade simples limitada. Isso significa que é perfeitamente possível constituir uma sociedade simples com responsabilidade limitada, ao contrário do que muitos afirmam. Eu vi vários empreendedores evitarem esse tipo societário justamente por acreditarem nessa inverdade, migrando para sociedade limitada (LTDA) quando, na realidade, a sociedade simples limitada era mais adequada ao perfil de atividade deles, com custos de manutenção menores e tributação simplificada. Afirmativa 4: A sociedade simples é obrigatoriamente enquadrada como microempresa ou empresa de pequeno porte para fins fiscais.
Isso é mito. O enquadramento como ME ou EPP depende exclusivamente do faturamento bruto anual, independentemente do tipo societário. Uma sociedade simples pode ser de pequeno porte, de médio porte, ou nem sequer se enquadrar no Simples Nacional se ultrapassar o teto. O que acontece na prática é que a maioria das sociedades simples de fato opera como ME por causa do perfil de atividade, mas isso é consequência, não requisito. A Lei Complementar 123/2006 não faz distinção entre tipos societários para o enquadramento de porte. Um detalhe importante: para fins do Simples Nacional, a sociedade simples precisa observar também os limites setoriais. Atividades como advocacia, por exemplo, têm alíquotas específicas dentro do Anexo III, e se a sociedade tiver receita de múltiplas atividades, o cálculo do anexo correto pode gerar confusão. Eu perdi tempo precioso em um caso em que uma sociedade simples de consultoria empresarial tinha também receita de educação corporativa. A Receita Federal inicialmente exigiu o enquadramento no Anexo V (serviços gerais) quando, na verdade, a maior parte da receita vinha de consultoria, que deveria estar no Anexo III. A solução foi apresentar demonstrativo discriminado por atividade e recorrer administrativamente. Afirmativa 5: O contrato social de sociedade simples pode prever a livre transferência de quotas entre sócios e terceiros. O Código Civil, no art. 1.055, estabelece que, na sociedade simples, as quotas são transferíveis, mas o contrato social pode restringir essa transferência, exigindo, por exemplo, consentimento unânime dos sócios ou direito de preferência. Na prática, a maioria dos contratos sociais bem elaborados impõe restrições razoáveis à transferência para terceiros externos, especialmente quando há sócios administradores e sócios quietos. O problema que eu vejo com frequência é a falta de previsão clara sobre hipóteses de retirada de sócio por morte, incapacidade ou desavenças. Quando o contrato é genérico, os sócios remanescentes ficam reféns de inventário e partilha para resolver a quota do sócio falecido, o que pode paralisar a gestão por meses. Em um caso real, eu acompanhei uma sociedade simples de engenharia em que o sócio faleceu e aquota permaneceu em inventário por 14 meses. Nesse período, a sociedade não podia tomar decisões estratégicas sem o risco de contestação pelos herdeiros. A lição é simples: preveja no contrato social cláusulas de saída, valuation pré-definido e mecanismo de buy-sell. Isso custa pouco na hora da constituição e evita litígios caros depois.
Afirmativa 6: A sociedade simples não pode solicitar certidões negativas de débitos federais em nome da empresa. Incorreto. A sociedade simples, assim como qualquer pessoa jurídica regularmente inscrita no CNPJ, pode e deve solicitar certidões negativas. A ideia de que somente sociedades empresárias (LTDA, SA) poderiam obter esses documentos é um equívoco comum que surgiu da confusão entre registro público e capacidade tributária. Na prática, o CNPJ de sociedade simples é tratado da mesma forma para fins de certidões. O que pode acontecer, e isso é importante, é que algumas plataformas digitais de governo ainda apresentam falhas de interface ao lidar com o tipo societário "213-5 - Sociedade Simples Limitada" ou "212-7 - Sociedade Simples". Eu já observei o sistema da Receita Federal exibir erro ao tentar gerar a Certidão Negativa de Débitos Federais para um CNPJ de sociedade simples no primeiro acesso. A solução foi acessar diretamente pelo Portal e-CAC com certificado digital e baixar a certidão manualmente. O documento é válido e tem a mesma força jurídica. Afirmativa 7: A sociedade simples não admite aumento de capital com entrada de novos sócios.
Isso também é falso. A sociedade simples pode aumentar seu capital social e admitir novos sócios, desde que observados os procedimentos previstos no contrato social e no Código Civil. A alteração contratual correspondente deve ser levada ao registro competente (junta comercial ou cartório de registro civil, conforme o estado). Um ponto que merece atenção: se a sociedade simples Limited for aumentada com ingresso de novo sócio que passará a exercer gestão, pode ser necessário reavaliar a classificação da sociedade, especialmente se houver mudança na natureza da atividade. Em um caso que atendi, uma sociedade simples pura com dois sócios quietos admitiu um terceiro sócio administrador. O cartório de registro exigiu a reclassificação para sociedade simples de exercício profissional porque, a partir dali, havia gestão ativa de todos os sócios. A alternativa mais adequada teria sido, desde o início, constituir uma LTDA. Novamente, a lição é planejar a estrutura antes, não remendar depois. O que mais preciso deixar claro é que a sociedade simples é uma ferramenta útil, mas com limitações reais. Ela não substitui a LTDA em todos os cenários. Se você tem muitos sócios, prevê rodada de investimento, ou quer facilidade para transferir quotas no futuro, a LTDA é mais flexível. A sociedade simples brilha quando se trata de atividades profissionais ou de pequeno porte com poucos sócios que se conhecem e confiam uns nos outros. E, principalmente, quando se busca redução de custos de manutenção societária, já que as obrigações acessórias são ligeiramente menos onerosas do que para sociedades empresárias equivalentes.

Galeria
-
Sociedade Simples e Sociedade Empresarial: diferenças e... -
Sociedade Simples | PDF | Nacionalidade | Conceitos jurídicos -
sociedade simples - Warning: TT: undefined function: 32 Warning: TT ...

